猜你想问
丙烯酸及酯行业最新市场动态是什么?
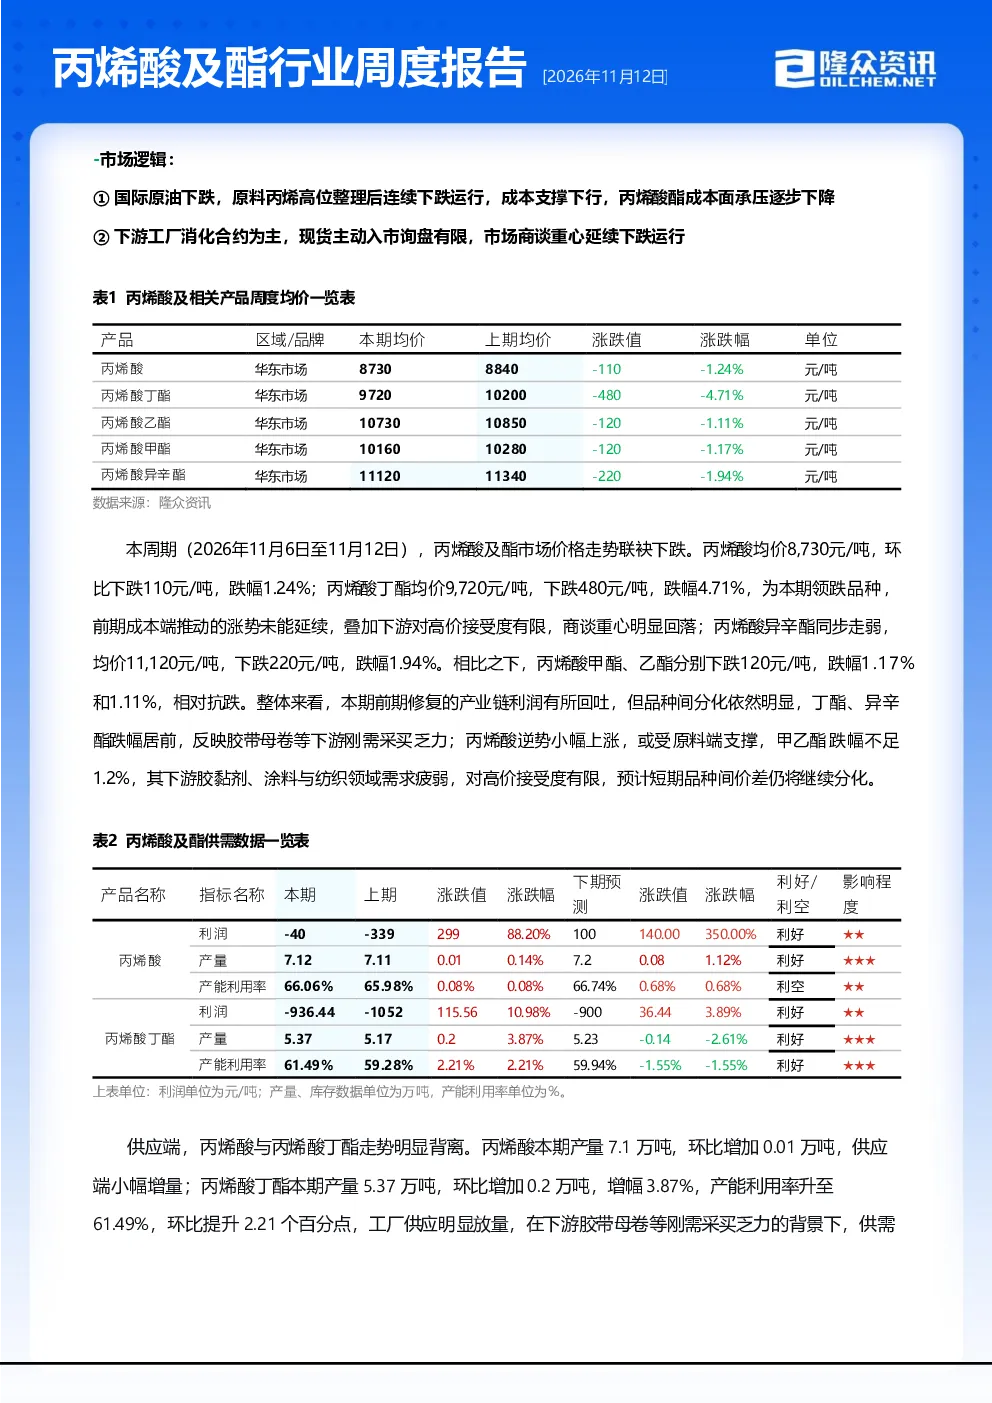
本周期丙烯酸及酯市场价格整体下跌。丙烯酸均价8,730元/吨,环比下跌1.24%;丙烯酸丁酯均价9,720元/吨,下跌4.71%,领跌;丙烯酸异辛酯同步走弱,均价11,120元/吨,下跌1.94%。丙烯酸逆势小幅上涨,甲乙酯跌幅不足1.2%。品种间价差分化明显,丁酯、异辛酯跌幅居前,反映下游刚需采买乏力。市场商谈重心延续下跌,下游工厂消化合约为主,现货主动入市有限。
丙烯酸及酯行业未来发展趋势如何?
丙烯酸产量预计回升,供应恢复或对价格形成压制;丁酯供应端有意收窄,但预测利润仍为负值,平衡修复仍需依赖需求端改善。原料丙烯区间整理,偏弱运行;供应面开工涨跌互见;需求面下游采购节奏放缓。市场关注原油、丙烯价格运行态势,下游工厂采购情况,拟建装置投产情况。产业链盈利呈现“上游丙烯有盈利、原料正丁醇亏损扩大、下游酯类两极分化”的格局。
本报告重点分析了哪些方面?
报告重点分析了丙烯酸及酯行业的市场逻辑、市场价格、供应端、利润端、供需平衡、下期预测、产业链利润、供应分析、需求分析、库存分析、原料分析、相关产品市场分析及市场展望。其中,供应端丙烯酸与丙烯酸丁酯走势背离,供需压力加剧;利润端丙烯酸利润收窄有望扭亏,丁酯亏损较深;需求端主力下游胶带母卷及丙烯酸乳液产能利用率同步减少,市场跌势运行。
当前丙烯酸及酯市场现状如何?
本期市场供需平衡维持供大于求格局,供需差持续为正。丙烯酸供应量现货波动不大,需求端有限;丁酯供需错配矛盾延续,下游采买有限。丙烯酸产能利用率增减互现,产量环比增加0.14%至7.12万吨;丙烯酸丁酯产能利用率61.49%,产量增加3.87%至5.37万吨。山东丙烯市场涨后回落,正丁醇价格重心持续走跌。华东丙烯酸及丙烯酸丁酯或延续弱势运行。
投资丙烯酸及酯行业需关注哪些风险?
产业链供需平衡维持供大于求格局,供需差持续为正。丙烯酸与丙烯酸丁酯走势背离,供需压力加剧。下游工厂消化合约为主,现货主动入市有限。原料丙烯价格连续下跌,成本支撑下行,但丙烯酸酯成本面承压。产业链盈利呈现“上游丙烯有盈利、原料正丁醇亏损扩大、下游酯类两极分化”的格局。需关注原油、丙烯价格运行态势,下游工厂采购情况,拟建装置投产情况。下游采买有限,市场跌势运行,需警惕供需失衡风险。