猜你想问
这份研报主要讲了什么内容?
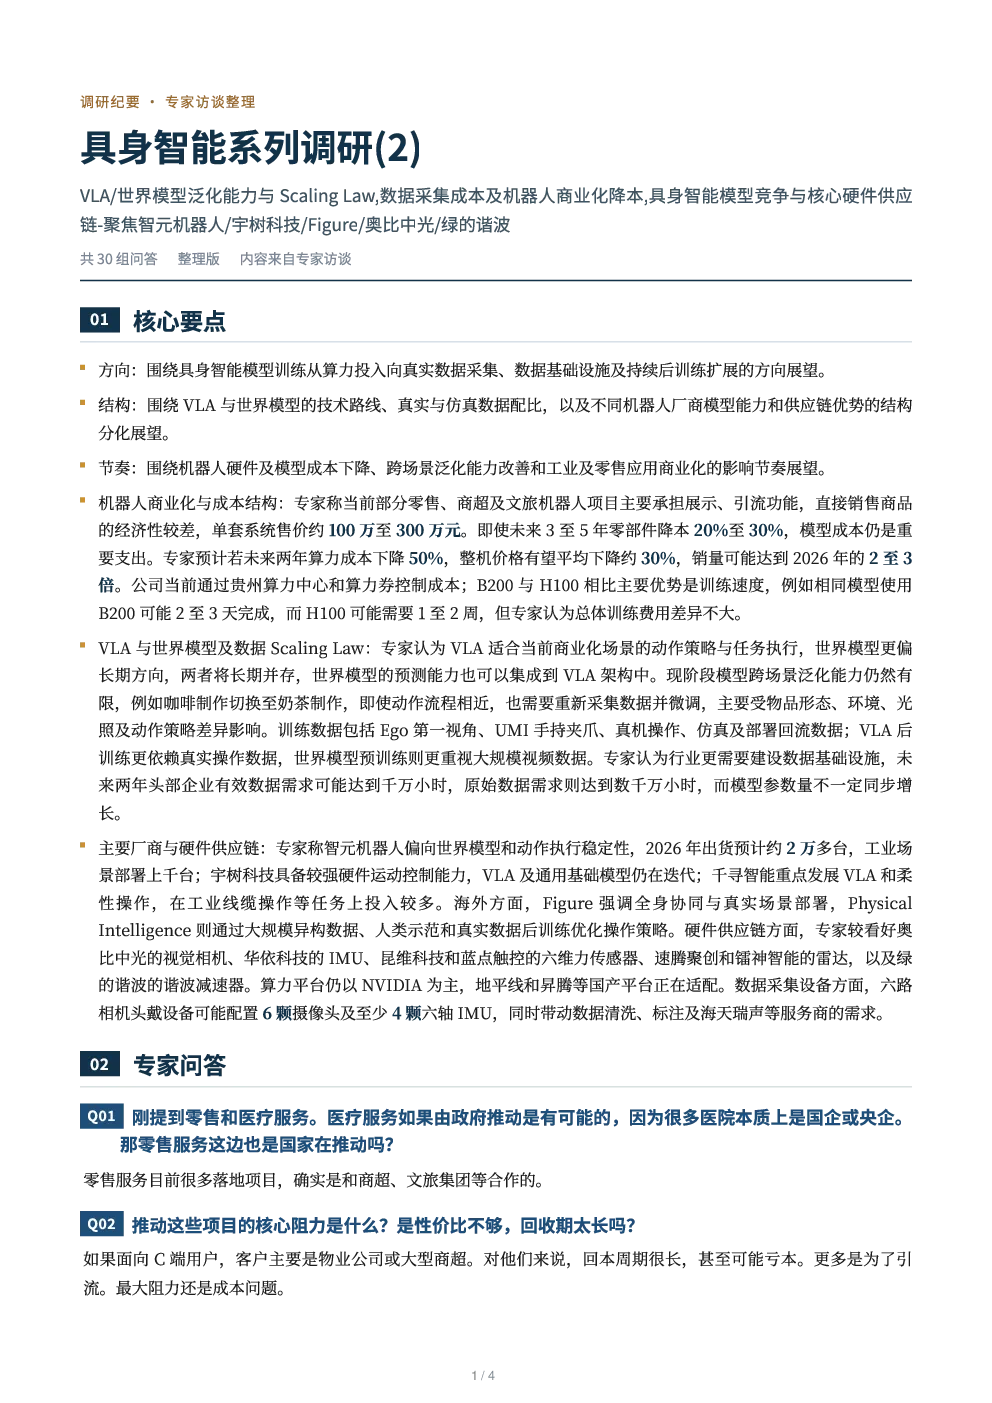
这份研报主要探讨了具身智能领域的发展方向,重点分析了VLA与世界模型的技术路线、商业化节奏、机器人商业化与成本结构、VLA与世界模型及数据ScalingLaw,以及主要厂商与硬件供应链。报告指出,行业正从算力投入转向真实数据采集、数据基础设施及持续后训练扩展,VLA适合商业化场景,世界模型更偏长期发展,两者可融合。商业化将受硬件及模型成本下降、跨场景泛化能力改善推动。零售、商超机器人项目以展示、引流为主,单套系统售价100-300万元,模型成本占比高。行业需建设数据基础设施,未来两年头部企业有效数据需求达千万小时,原始数据需求达数千万小时。主要厂商如智元机器人、宇树科技、千寻智能等各有侧重,硬件供应链涉及奥比中光、华依科技、昆维科技等企业。
具身智能赛道未来发展趋势如何?
具身智能赛道未来将呈现从算力投入转向真实数据采集、数据基础设施及持续后训练扩展的发展趋势。VLA与世界模型将并存发展,VLA适合商业化场景,世界模型更偏长期发展,两者可融合。硬件及模型成本下降、跨场景泛化能力改善将推动工业及零售应用商业化。行业需建设数据基础设施,未来两年头部企业有效数据需求达千万小时,原始数据需求达数千万小时。数据量增加可提升泛化能力,数据从1万小时增加到100万小时,泛化能力提升约40%。主要厂商如智元机器人、宇树科技、千寻智能等各有侧重,硬件供应链涉及奥比中光、华依科技、昆维科技等企业。
研报重点分析了哪些方向?
研报重点分析了具身智能领域的技术路线、商业化节奏、机器人商业化与成本结构、VLA与世界模型及数据ScalingLaw,以及主要厂商与硬件供应链。技术路线方面,VLA与世界模型并存,VLA适合商业化场景,世界模型更偏长期发展,两者可融合。商业化节奏方面,硬件及模型成本下降、跨场景泛化能力改善将推动工业及零售应用商业化。机器人商业化方面,零售、商超机器人项目以展示、引流为主,单套系统售价100-300万元,模型成本占比高。数据方面,行业需建设数据基础设施,未来两年头部企业有效数据需求达千万小时,原始数据需求达数千万小时。主要厂商如智元机器人、宇树科技、千寻智能等各有侧重,硬件供应链涉及奥比中光、华依科技、昆维科技等企业。
当前具身智能市场现状如何?
当前具身智能市场呈现多技术路线并存、商业化逐步推进的态势。VLA与世界模型并存发展,VLA适合商业化场景,世界模型更偏长期发展,两者可融合。商业化方面,硬件及模型成本下降、跨场景泛化能力改善将推动工业及零售应用商业化。零售、商超机器人项目以展示、引流为主,单套系统售价100-300万元,模型成本占比高。算力成本下降50%可降低整机价格约30%,销量可能翻2-3倍。数据方面,行业需建设数据基础设施,未来两年头部企业有效数据需求达千万小时,原始数据需求达数千万小时。主要厂商如智元机器人、宇树科技、千寻智能等各有侧重,硬件供应链涉及奥比中光、华依科技、昆维科技等企业。但行业仍面临成本高、回收期长等挑战。
研报提示哪些风险?
研报提示具身智能行业面临成本高、回收期长等风险。单套系统成本100-300万元,硬件成本约30万元,模型费用约30万元,零售服务项目多与商超、文旅集团合作,核心阻力是成本高、回收期长。此外,当前模型跨场景泛化能力有限,换场景需重新采集数据并微调,主要受物品形态、环境、光照及动作策略差异影响。数据采集和标注成本高,行业需建设数据基础设施,但模型参数量不一定会同步增长。硬件供应链依赖进口芯片和核心元器件,存在供应链风险。算力平台仍以NVIDIA为主,国产平台正在适配,技术迭代快,存在技术替代风险。