猜你想问
这份研报主要分析了哪些内容?
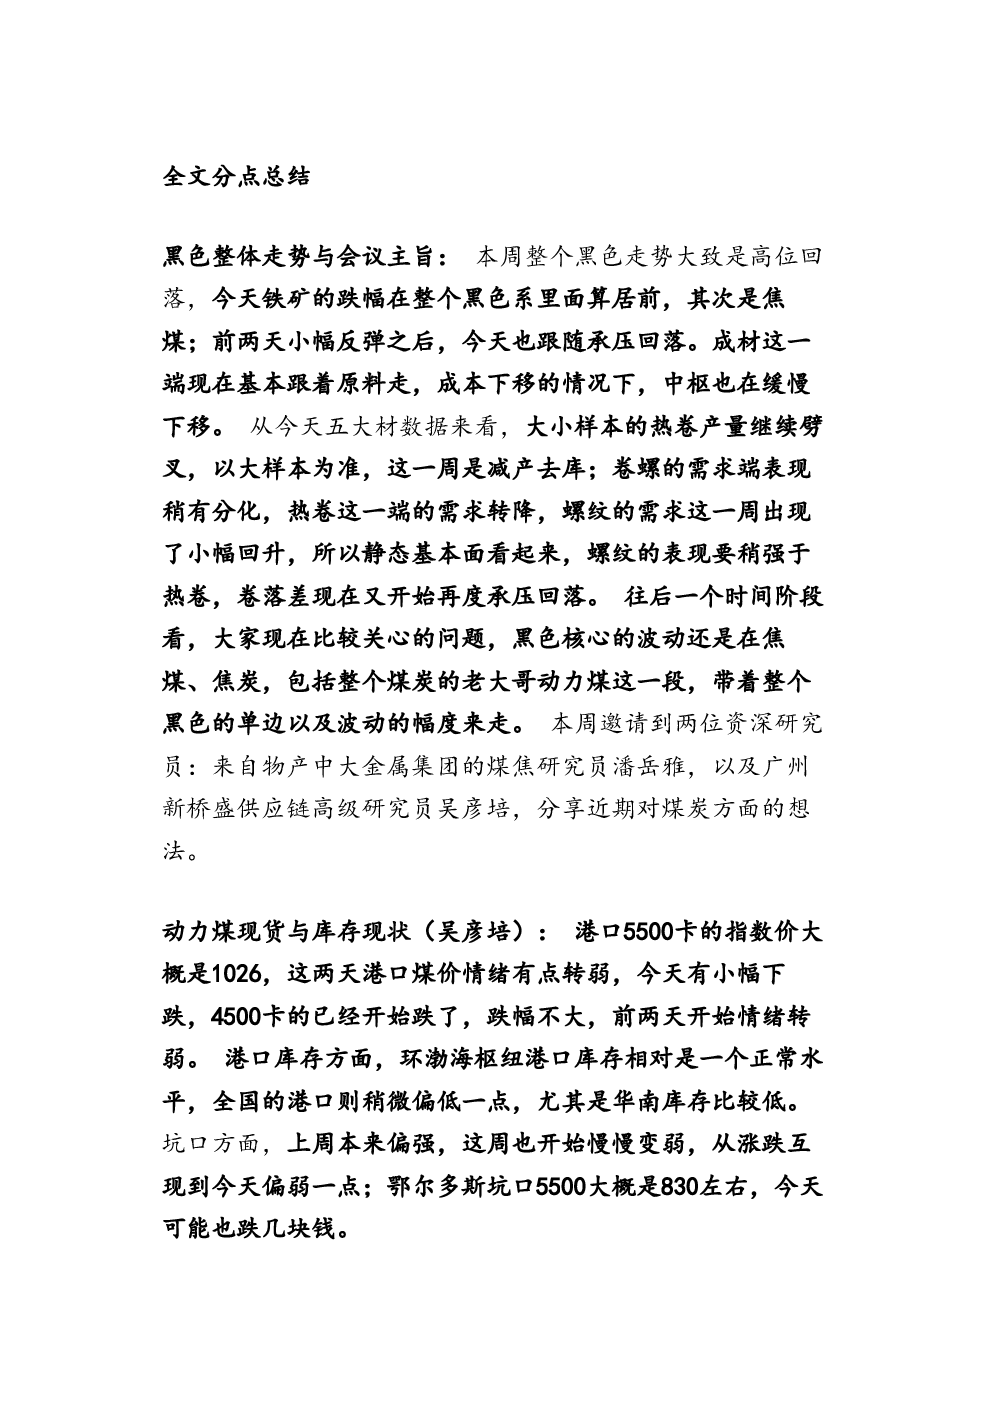
这份研报主要分析了黑色系整体走势,特别是煤炭、焦煤、焦炭和动力煤的市场现状、供需关系以及未来趋势。报告涵盖了现货价格、库存情况、运输情况、产量和进口量等多个维度,并对不同品种的市场观点进行了总结。具体到动力煤,报告分析了港口价格、库存分布、坑口价格、运输情况、贸易商利润以及供需核心因素。焦煤部分则探讨了价格区间、海外宏观影响、国内供应和需求情况,以及市场观点。此外,报告还涉及了钢材和铁矿的市场分析,包括价格走势、供需关系和操作策略。整体而言,研报提供了对黑色系市场的全面分析,有助于投资者了解市场动态和潜在风险。
黑色系行业未来发展趋势如何?
黑色系行业未来发展趋势呈现震荡态势。动力煤方面,短期内市场情绪回落,各环节持货意愿低,预计将呈现震荡偏弱格局。中长期来看,需关注进口煤释放和国内保供情况,冬季供暖需求可能带来短期拐点。焦煤方面,市场预期摆动,价格在1350-1450元区间波动,缺乏强驱动因素。焦煤产地供应在10月加速复产后趋于稳定,但国内复产有限。需求端铁水下行,钢厂减产意愿不高,冬储意愿低。钢材市场预计将窄幅震荡,供需两弱,出口转弱,内需疲软。铁矿市场则呈现先扬后抑态势,供需过剩主线不变,库存预计继续累库。整体来看,黑色系行业未来发展趋势受多种因素影响,需密切关注市场动态和政策变化。
研报重点分析了哪些方向?
研报重点分析了黑色系市场的供需关系、价格走势以及市场观点。在动力煤方面,报告详细分析了现货价格、库存情况、运输情况、产量和进口量,并探讨了供需核心因素,如产量恢复情况、进口量变化以及各环节情绪等。焦煤部分则重点关注了价格区间、海外宏观影响、国内供应和需求情况,以及市场观点。此外,报告还分析了钢材和铁矿的市场现状和未来趋势,包括价格走势、供需关系和操作策略。整体而言,研报通过对黑色系市场的全面分析,为投资者提供了深入了解市场动态和潜在风险的视角。
当前黑色系市场现状如何?
当前黑色系市场现状呈现高位回落态势。动力煤方面,港口5500卡指数价1026元,情绪转弱,4500卡开始下跌。环渤海港口库存正常,全国港口偏低,华南库存更低。坑口价格鄂尔多斯5500卡830元左右,情绪偏弱。运输方面,大秦线周均运量102万吨,长湖线32万吨,发运量偏低。贸易商发运利润倒挂,无发运利润。焦煤方面,行情在1350-1450元区间波动,缺乏强驱动因素。焦煤产地供应在10月加速复产后趋于稳定,但国内复产有限。需求端铁水下行,钢厂减产意愿不高,冬储意愿低。钢材市场呈现窄幅震荡,现货基差走弱,仓单库存螺纹和热卷均处于低位。铁矿市场则呈现先扬后抑态势,供需过剩主线不变,库存预计继续累库。整体来看,黑色系市场现状呈现震荡偏弱格局,各品种价格走势受供需关系和市场情绪影响较大。
研报提示了哪些风险?
研报提示了黑色系市场面临的多重风险。动力煤方面,各环节情绪回落,贸易商持货意愿低,产地快进快出,港口观望。进口煤成本高,贸易商无拿货意愿,出货受终端压制。需求端日耗偏弱,清洁能源替代效应强,非电需求有韧性,建材淡季需求不足。焦煤方面,美国中期选举后反弹结束,海外宏观因素扰动黑色系。国内内需疲软,外需拉动依赖出口,间接出口消化钢材产能。海外宏观短期支撑,中长期加息周期对商品利空。钢材市场出口转弱,内需疲软,水泥、混凝土等指标下行。铁矿市场供需过剩,库存预计继续累库。整体而言,黑色系市场面临供需关系变化、宏观经济波动、政策调整等多重风险,投资者需密切关注市场动态和政策变化,谨慎评估投资风险。