猜你想问
这份研报主要分析了哪些核心内容?
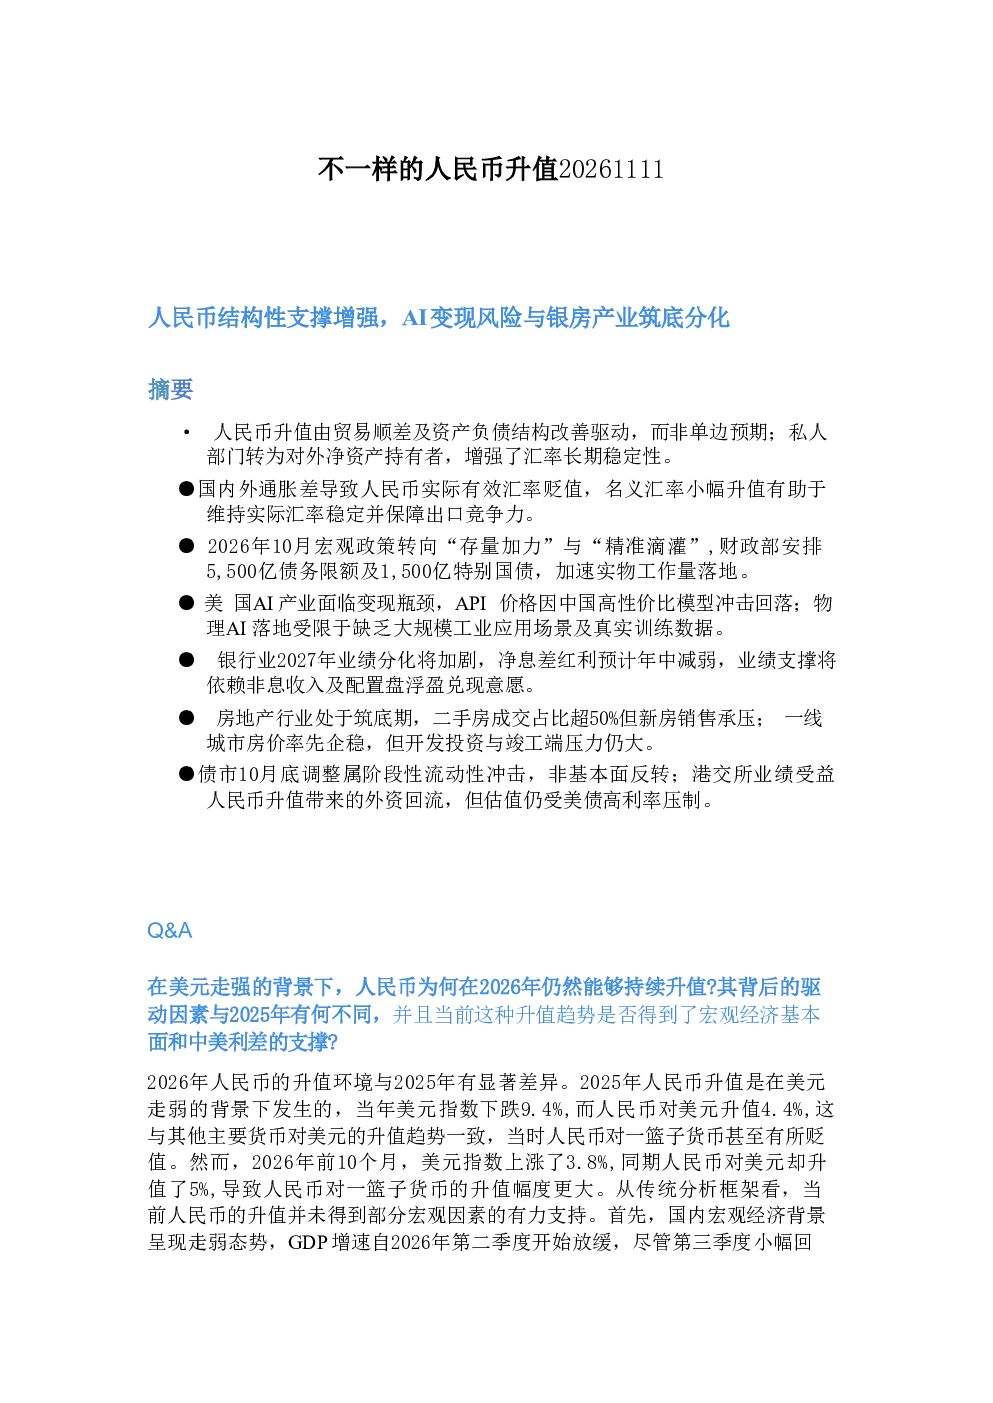
这份研报主要分析了人民币升值的结构性支撑因素、美国AI产业的变现风险、银行业业绩趋势以及房地产行业的筑底分化情况。报告指出人民币升值由贸易顺差及资产负债结构改善驱动,私人部门转为对外净资产持有者增强了汇率长期稳定性。美国AI产业面临变现瓶颈,中国高性价比模型冲击导致API价格回落,物理AI落地受限于缺乏大规模工业应用场景及真实训练数据。银行业营收和利润增速提升主要驱动因素为净息差企稳和TPL账户浮盈,但净息差红利预计年中减弱,业绩支撑将依赖非息收入及配置盘浮盈兑现意愿。房地产行业仍处于筑底阶段,二手房成交持续增长但新房销售承压,一线城市价格表现相对较好,开发投资和房企资金链压力尚未明显缓解。
报告对AI产业的发展趋势有何分析?
报告指出美国AI产业面临变现瓶颈,主要表现为API价格因中国高性价比模型冲击而回落,物理AI落地受限于缺乏大规模工业应用场景及真实训练数据。物理AI的推广遵循先工业端量产、后消费端变现的模式,美国因缺乏大规模工业应用场景和真实训练数据,可能导致物理AI标准化落地环节滞后于中国。这表明AI产业的商业化路径存在显著的地域差异,中国凭借丰富的应用场景和训练数据优势,在AI产品化和商业化方面可能领先于美国。
报告重点分析了哪些行业方向?
报告重点分析了人民币汇率结构性支撑、美国AI产业变现风险、银行业业绩趋势以及房地产行业筑底分化。在人民币汇率方面,报告强调贸易顺差及资产负债结构改善是升值的主要驱动因素,私人部门转为对外净资产持有者增强了汇率长期稳定性。银行业方面,报告关注净息差企稳和TPL账户浮盈对业绩的驱动作用,以及净息差红利减弱后业绩支撑将依赖非息收入及配置盘浮盈兑现意愿。房地产行业则分析其仍处于筑底阶段,二手房成交持续增长但新房销售承压,一线城市价格表现相对较好,开发投资和房企资金链压力尚未明显缓解。
当前市场对人民币升值的判断是怎样的?
当前市场对人民币升值的判断认为其由结构性因素驱动而非单边预期。报告指出人民币升值主要得益于贸易顺差及资产负债结构改善,私人部门转为对外净资产持有者增强了汇率长期稳定性。实际有效汇率方面,国内外通胀差导致人民币实际有效汇率贬值,名义汇率小幅升值有助于维持实际汇率稳定并保障出口竞争力。中国对外净投资头寸由净负债转为小幅净资产,减轻了对外负债压力,为人民币汇率提供长期稳定性支撑。因此,市场认为人民币升值具有坚实基础,但需关注国内外经济形势变化对汇率的影响。
研报提示了哪些投资风险?
研报提示了多个投资风险。在AI产业方面,美国AI产业面临变现瓶颈,物理AI落地受限于缺乏大规模工业应用场景及真实训练数据,可能导致商业化落地滞后。银行业方面,主要风险与地产链相关的对公贷款风险,以及零售业务不良率总体仍在提升。房地产行业方面,行业仍处于筑底阶段,开发投资额同比下降,新开工面积下降,竣工压力较大,房企到位资金同比下降,各渠道表现差异较大,销售回款和融资端都未能形成足够支撑。这些风险提示投资者需关注相关行业的结构性挑战和潜在波动。