猜你想问
中烟香港主要业务板块有哪些?
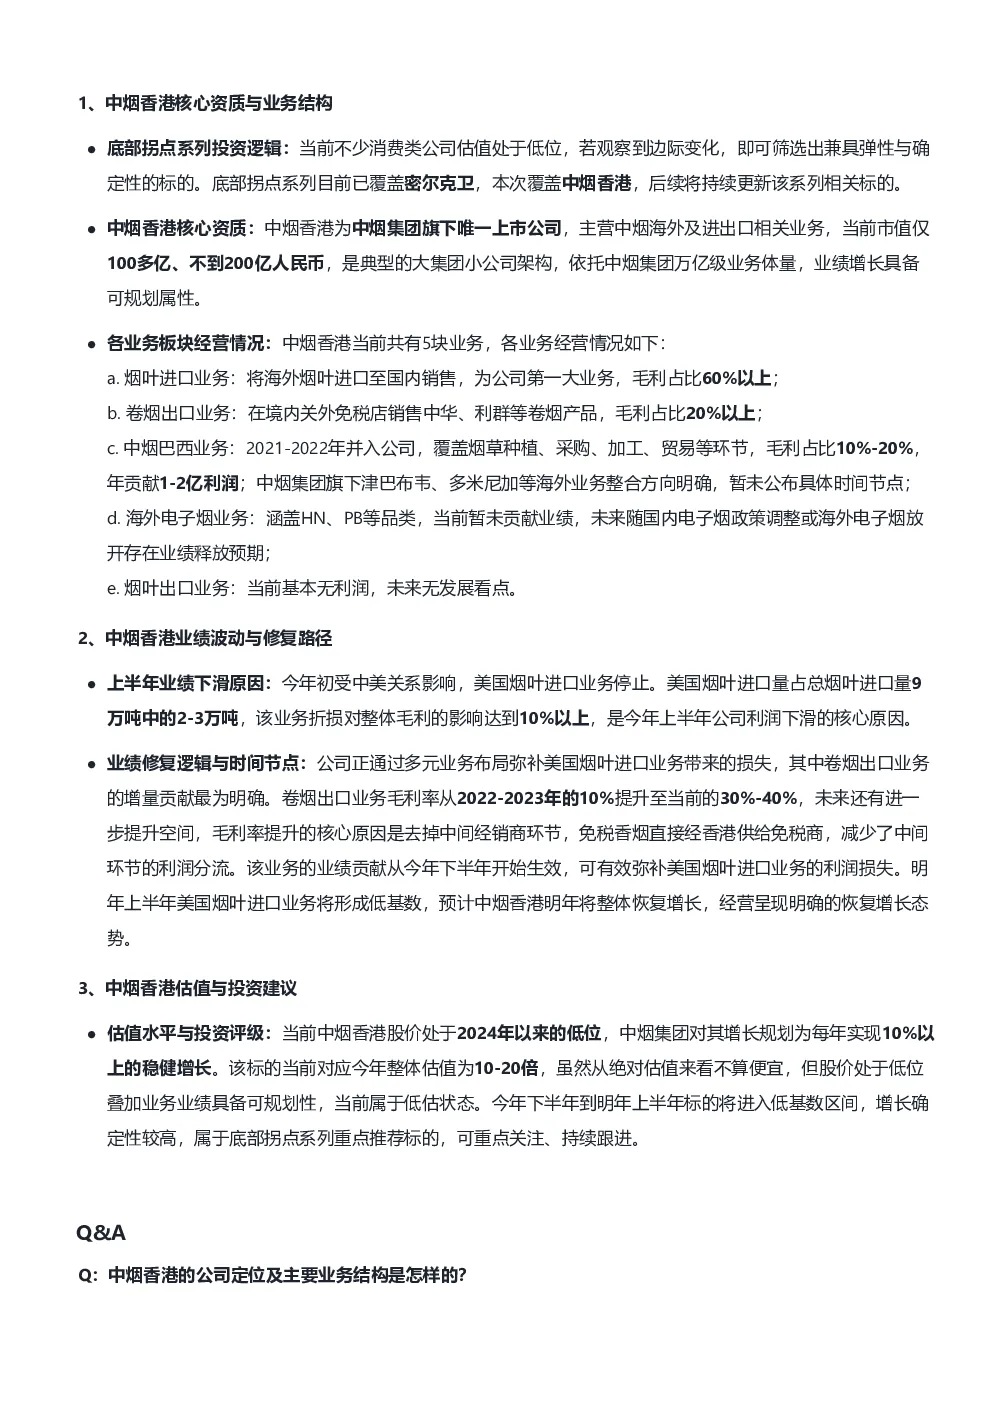
中烟香港作为中烟集团旗下唯一上市公司,主营海外及进出口烟草业务,市值不到200亿人民币,具备业绩可规划性。公司当前业务板块包括:烟叶进口(毛利占比60%以上)、卷烟出口(毛利占比20%以上)、中烟巴西业务(毛利占比10%-20%,年贡献1-2亿利润)、海外电子烟业务(暂无业绩)和烟叶出口(基本无利润)。这些业务板块共同构成了公司的收入来源,其中烟叶进口和卷烟出口是主要利润贡献者。
中烟香港2023年业绩下滑的原因是什么?
2023年上半年业绩下滑主要因美国烟叶进口业务停止,导致毛利受损10%以上。美国作为重要的烟叶进口市场,其业务停止对公司的整体毛利产生了显著影响。尽管如此,公司通过提升卷烟出口业务毛利率(从10%提升至30%-40%)弥补了部分损失,该业务从下半年开始贡献利润。这一策略调整显示了公司应对市场变化的积极态度。
中烟香港的行业发展趋势如何?
中烟香港所在的烟草行业在全球范围内面临一定的监管压力,但公司在海外及进出口业务方面具备独特的优势。随着全球烟草市场的变化,公司通过多元化业务布局,如提升卷烟出口毛利率、拓展巴西业务等,增强了自身的抗风险能力。未来,随着美国烟叶进口业务形成低基数,预计公司整体将恢复增长,行业发展趋势向好。
中烟香港报告的重点分析方向是什么?
报告重点分析了中烟香港的业务板块结构、业绩波动原因以及未来增长潜力。特别是对美国烟叶进口业务停止的影响进行了详细解读,同时强调了公司通过提升卷烟出口业务毛利率所取得的进展。此外,报告还探讨了公司在中烟集团战略中的定位,以及其在海外市场的拓展计划。这些分析方向为投资者提供了全面的视角。
中烟香港报告的风险提示有哪些?
报告提示的主要风险包括美国烟叶进口业务的持续影响、全球烟草监管政策的变化以及海外电子烟业务的不确定性。虽然公司通过提升卷烟出口业务毛利率进行了一定程度的弥补,但美国市场的恢复仍需时间。此外,全球烟草市场的监管政策变化也可能对公司业务产生影响,投资者需密切关注相关政策动态。