猜你想问
这份报告主要分析了哪些核心内容?
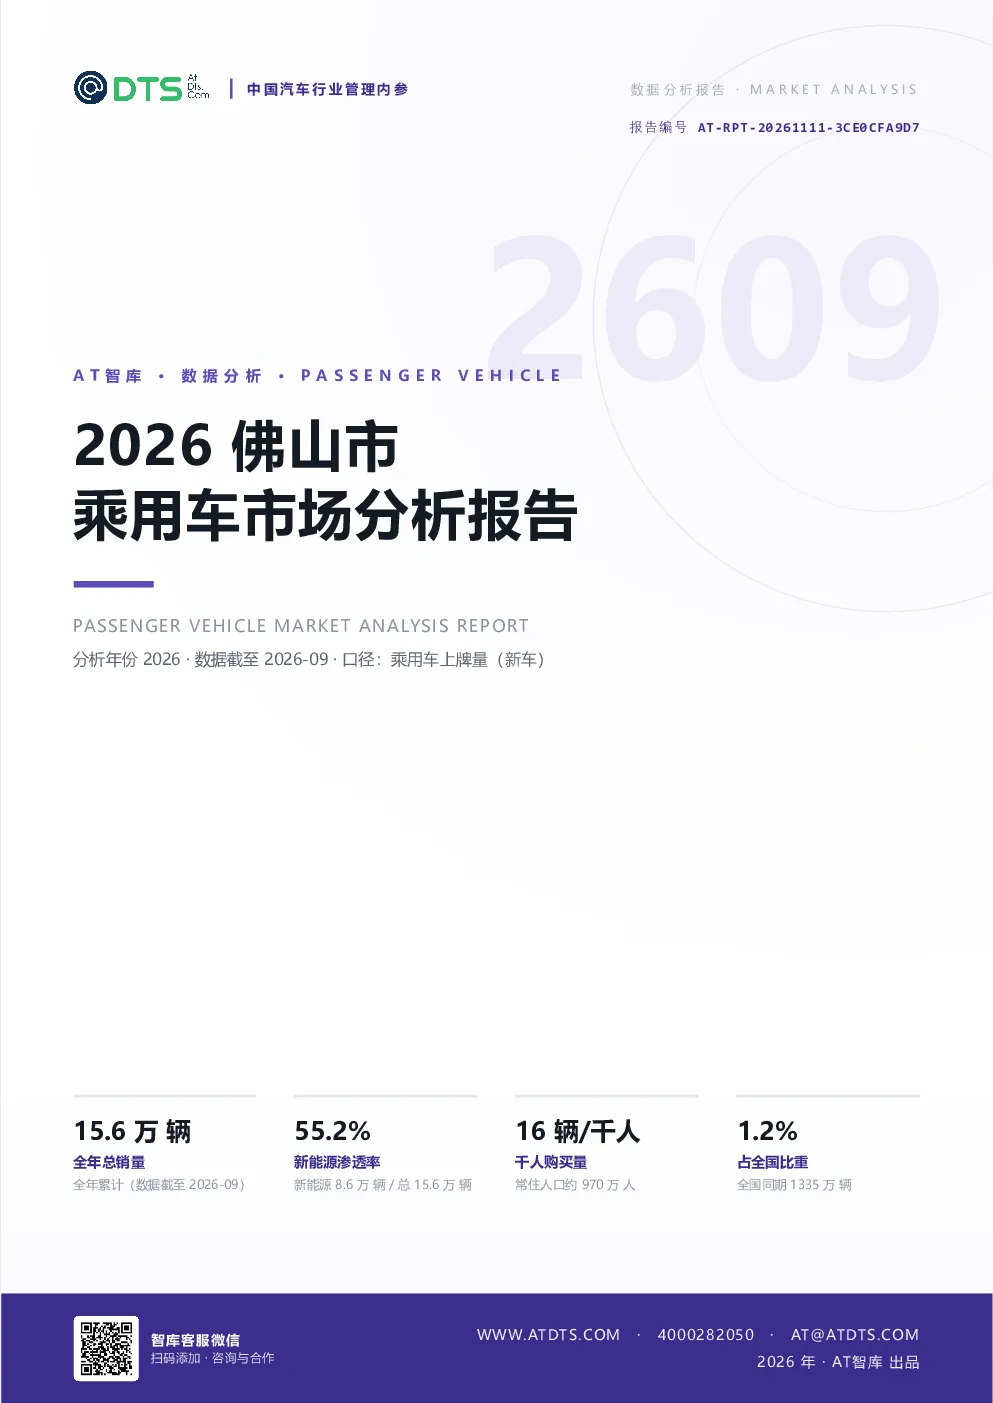
这份报告全面分析了2026年佛山市乘用车市场的核心指标,包括全年总销量、新能源渗透率、品牌竞争格局、产品结构等关键数据。报告显示,全年总销量为15.6万辆,同比下降10.2%;新能源渗透率达到55.2%,高于全国平均水平但低于广东省。比亚迪位居品牌榜首,国产车占比提升至68.1%,市场呈现消费升级趋势,中大型SUV和轿车需求增长明显。
当前乘用车行业的发展趋势如何?
当前乘用车行业呈现明显的新能源化与高端化趋势。全国新能源渗透率持续提升,2026年佛山市新能源渗透率达55.2%,其中纯电动占比67.2%。同时,市场消费升级趋势显著,中大型及以上车型占比达29.8%,SUV车型占比高达55.3%。品牌竞争格局分散,国产车凭借性价比优势占据主导地位,日系车最受欢迎。但市场总量仍面临下滑压力,需关注行业结构性调整带来的机遇与挑战。
报告中重点分析了哪些方向?
报告重点分析了佛山市乘用车市场的总量与节奏、品牌竞争、新能源与动力结构、产品结构以及区域对标等多个维度。在总量方面,报告揭示了市场月度波动规律和季节性特征,全年销量同比下滑但月间动能总体向上。品牌竞争方面,比亚迪领先,CR5集中度下降,国产车份额显著提升。新能源车系“宋”表现突出,市场高端化与SUV化趋势明显。此外,报告还对比了佛山与全国、广东省的平均水平,揭示了区域市场差异。
佛山市乘用车市场现状如何判断?
佛山市乘用车市场现状呈现总量下滑与结构优化的双重特征。虽然全年销量同比下降10.2%,但新能源渗透率提升至55.2%,高于全国平均水平,显示市场向绿色化转型。品牌竞争格局分散,国产车占主导,日系车受欢迎,但头部品牌集中度不高。产品结构方面,SUV和“其他”车型需求旺盛,中大型车型占比提升,消费升级趋势明显。全国排名中等,但与广东省平均水平存在一定差距,市场潜力有待进一步挖掘。
这份报告有哪些风险提示需要注意?
本报告提示,佛山市乘用车市场虽新能源渗透率提升,但总量仍面临下滑压力,需关注行业周期性波动对市场的影响。品牌竞争加剧可能导致价格战,影响利润空间。此外,新能源车产业链供应链稳定性、技术迭代速度等因素可能影响市场发展预期。区域对标显示,佛山新能源渗透率低于全国和广东省平均水平,需警惕区域市场竞争力不足的风险。政策变化、宏观经济波动也可能对市场产生不确定性影响。