猜你想问
这份报告主要分析了哪些核心内容?
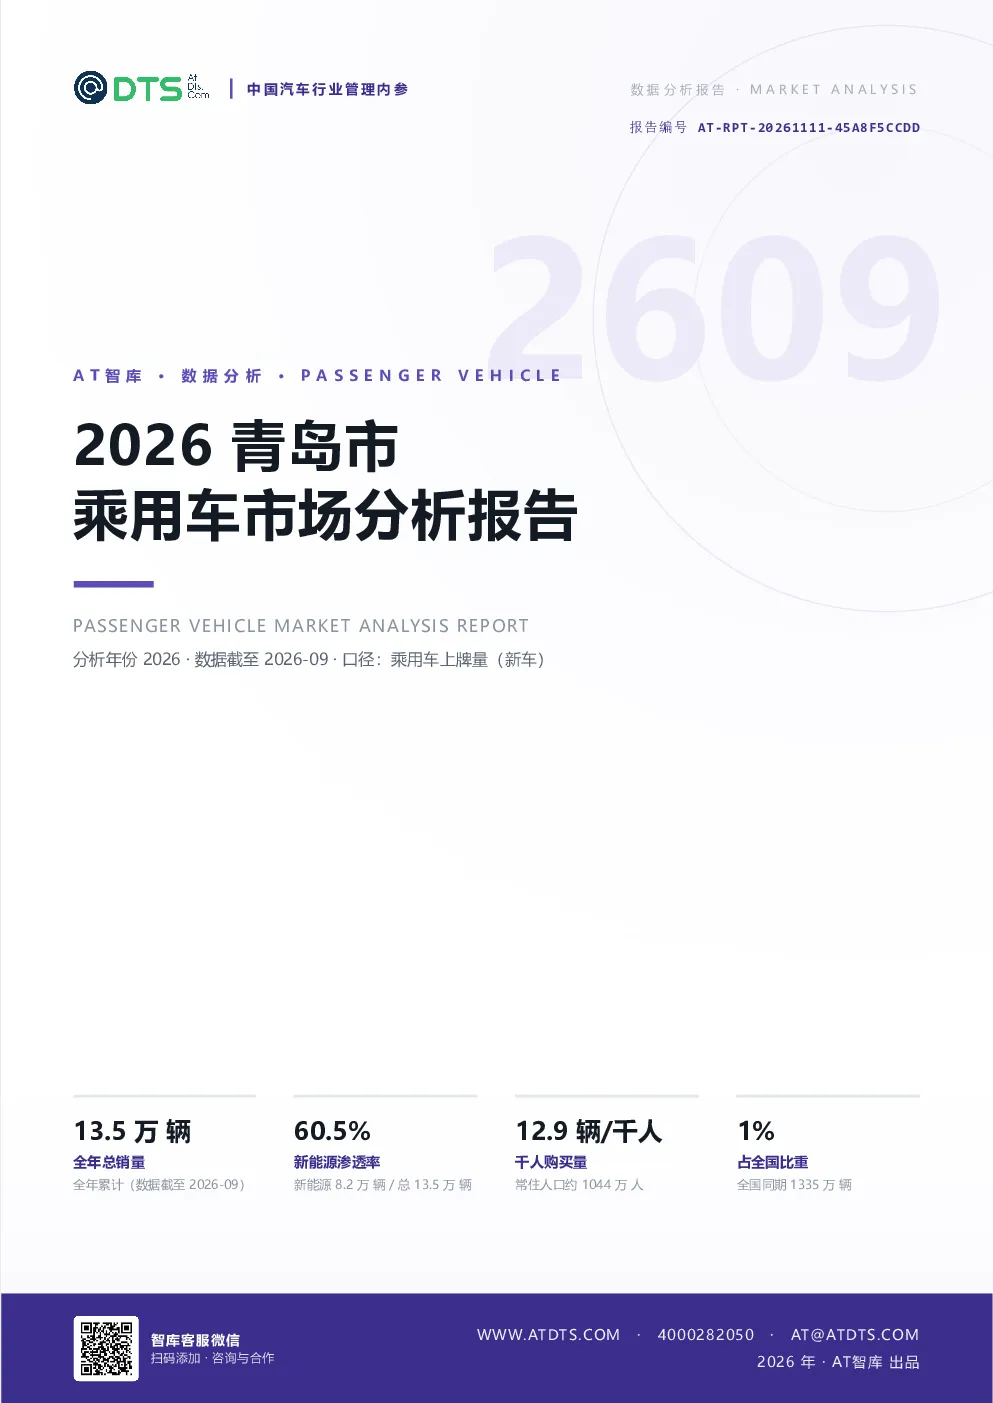
本报告深入分析了2026年青岛市乘用车市场的核心指标,包括全年总销量13.5万辆的同比下降23.4%,新能源渗透率高达60.5%,其中单月渗透率甚至达到68.2%。报告还揭示了千人购买量为12.9辆,位列全国第46位,品牌集中度(CR5)为24.9%且呈下降趋势,中大型及以上车型占比29.9%,反映了消费升级的明显趋势。此外,报告分析了市场的主导结构为SUV占比56.3%,以及4S店数量282家,店均年销量478辆等关键数据。
青岛市乘用车市场未来发展趋势如何?
从报告数据来看,青岛市乘用车市场呈现明显的消费升级趋势,中大型及以上车型占比持续提升,新能源渗透率领先全国平均水平,国产品牌占比高达67.8%,领先优势显著。SUV车型持续主导市场结构,而纯电动车型占比达到72.4%,显示出向新能源转型的坚定步伐。尽管全年总销量有所下滑,但月度波动系数仅为0.19,表明市场存在温和的旺淡季差异,整体结构仍保持相对稳定。
报告重点分析了哪些方向?
本报告重点分析了青岛市乘用车市场的品牌格局、新能源结构以及车型级别与车身形式。在品牌方面,比亚迪以1.2万辆的销量位居首位,国产品牌整体占比67.8%,德系品牌占比40.9%。新能源结构上,纯电动车型占比高达72.4%,畅销车型为Model Y,纯电动占比43.8%。车型级别方面,中型SUV占比最高,达到17%,中大型及以上车型占比29.9%,车身形式上MPV占比5.8%,而SUV占比高达56.3%。
当前青岛市乘用车市场现状如何?
当前青岛市乘用车市场呈现总量下降但结构优化的特点。全年总销量为13.5万辆,同比下降23.4%,但新能源渗透率高达60.5%,其中单月渗透率甚至达到68.2%,显示出市场向新能源转型的强劲动力。品牌集中度(CR5)为24.9%,呈下降趋势,千人购买量为12.9辆,位列全国第46位。市场结构上,SUV占比56.3,主导市场,中大型及以上车型占比29.9%,反映消费升级趋势。4S店数量282家,店均年销量478辆,市场渠道相对稳定。
这份报告有哪些风险提示需要注意?
本报告提示,尽管青岛市乘用车市场在新能源渗透率和品牌结构上表现亮眼,但全年总销量同比下降23.4%,反映出市场整体面临一定的下行压力。品牌集中度下降可能加剧市场竞争,而店均年销量478辆的水平也提示部分经销商面临挑战。此外,报告显示Q4销量为0辆,提示季节性波动可能对市场造成一定影响。投资者需关注市场总量下滑的潜在风险,以及品牌集中度变化可能带来的竞争格局调整。