猜你想问
2026年重庆市乘用车市场报告核心数据有哪些?
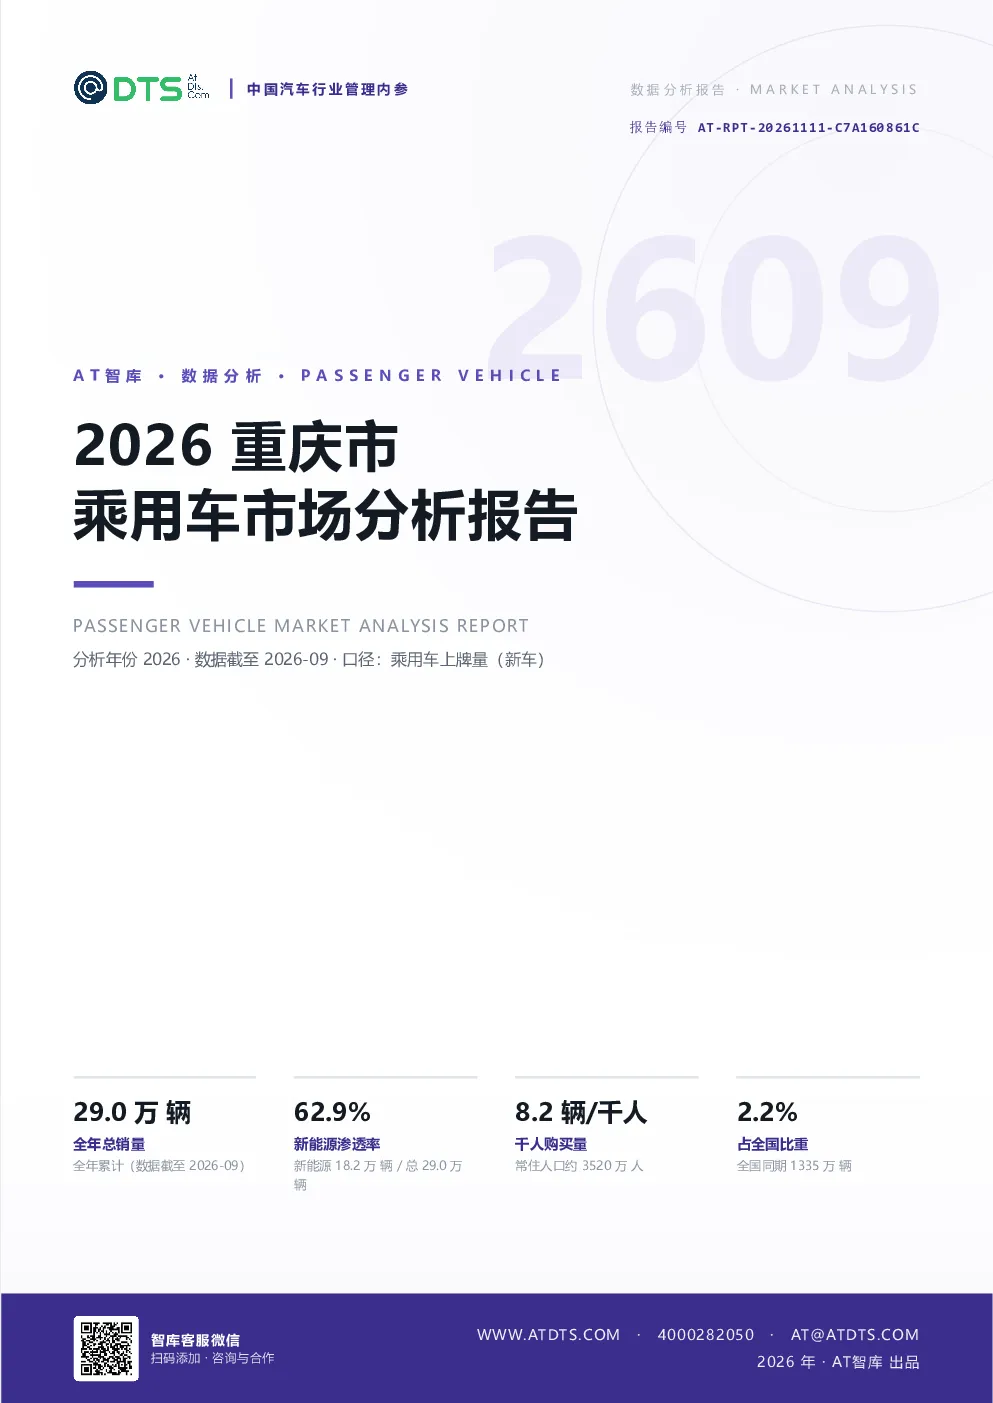
2026年重庆市乘用车市场全年累计上牌量29.0万辆,同比下降15%,全国排名第7位,占全国同期总量的2.2%。新能源渗透率62.9%,对应新能源上牌18.2万辆,千人购买量8.2辆,全国排名第99位。渠道方面,全市共有4S店613家。总量与节奏方面,下半年市场重于上半年,6月为单月峰值3.8万辆,2月为最低2.8万辆,峰谷差31%。全年累计同比下滑,环比动能偏弱。品牌竞争方面,比亚迪以3.0万辆居首,CR5为30.2%,头部集中度中等。国产车占79.3%,德系车占比最高(46.8%)。长安启源净增销量最多,份额提升1.6个百分点。新能源与动力方面,新能源渗透率持续上移,纯电动占比69.5%,汽油车占比33.4%。海狮06为最畅销新能源车型。产品结构方面,车型级别以中型SUV为主(18.2%),中大型及以上占比25.4%。车身形式以SUV为主(61.6%),MPV占比2.0%。
重庆市乘用车市场赛道未来发展趋势如何?
重庆市乘用车市场赛道呈现持续高端化趋势。近5年总上牌量下降,新能源渗透率提升,品牌集中度下降,中大型及以上占比和SUV占比上升。与全国相比,重庆市国产车占比、新能源渗透率、SUV占比均高于全国平均水平,千人购买量低于全国平均水平。区域对标显示,重庆市新能源渗透率高于全国6.9个百分点,销量同比高于全国5.1个百分点,TOP5品牌集中度高于全国4.3个百分点,与所在省份持平。这反映市场向高端化、新能源化方向发展,但千人购买量仍有提升空间。
报告重点分析了哪些方面?
报告重点分析了重庆市乘用车市场的总量与节奏、品牌竞争格局、新能源与动力结构、产品结构、车型榜单、同城概览、全国位次、结构演变及区域对标。总量与节奏分析了市场波动规律;品牌竞争格局聚焦比亚迪等头部品牌及国产车优势;新能源与动力结构揭示了纯电动占比提升趋势;产品结构展示了中型SUV和SUV的主导地位;车型榜单突出了海狮06等畅销车型;同城概览对比了重庆与全国的差异;全国位次明确了重庆市场的规模和竞争力;结构演变趋势显示持续高端化;区域对标则从省份维度验证了重庆市场的独特性。
当前重庆市乘用车市场现状如何判断?
当前重庆市乘用车市场呈现总量下滑但结构优化的特点。虽然全年上牌量同比下降15%,达到29.0万辆,位列全国第7,但新能源渗透率高达62.9%,对应18.2万辆新能源上牌量,纯电动占比69.5%。市场结构向中大型及以上车型和SUV倾斜,国产车占据主导地位。渠道方面,4S店网络完善。但千人购买量仅为8.2辆,位列全国第99位,显示市场潜力尚未完全释放。整体看,市场在规模收缩的同时,高端化、新能源化趋势明显,但需关注低千人购买量的隐忧。
这份研报存在哪些风险提示?
这份研报提示的风险主要集中在市场结构性变化和区域发展不平衡。首先,总量下滑趋势持续,虽然新能源渗透率提升,但传统燃油车市场萎缩可能影响相关产业链。其次,重庆市场虽然新能源渗透率高于全国平均水平,但千人购买量显著低于全国,反映本地消费能力或市场培育仍需加强。此外,头部品牌集中度虽高于全国,但整体市场仍较分散,竞争激烈可能压缩利润空间。最后,区域对标显示重庆市场与所在省份表现持平,但未达全国领先水平,需警惕外部竞争加剧带来的挑战。