猜你想问
福建省2026年乘用车市场报告核心内容是什么?
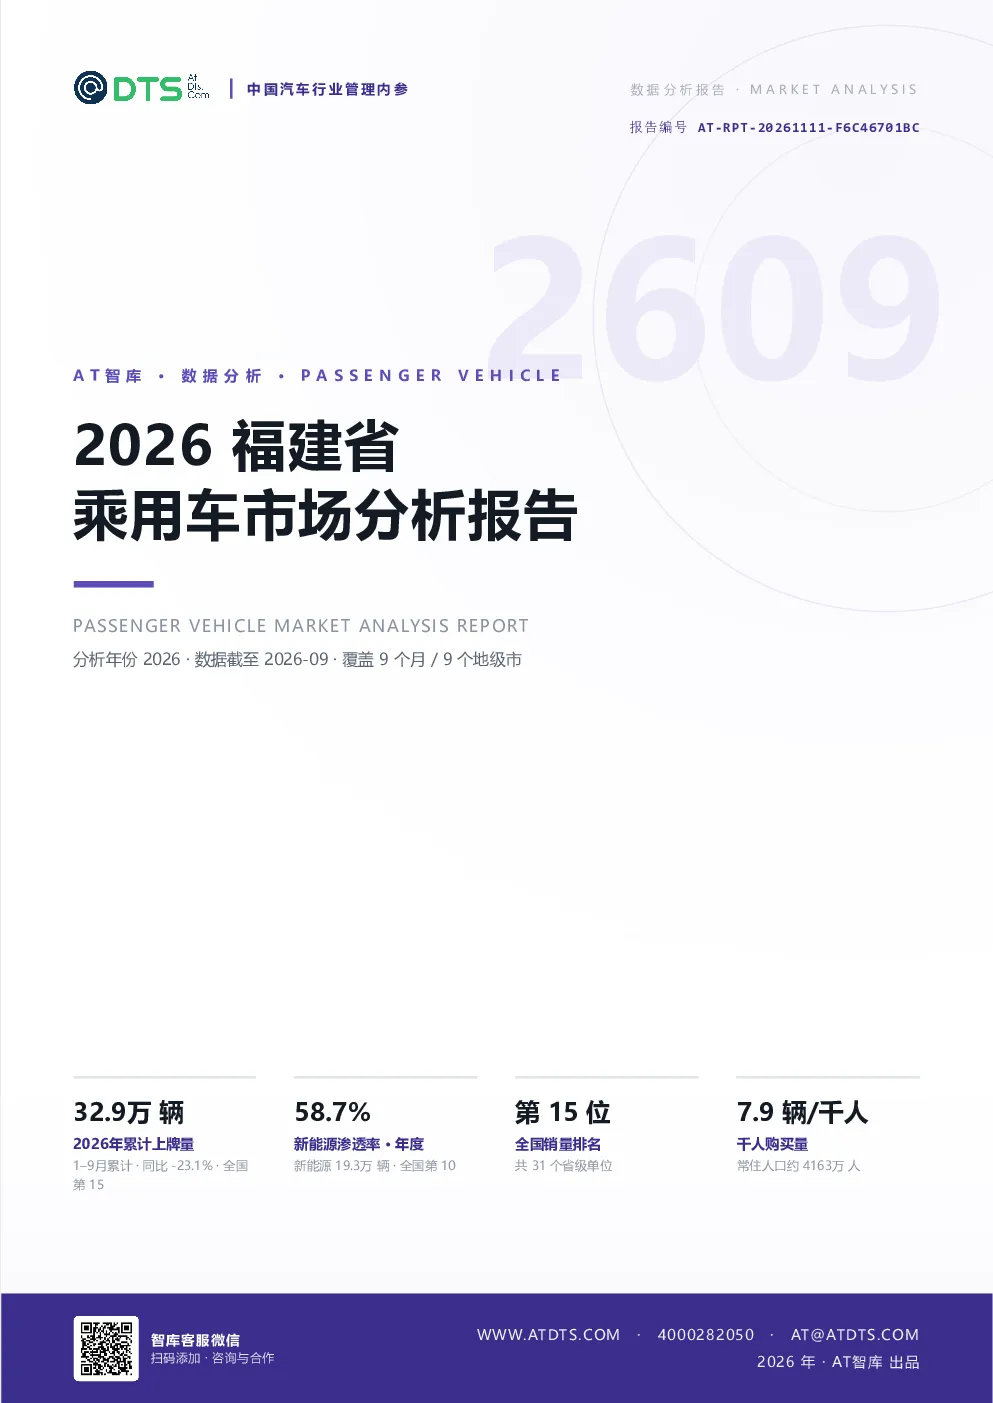
福建省2026年1-9月累计乘用车上牌量32.9万辆,同比下降23.1%,全国排名第15位,占全国市场份额2.5%。新能源汽车渗透率58.7%,高于全国平均水平。最新单月上牌量4.2万辆,同比下降31%,环比增长17.9%。千人购买量7.9辆,全国排名第22位。国产车占据主导地位,市场份额69.3%,比亚迪是省内销量第一的品牌。纯电动汽车占比42.8%,插电式混合动力汽车占比18.6%。SUV车型占比56.9%,中大型及以上车型占比27.2%。市场高度集中于前10个城市,厦门市以9.2万辆居首。全省共有4S店802家,店均年销量约410辆。
福建省乘用车行业发展趋势如何?
福建省乘用车市场电动化进程加速,新能源汽车渗透率持续提升,纯电动汽车占比42.8%。消费升级趋势明显,中大型及以上车型占比27.2%,SUV车型占比56.9%。市场高度集中于厦门等核心城市,厦门市新能源汽车渗透率最高、千人购买量最高。产品与渠道资源应向高价值细分市场倾斜,重点关注新能源汽车、中大型车型以及厦门等核心城市。
报告重点分析了哪些方向?
报告重点分析了福建省乘用车上牌量、品牌结构、动力结构、车型结构、区域格局及市场趋势。具体包括:1)上牌量及同比变化;2)国产车主导地位及比亚迪、零跑汽车市场份额;3)纯电动汽车、插电混动、增程式电动汽车占比;4)SUV、轿车、中大型及以上车型占比;5)厦门市市场集中度及新能源汽车渗透率;6)4S店分布及店均销量。
福建省乘用车市场现状如何判断?
福建省乘用车市场呈现电动化加速和消费升级趋势。新能源汽车渗透率58.7%,高于全国平均水平,但整体上牌量同比下降23.1%,最新单月同比下降31%。市场高度集中于厦门等核心城市,厦门市上牌量9.2万辆,新能源汽车渗透率最高。国产车占据主导地位,比亚迪是省内销量第一的品牌。中大型及以上车型占比27.2%,显示消费升级趋势。
该研报存在哪些风险提示?
福建省乘用车市场整体上牌量同比下降23.1%,最新单月同比下降31%,显示市场存在一定下行压力。市场高度集中于厦门等少数核心城市,区域发展不均衡可能带来风险。新能源汽车渗透率虽高,但整体销量下滑可能影响行业持续增长。需关注宏观经济环境变化对汽车消费的影响,以及政策调整可能带来的不确定性。