猜你想问
江西省2026年乘用车市场报告核心内容是什么?
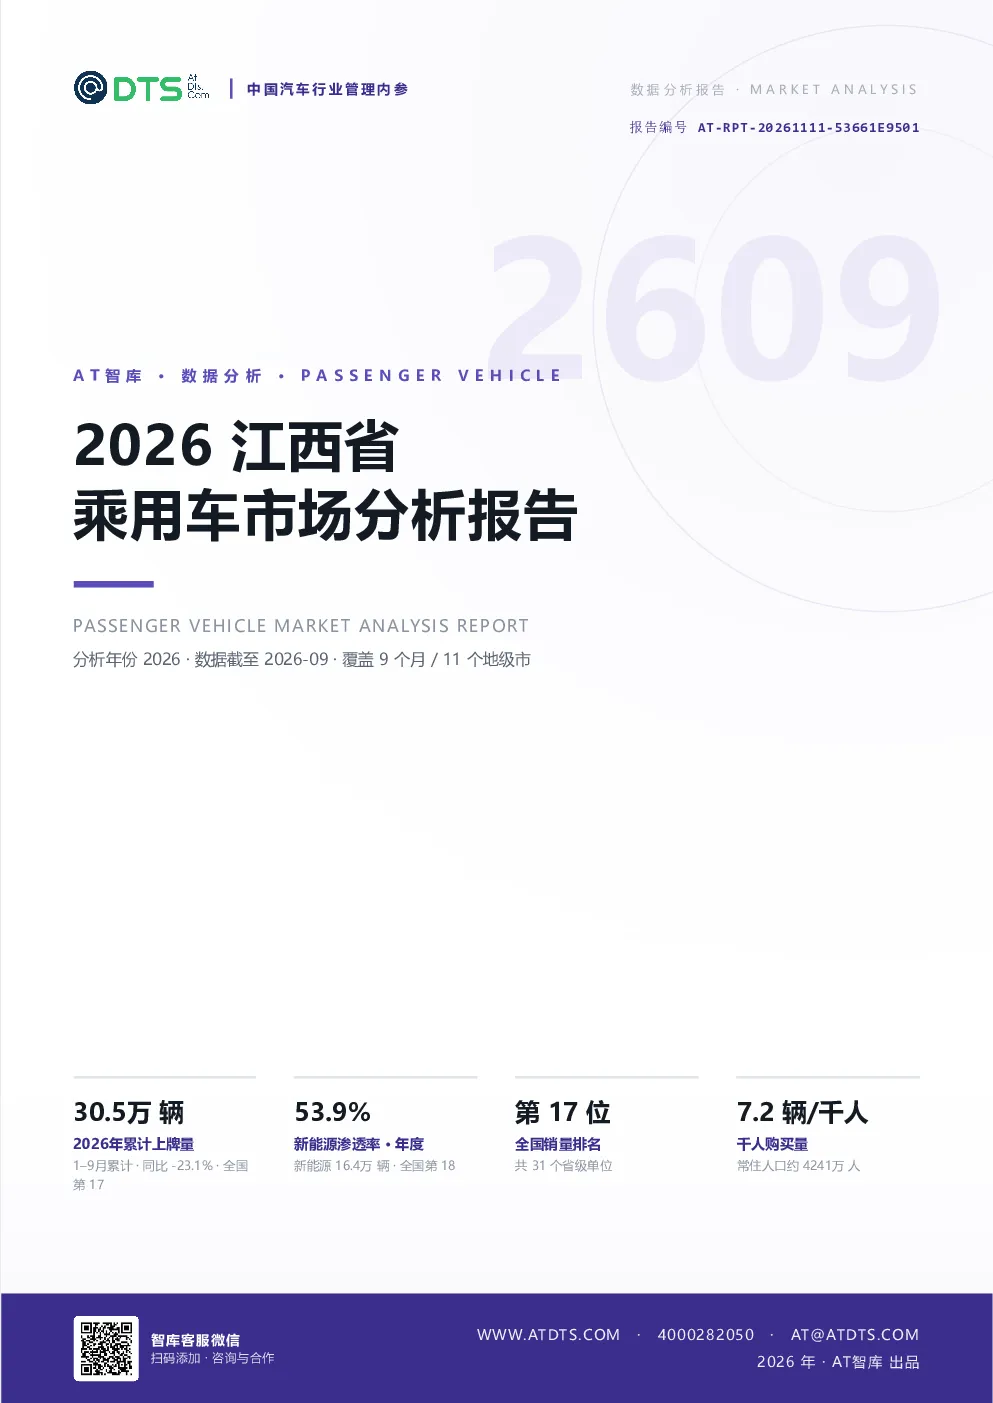
江西省2026年1-9月累计乘用车上牌量30.5万辆,同比下降23.1%,全国排名第17位。新能源渗透率53.9%,全国排名第18位;9月单月渗透率61.5%。千人购买量7.2辆,全国排名第24位。报告分析了市场结构、区域格局、渠道结构及全国对比情况,指出电动化已进入替代主导阶段,主力价格带的性价比和渠道效率是竞争关键。
江西省乘用车市场行业发展趋势如何?
江西省乘用车市场增速跑输全国大盘,规模居全国第17位,份额面临挤压。新能源渗透率和千人购买量均低于全国平均水平。市场结构显示国产车占比66.4%,德系车占比14.5%,头部集中度中等。紧凑型SUV和紧凑型轿车是主要车型,中大型及以上车型占比20.9%。星愿是省内销量第一车系,也是新能源销量第一车系。电动化已进入替代主导阶段,主力价格带的性价比和渠道效率是竞争关键。
报告重点分析了哪些方向?
报告重点分析了江西省乘用车市场的市场结构、区域格局、渠道结构及全国对比情况。市场结构方面,国产车占比66.4%,德系车占比14.5%,头部集中度中等。紧凑型SUV和紧凑型轿车是主要车型,中大型及以上车型占比20.9%。区域格局方面,销量高度集中于南昌市等10个城市,占全省97.7%。渠道结构方面,全省共有4S店686家,店均年销量444辆。全国对比方面,江西省规模居全国第17位,但增速跑输全国大盘,份额面临挤压。
江西省乘用车市场现状如何判断?
江西省乘用车市场现状表现为规模较小,增速跑输全国大盘,份额面临挤压。1-9月累计乘用车上牌量30.5万辆,同比下降23.1%,全国排名第17位。新能源渗透率53.9%,全国排名第18位;9月单月渗透率61.5%。千人购买量7.2辆,全国排名第24位。市场结构显示国产车占比66.4%,德系车占比14.5%,头部集中度中等。紧凑型SUV和紧凑型轿车是主要车型,中大型及以上车型占比20.9%。区域格局方面,销量高度集中于南昌市等10个城市,占全省97.7%。
江西省乘用车市场研报存在哪些风险提示?
江西省乘用车市场面临的主要风险包括:一是增速跑输全国大盘,规模居全国第17位,份额面临挤压;二是新能源渗透率和千人购买量均低于全国平均水平;三是市场结构中中大型及以上车型占比20.9%,可能存在结构性风险;四是销量高度集中于南昌市等10个城市,区域发展不均衡可能带来风险;五是电动化已进入替代主导阶段,主力价格带的性价比和渠道效率成为竞争关键,若处理不当可能影响市场表现。