猜你想问
2026年天津市乘用车市场核心数据有哪些?
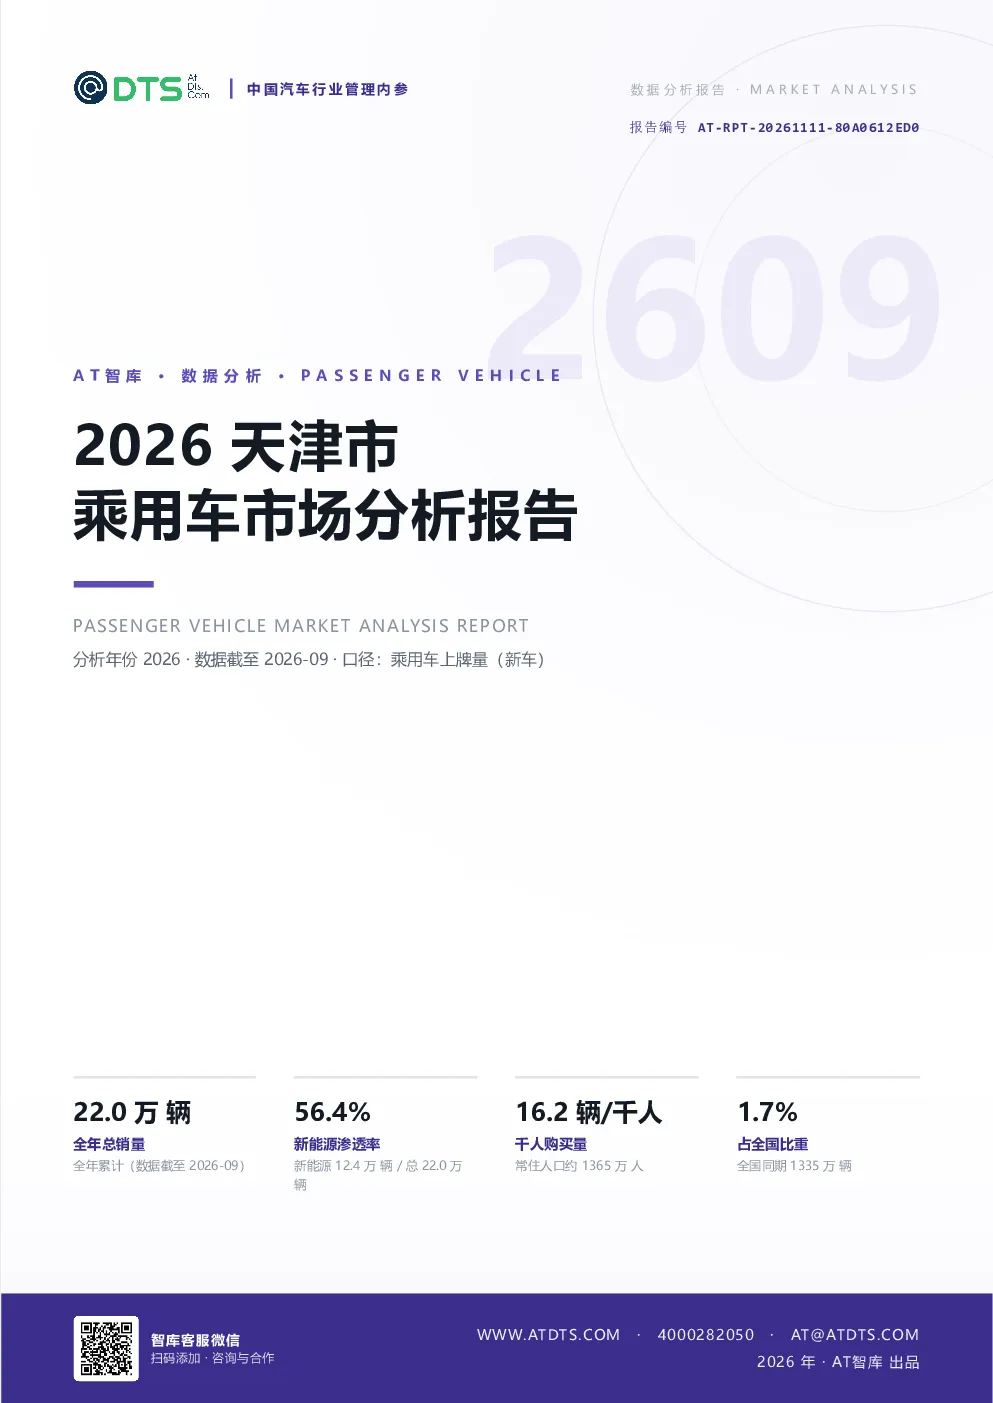
2026年天津市乘用车上牌量22.0万辆,同比下降20.1%,占全国1.7%,排名全国第11位。新能源渗透率56.4%,千人购买量16.2辆,中大型及以上占比28.3%,SUV占比55.6%。4S店数量353家,店均年销量625辆。全年上牌量相对均衡,单月峰值出现在9月(2.6万辆)。同比仅1月为正增长(+39.2%),其余为负增长;环比4月为正增长(+9.9%),其余为负增长。
天津市乘用车市场新能源发展趋势如何?
天津市乘用车市场新能源渗透率持续提升,由28.1%升至68.1%。纯电动占比54.8%,插电混动占比34.8%。最畅销新能源车型为“宋”(5,439辆)。与全国相比,天津市新能源渗透率高出0.4个百分点,千人购买量持平,CR5高出5.8个百分点。显示出天津市在新能源汽车领域的积极布局和较高接受度。
报告重点分析了哪些品牌和车型结构?
报告显示比亚迪以2.6万辆领先,CR5约31.7%。国产车占比65%,合资与进口车占比35%。德系车占比最高(19.1%)。零跑净增销量最多(2,188辆)。车型级别以“中型SUV”为主(15%),中大型及以上占比28.3%。车身形式以“MPV”为主(6.4%)。SUV占比55.6%,消费升级趋势明显。
如何判断天津市乘用车市场现状?
天津市乘用车市场呈现总量下滑、新能源渗透率提升、消费升级的趋势。品牌集中度下降,竞争格局相对分散。中大型及以上车型占比提升,SUV仍是主流选择。与全国相比,天津市新能源渗透率略高,千人购买量持平,CR5占比更高。整体市场虽面临下滑压力,但新能源和高端化需求成为潜在增长点。
阅读这份研报需要注意哪些风险?
天津市乘用车市场总量下滑趋势明显,可能影响经销商盈利能力。品牌集中度下降可能导致竞争加剧,部分品牌市场份额波动风险。新能源车型占比快速提升,传统燃油车面临转型压力。消费升级趋势下,中高端车型需求变化可能带来市场不确定性。需关注宏观经济环境对汽车消费的潜在影响。