猜你想问
东莞市2026年乘用车市场报告核心数据有哪些?
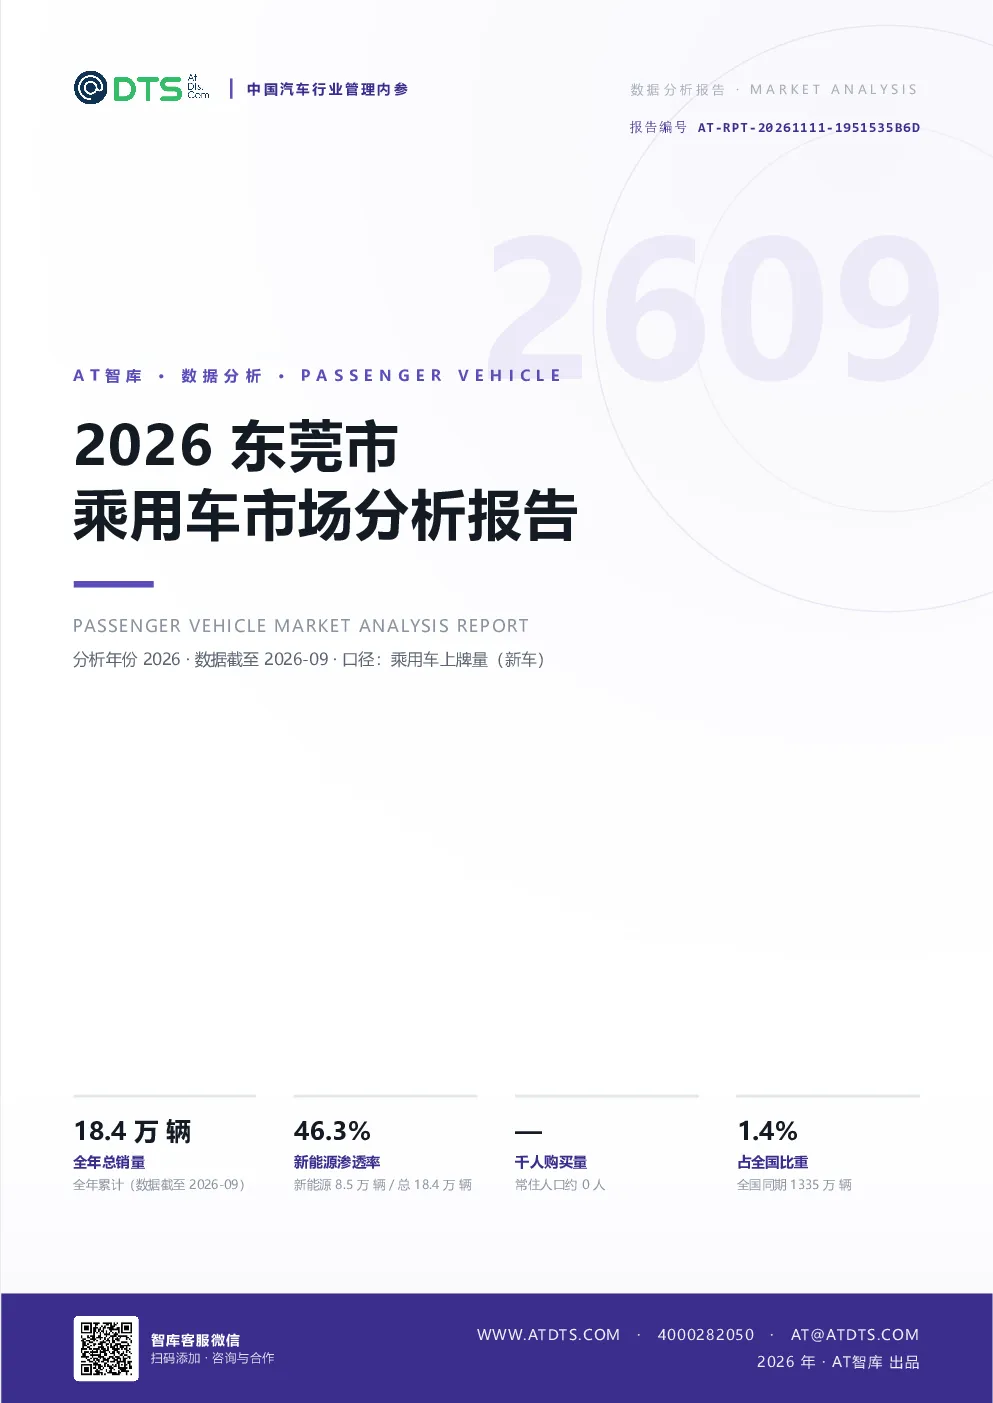
2026年东莞市乘用车市场全年累计上牌量为18.4万辆,同比下降18.2%,新能源渗透率达到46.3%,在全国排名第15位,占全国总量的1.4%。市场销量分布相对均衡,9月达峰值2.2万辆,同比仅1月微增,其余月份均下降,环比6月有所回升。品牌竞争方面,广汽丰田以1.3万辆领先,CR5约为27.6%,国产车占比59.9%,日系车占比最高为26.2%,零跑净增销量最多达1466辆。新能源结构中,纯电动车占比65.1%,Model Y最畅销达2707辆。车型结构上,中型SUV占比最高为13.2%,中大型及以上车型占比28.5%,MPV占比4.2%,SUV占比52.4%。
乘用车行业未来发展趋势如何?
近五年东莞市乘用车市场总量波动较大,峰谷差达59%,但新能源渗透率显著提升,从21.1%升至46.3%,显示行业向新能源转型趋势明显。品牌集中度CR5有所下降,从35.2%降至27.6%,市场竞争格局趋于分散。中大型及以上车型占比提升,从11.5%升至28.5%,反映消费升级趋势。SUV车型持续保持领先地位,占比52.4%,成为市场主力。整体看,行业正经历结构性调整,新能源和消费升级是主要驱动力。
报告重点分析了哪些方面?
本报告重点分析了东莞市2026年乘用车市场的销量、品牌竞争、新能源渗透及车型结构等关键维度。销量方面,详细拆解了全年节奏、同比环比变化及月度分布特征。品牌竞争上,聚焦了CR5品牌表现、国产车与日系车占比及零跑等新势力增长情况。新能源结构中,深入探讨了纯电动车占比、Model Y等热门车型销量及渗透率提升路径。车型结构上,分析了中型SUV、中大型及以上车型、MPV和SUV的市场份额变化。同时,对比了东莞市与全国、广东省的市场表现差异,揭示了区域特色。
当前乘用车市场现状如何判断?
当前东莞市乘用车市场呈现总量下滑但结构优化的特征。虽然全年销量同比下降18.2%,但新能源渗透率提升至46.3%,显示市场向绿色化转型。品牌竞争方面,国产车占比达59.9%,日系车占26.2%,市场多元化程度提高。车型结构上,SUV仍是主流,中大型及以上车型占比提升,反映消费能力增强。与全国和广东省相比,东莞市新能源渗透率分别低9.7和12.1个百分点,但CR5指数更高,显示本地市场品牌集中度相对较高。整体看,市场处于调整期,但结构性机会值得关注。
研报提示哪些潜在风险?
本报告提示东莞市乘用车市场面临的主要风险包括:一是总量下滑持续,同比下降18.2%的降幅虽低于全国平均水平,但仍显示市场承压;二是新能源渗透率相对滞后,低于全国和广东省平均水平,可能影响区域经济绿色转型进程;三是品牌竞争加剧,CR5下降至27.6%意味着更多品牌参与竞争,可能压缩头部企业利润空间;四是外部经济环境变化可能进一步影响消费信心,对市场复苏带来不确定性。投资者需关注销量波动、品牌集中度变化及政策导向等因素对市场的影响。