猜你想问
这份报告的核心内容是什么?
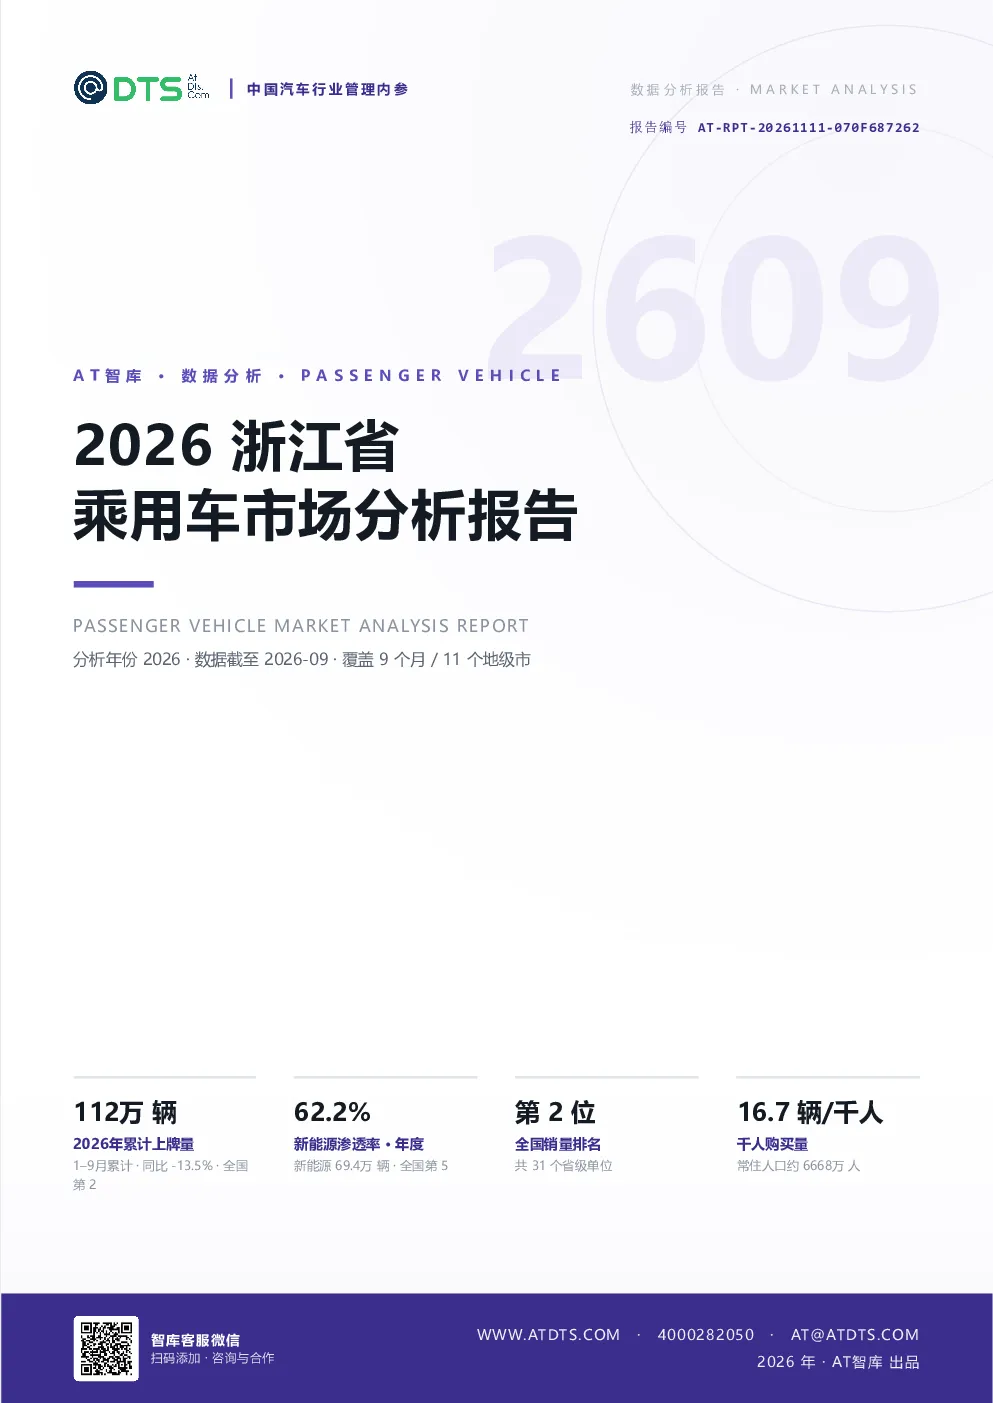
报告显示2026年1-9月浙江省乘用车累计上牌量112万辆,同比下降13.5%,位列全国第2位;新能源渗透率62.2%,位列全国第5位;千人购买量16.7辆,位列全国第3位。电动化加速,新能源渗透率持续提升,中大型及以上车型占比提升,消费升级趋势明显。杭州市上牌量30.9万辆,占全省27.7%;温州市新能源渗透率最高,为65.9%
浙江省乘用车行业未来发展趋势如何?
电动化已进入替代主导阶段,燃油产品线进入存量替代阶段。消费升级趋势明显,高端产品与高毛利售后是增量方向。产品与渠道资源应向高价值细分倾斜,重点关注新能源、中大型车以及核心城市市场。品牌CR5集中度中等,国产车占比较高,零跑品牌份额提升最快
报告重点分析了哪些方向?
报告重点分析了浙江省乘用车市场的总量趋势、结构变化、竞争格局和区域分布。总量方面,同比下降但跑赢全国大盘;结构方面,电动化加速,新能源渗透率提升,中大型车占比提升;竞争方面,品牌CR5集中度中等,国产车占比较高;区域方面,市场高度集中于杭州市等核心城市
当前浙江省乘用车市场现状如何判断?
当前浙江省乘用车市场总量同比下降13.5%,但跑赢全国大盘,份额有扩张动能。新能源渗透率达62.2%,中大型及以上车型占比提升,消费升级趋势明显。市场高度集中于杭州市等核心城市,温州市新能源渗透率最高。电动化加速,燃油车进入存量替代阶段
这份研报存在哪些风险提示?
报告显示市场高度集中于少数核心城市,存在区域发展不均衡风险。电动化加速可能带来传统燃油车市场压力,消费升级趋势可能增加高端车型需求波动。品牌集中度中等,市场竞争仍较激烈,需关注零跑等新品牌崛起对市场格局的影响
你可能感兴趣
2026捷途全国乘用车市场分析报告
交运设备AT智库2026-11-11
2026深蓝全国乘用车市场分析报告
交运设备AT智库2026-11-11
2026日产全国乘用车市场分析报告
交运设备AT智库2026-11-11
2026长安启源全国乘用车市场分析报告
交运设备AT智库2026-11-11
2026台州市乘用车市场分析报告
交运设备AT智库2026-11-11
2026 武汉市乘用车市场分析报告
交运设备AT智库2026-11-11
2026安徽省乘用车市场分析报告
交运设备AT智库2026-11-11
2026无锡市乘用车市场分析报告
交运设备AT智库2026-11-11
2026青岛市乘用车市场分析报告
交运设备AT智库2026-11-11
2026奔驰全国乘用车市场分析报告
交运设备AT智库2026-11-11