猜你想问
宁夏回族自治区2026年乘用车市场核心数据有哪些?
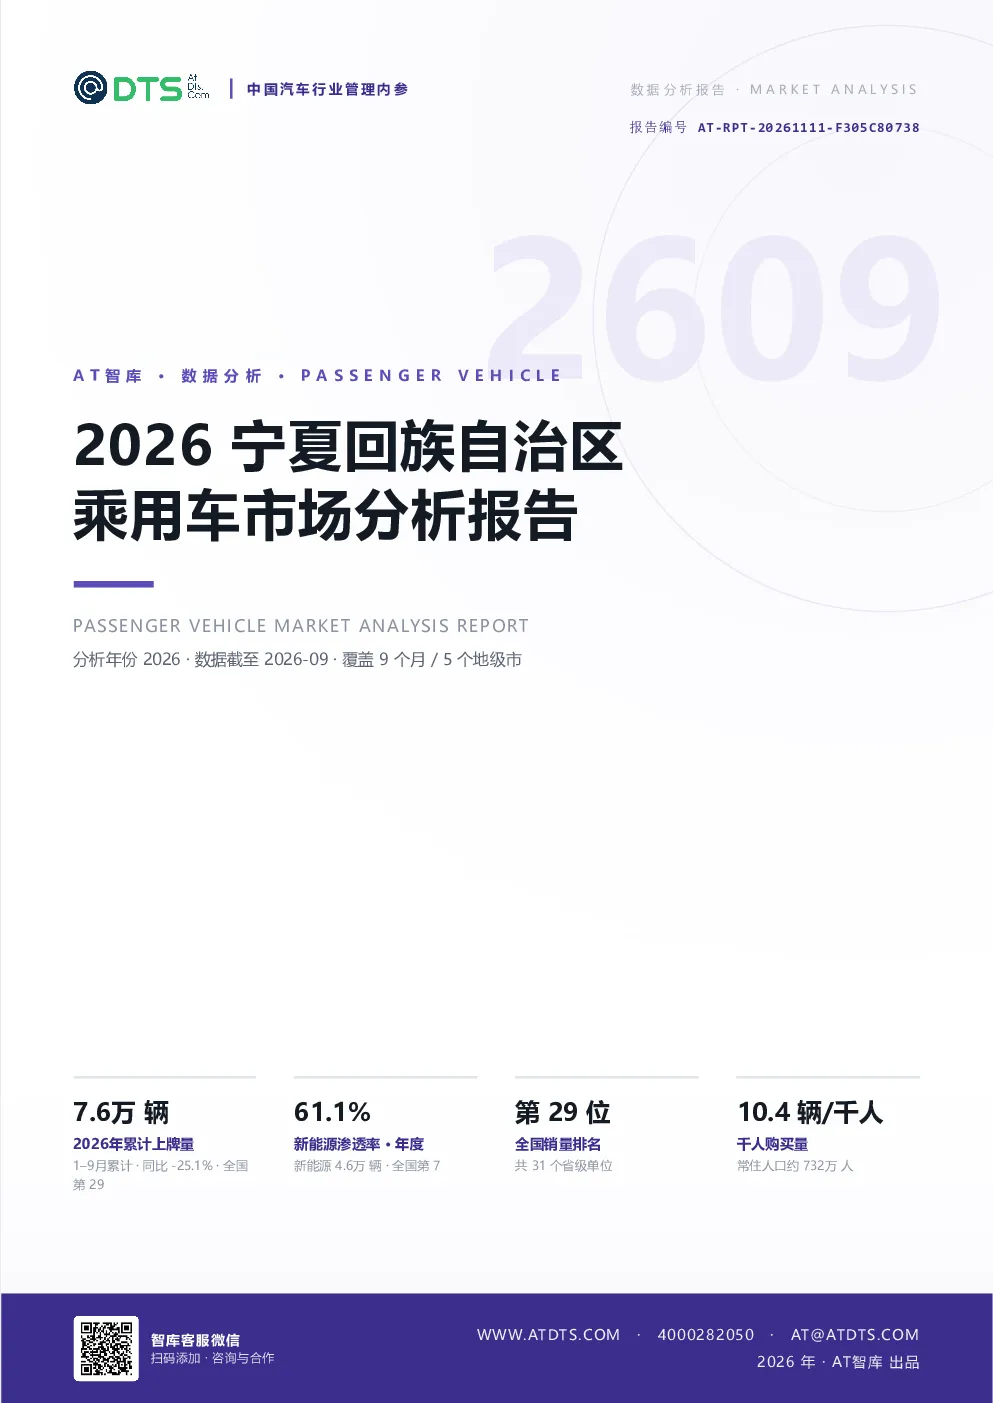
2026年1-9月,宁夏回族自治区乘用车累计上牌量7.6万辆,同比下降25.1%,全国排名第29位;新能源渗透率61.1%,新能源上牌量4.6万辆,渗透率全国第7位;最新单月(2026-09)上牌量9,470辆,同比下降18.2%,环比增长6.8%;千人购买量10.4辆/千人,全国第10位;品牌CR5为30.8%,HHI指数365,集中度中等;中大型及以上车型占比25.2%,消费升级趋势明显;SUV占比69.2%,占比最高。
宁夏乘用车市场新能源发展趋势如何?
2026年1-9月,宁夏回族自治区新能源渗透率持续提升至61.1%,其中插混占比47.6%,纯电占比41.3%;燃油车结构仍处于拉锯状态,汽油车占比33.9%,插电式混合动力车占比29.1%。新能源渗透率高于全国平均水平5.1个百分点,千人购买量高于全国平均水平0.6辆/千人,相对最强的一项是新能源渗透率。
报告重点分析了哪些品牌和车型?
报告重点分析了宁夏省内销量第一品牌比亚迪,2026年1-9月销量9,583辆;品牌集中度CR5为30.8%,CR10为45.5%;国产车占比77.9%,合资车占比21.4%;方程豹份额提升最快,增长2.8个百分点。车型方面,紧凑型SUV占比最高,为27.7%;中大型及以上车型占比25.2%,消费升级趋势明显;SUV占比69.2%,占比最高。
宁夏乘用车市场现状如何判断?
宁夏回族自治区乘用车市场规模占全国0.6%,增速跑输全国大盘,份额面临挤压;但新能源渗透率高于全国平均水平5.1个百分点,千人购买量高于全国平均水平0.6辆/千人;市场高度集中于银川市,占全省75.5%;4S店店均年销量437辆,高于全省平均水平。
宁夏乘用车市场存在哪些风险?
宁夏乘用车市场规模占比较小,仅占全国0.6%,增速跑输全国大盘,份额面临挤压。市场高度集中于银川市等少数核心城市,渠道资源分配不均可能导致部分区域市场机会错失。此外,中大型及以上车型占比虽提升至25.2%,但整体市场购买力仍受限于区域经济水平,需关注宏观经济波动对市场的影响。