猜你想问
湖南省乘用车市场2026年核心数据有哪些?
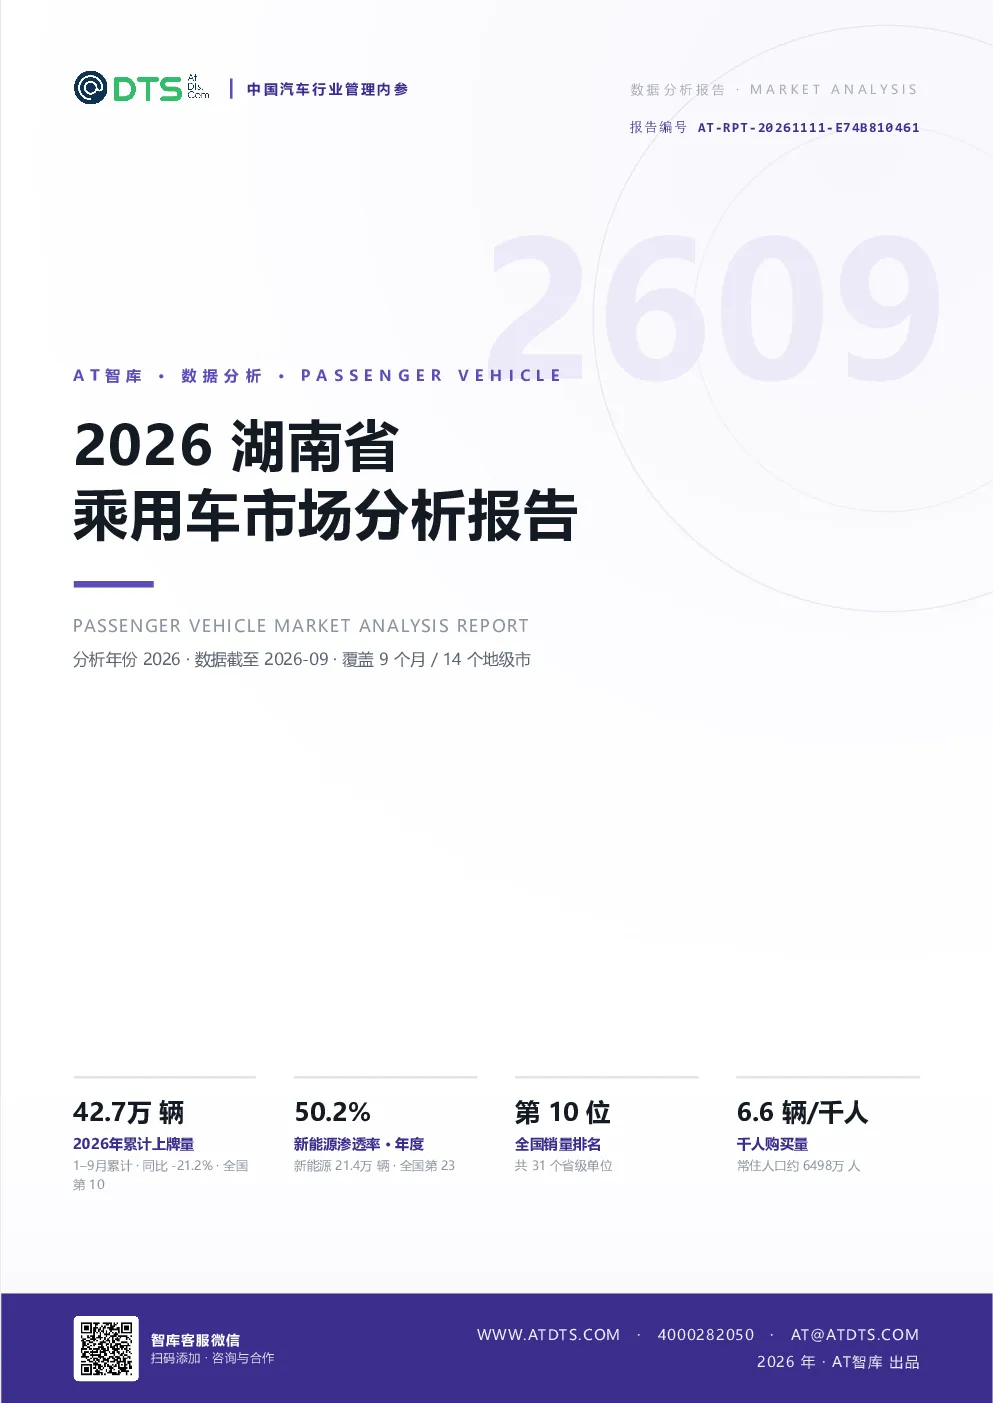
2026年1-9月湖南省乘用车市场累计上牌量42.7万辆,同比下降21.2%,单月销量5.2万辆,环比增长14.2%。新能源渗透率50.2%,其中纯电占比74.1%,插混占比21.6%。品牌集中度CR5约30%,CR10约45.3%。销量排名前五的品牌依次为比亚迪、长安汽车、吉利汽车、上汽通用五菱和长安福特。车型级别中,紧凑型SUV占比最高,为22.7%;中大型及以上车型占比21.3%。长沙市的销量和千人购买量均位居全省首位,前10个城市合计占全省89.2%。全省4S店数量1015家,店均年销量约420辆。
湖南省乘用车市场电动化发展趋势如何?
湖南省乘用车市场电动化进程加速,新能源渗透率已达50.2%,其中纯电车型占比高达74.1%,显示出较强的电动化偏好。虽然全国排名第23位,但增速较快,表明市场对新能源车型的接受度持续提升。未来随着政策支持和技术进步,预计纯电和插混车型将占据更大市场份额,对传统燃油车形成替代效应,市场结构将进一步优化。
报告重点分析了哪些竞争方向?
报告重点分析了湖南省乘用车市场的性价比竞争和渠道效率。由于品牌集中度CR5仅约30%,CR10约45.3%,市场呈现分散竞争格局。主力价格带车型的性价比成为关键竞争因素,企业需通过优化成本和提升产品力来吸引消费者。同时,4S店渠道效率直接影响销量,店均年销量约420辆,表明渠道优化空间较大,提升服务质量和销售效率是提升竞争力的关键。
当前湖南省乘用车市场现状如何判断?
当前湖南省乘用车市场呈现电动化加速、消费结构平稳的特点。虽然整体销量同比下降21.2%,但环比增长14.2%,显示出市场存在一定韧性。新能源渗透率提升,品牌和车型结构相对均衡,长沙等核心城市市场集中度高,表明市场发展较为健康。但头部品牌集中度中等,渠道效率有待提升,未来竞争将更加激烈。
本报告有哪些需要注意的风险提示?
本报告提示湖南省乘用车市场存在竞争加剧风险,由于品牌集中度不高,企业间价格战和渠道竞争可能加剧,影响利润水平。此外,新能源技术快速迭代可能带来产品生命周期缩短风险,企业需持续投入研发以保持竞争力。政策变化也可能影响市场节奏,如补贴退坡或新规实施,需密切关注行业动态。