猜你想问
2026西藏自治区乘用车市场报告核心数据有哪些?
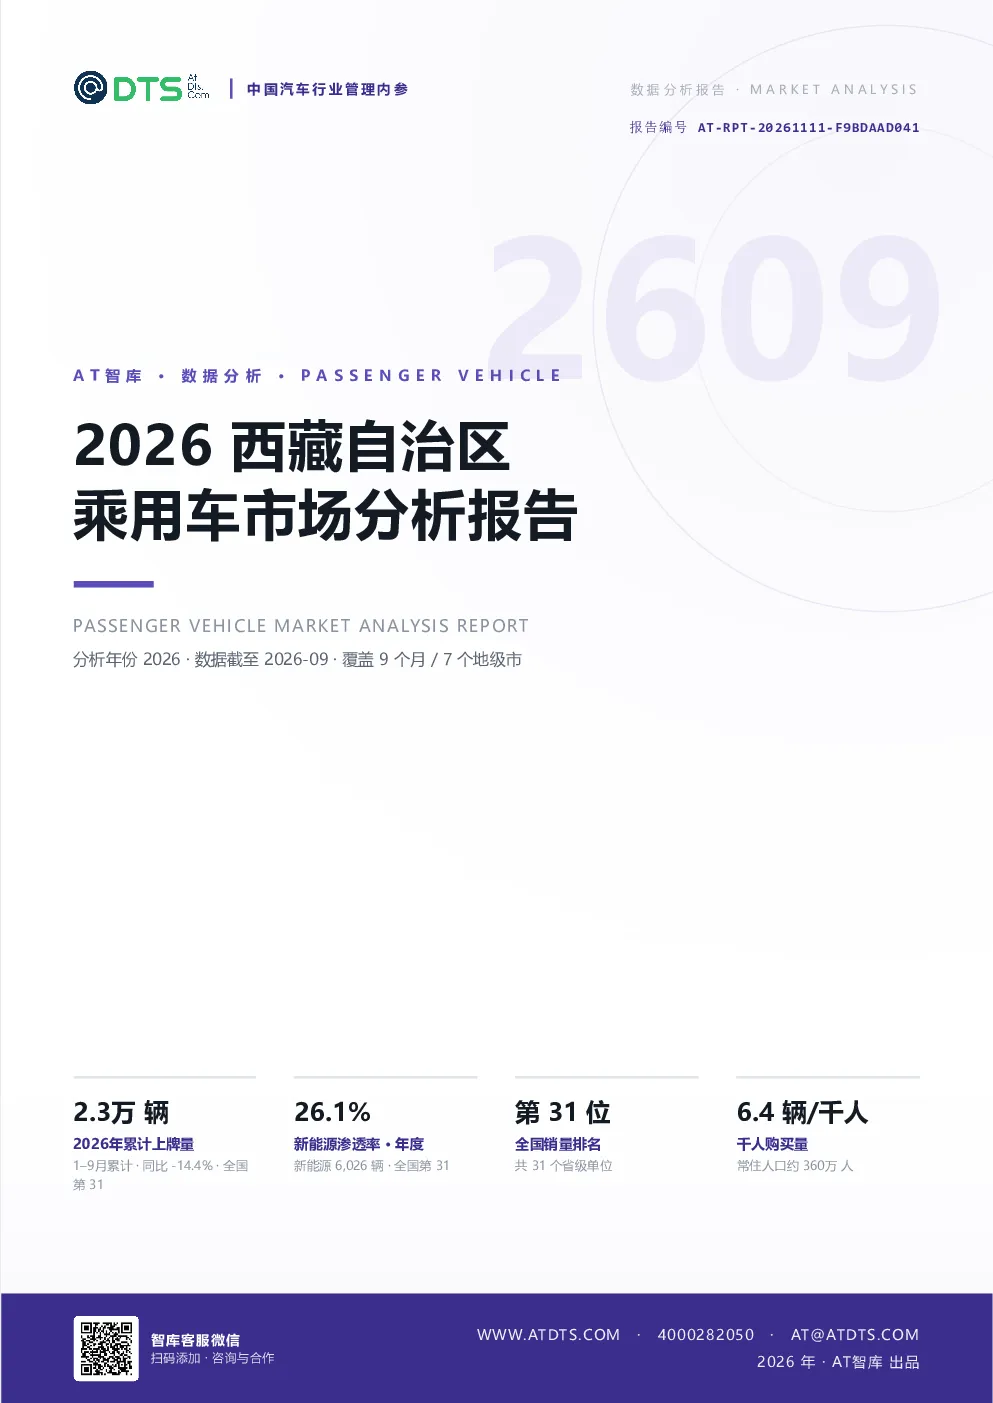
2026年1-9月,西藏自治区乘用车市场累计上牌量2.3万辆,同比下降14.4%,全国排名第31位。新能源渗透率26.1%,同比提升4.3个百分点,但低于全国平均水平(56%),单月渗透率37.5%。千人购买量6.4辆,全国排名第29位。市场结构方面,中大型及以上车型占比21.9%,SUV车型占比82.4%,品牌CR5为28.2%,CR10为48.9%。新能源车型中,插混车型占比55.5%,纯电车型占比25.9%。区域格局呈现高度集中,拉萨市上牌量占比79%,前10个城市合计占100%。渠道方面,4S店占比64.2%,非4S触点占比35.8%,店均年销量226辆。
乘用车行业未来发展趋势如何?
长期趋势显示,新能源渗透率持续提升,消费升级趋势明显,高端化车型和高毛利售后是增量方向。但电动化仍处中期阶段,主力价格带的性价比和渠道效率是竞争关键。市场结构方面,SUV车型仍将是主流,但中大型车型的占比有望逐步提升。品牌集中度将进一步提高,CR5和CR10的占比可能继续扩大。区域发展不均衡问题仍将存在,拉萨市等核心城市的市场集中度较高。渠道方面,4S店仍将占据主导地位,但非4S触点的占比有望逐步提升。
报告重点分析了哪些方面?
报告重点分析了西藏自治区乘用车市场的规模、结构、区域分布、渠道分布以及未来发展趋势。其中,新能源渗透率提升、消费升级、高端化趋势、主力价格带性价比和渠道效率是报告关注的重点分析方向。报告还分析了拉萨市等核心城市的市场集中度较高的问题,以及4S店和非4S触点渠道的竞争格局。
当前西藏乘用车市场现状如何?
当前西藏自治区乘用车市场呈现规模收缩、新能源渗透率提升但低于全国平均水平、SUV车型仍是主流、区域发展不均衡、4S店仍占主导等特点。市场整体规模较小,千人购买量较低,但新能源车型占比在逐步提升。中大型车型占比相对较低,但呈现上升趋势。拉萨市等核心城市市场集中度较高,其他城市市场发展相对滞后。4S店仍是主要的销售渠道,但非4S触点的占比在逐步提升。
该研报存在哪些风险提示?
该研报提示,西藏自治区乘用车市场仍处于发展初期,电动化程度相对较低,市场渗透率提升空间较大,但受限于当地消费能力和基础设施等因素,市场发展可能存在不确定性。此外,市场竞争日益激烈,品牌集中度提升可能导致部分品牌市场份额下降。渠道方面,4S店面临转型压力,非4S触点的占比提升可能对4S店造成冲击。