猜你想问
纸浆市场最新走势如何?
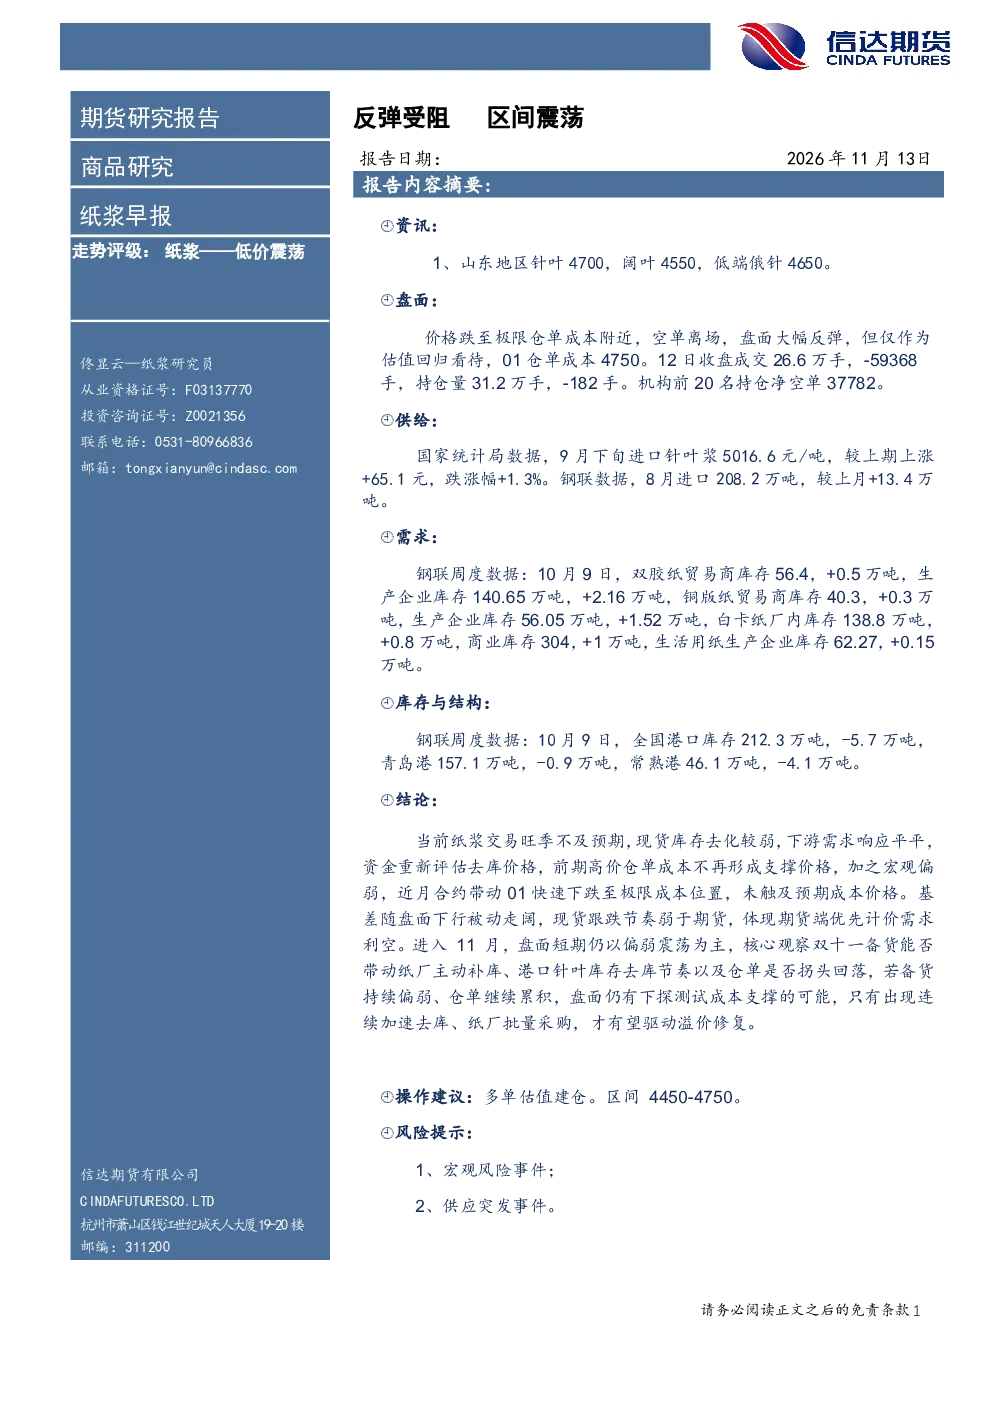
当前纸浆市场呈现低价震荡态势。价格跌至极限仓单成本附近后反弹,但仅是估值回归。交易旺季不及预期,现货库存去化较弱,下游需求响应平平。近月合约带动主力合约快速下跌至成本位置,基差随盘面下行被动走阔,现货跟跌节奏弱于期货,体现期货端优先计价需求利空。
纸浆行业未来发展趋势是什么?
纸浆行业未来短期仍以偏弱震荡为主。核心需观察双十一备货能否带动纸厂主动补库、港口针叶库存去库节奏以及仓单是否拐头回落。若备货持续偏弱、仓单继续累积,市场仍有下探测试成本支撑的可能;若出现连续加速去库、纸厂批量采购,才有望驱动市场情绪修复。进口数据显示9月针叶浆价格上涨,但整体需求端表现平淡。
本报告重点分析了哪些方面?
本报告重点分析了纸浆市场的走势评级、盘面表现、供给端进口数据、需求端下游库存、港口库存情况以及基差变化。指出主力合约价格跌至极限仓单成本附近后反弹仅是估值回归,而非趋势性反转。同时分析了库存去化、需求响应、基差走阔等关键因素对市场的影响。
当前纸浆市场处于什么状态?
当前纸浆市场处于低价震荡状态。主力合约价格跌至01仓单成本附近(4750元/吨)后出现反弹,但反弹动力不足。交易旺季表现不及预期,现货库存去化缓慢,下游企业及贸易商库存均有所增加。市场整体在宏观偏弱环境下表现疲软,基差被动走阔,期货与现货价格走势分化。
本报告有哪些风险提示?
本报告提示的主要风险包括宏观风险事件和供应突发事件。宏观层面需关注可能影响市场情绪和政策的环境变化;供应端需警惕可能出现的意外增减产事件,如主要纸浆生产国政策调整、环保限产等。这些因素都可能对纸浆市场短期走势产生较大影响,需持续关注相关动态。
你可能感兴趣
纸浆早报:修复反弹受阻,价格弱势震荡
信达期货2026-05-28
轻工策略周报:原木震荡为主;纸浆反弹或受阻
新世纪期货2025-05-12
玉米早报:反弹受阻区间振荡
海通期货2010-06-24
连塑反弹受阻 或将区间震荡
瑞达期货2018-11-22
PP反弹受阻 维持区间震荡
瑞达期货2019-09-30
天然橡胶日评:橡胶反弹受阻,大区间震荡
首创期货2015-03-24
钢材日报-螺纹钢:反弹受阻,维持区间震荡
光大期货2015-02-13
连塑反弹受阻 延续区间震荡
瑞达期货2018-05-21
连塑反弹受阻 或将区间震荡
瑞达期货2018-10-19
沪铅周报:伦铅反弹受阻,沪铅区间震荡
上海中期期货2014-05-29