猜你想问
这份研报的核心内容是什么?
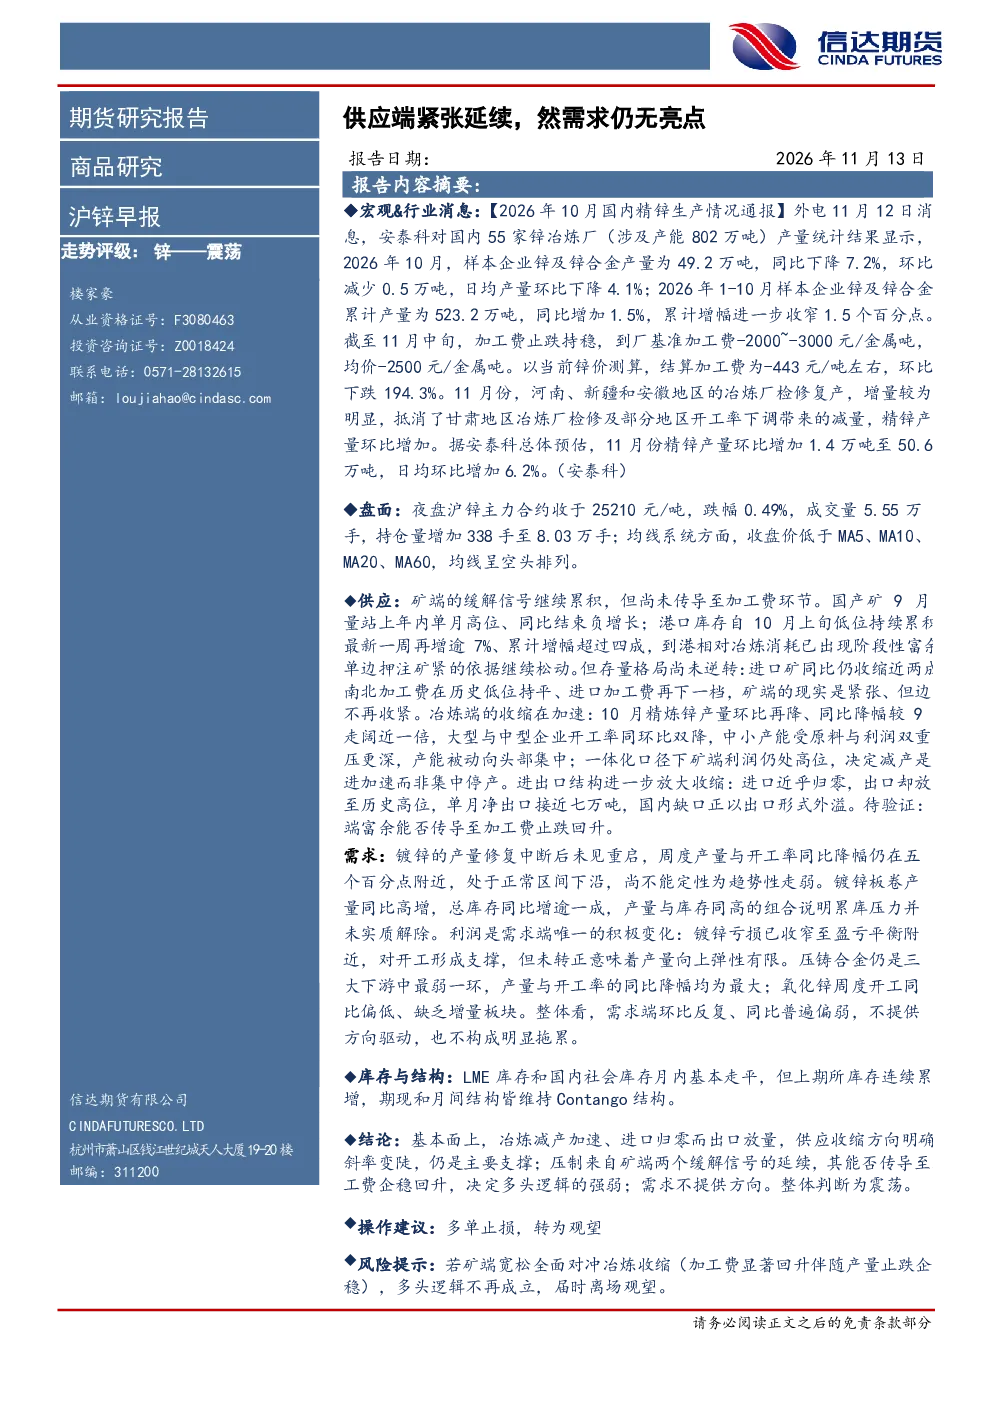
报告指出,供应端紧张延续是主要支撑,国内精锌产量同比降7.2%,但11月预计环比增1.4万吨。加工费止跌持稳,矿端缓解信号累积,国产矿产量创新高,进口矿收缩近两成,冶炼端开工率下降,进出口结构进一步放大收缩。需求端,镀锌产量修复中断,同比降五成附近,镀锌板卷产量同比高增,库存增逾一成,利润收窄至盈亏平衡附近,压铸合金和氧化锌表现较弱。LME库存和国内社会库存月内走平,上期所库存连续累增,维持Contango结构。
锌行业未来发展趋势如何?
从供应端看,矿端缓解信号的延续对多头逻辑至关重要,但冶炼端收缩加速,进出口结构变化放大了供应收缩效应。需求端,镀锌产量修复中断,但镀锌板卷产量高增,库存增加,利润空间受挤压,整体需求表现不亮眼。未来走势取决于矿端宽松能否对冲冶炼收缩,以及需求端能否出现实质性改善。目前供应收缩方向明确,斜率变陡,仍是主要支撑。
研报重点分析了哪些方向?
研报重点分析了供应端和需求端的现状及趋势。供应端关注国内精锌产量变化、加工费走势、矿端产量及库存、冶炼端开工率及进出口结构。需求端则聚焦镀锌产量修复情况、镀锌板卷产量及库存、利润水平,以及压铸合金和氧化锌的市场表现。此外,还分析了LME、上期所库存变化及期现结构。
当前锌市场现状如何判断?
当前锌市场整体判断为震荡。供应收缩方向明确且斜率变陡,是市场的主要支撑力量。矿端缓解信号的累积为多头逻辑提供了一定支撑,但冶炼端收缩加速,进出口结构变化加剧了供应紧张态势。需求端表现疲软,未能提供明确的方向指引。市场在供应收缩和需求疲软的双重作用下维持震荡格局。
研报提示了哪些风险?
研报提示的主要风险在于,若矿端宽松信号全面兑现,能够有效对冲冶炼端的收缩,则多头逻辑可能不再成立。这种情况下,市场支撑力量减弱,可能导致价格承压。因此,需密切关注矿端产量的变化趋势,以及冶炼端开工率的恢复情况。若矿端宽松全面对冲冶炼收缩,多头逻辑不再成立,届时需及时调整策略,离场观望。