猜你想问
这份研报的核心内容是什么?
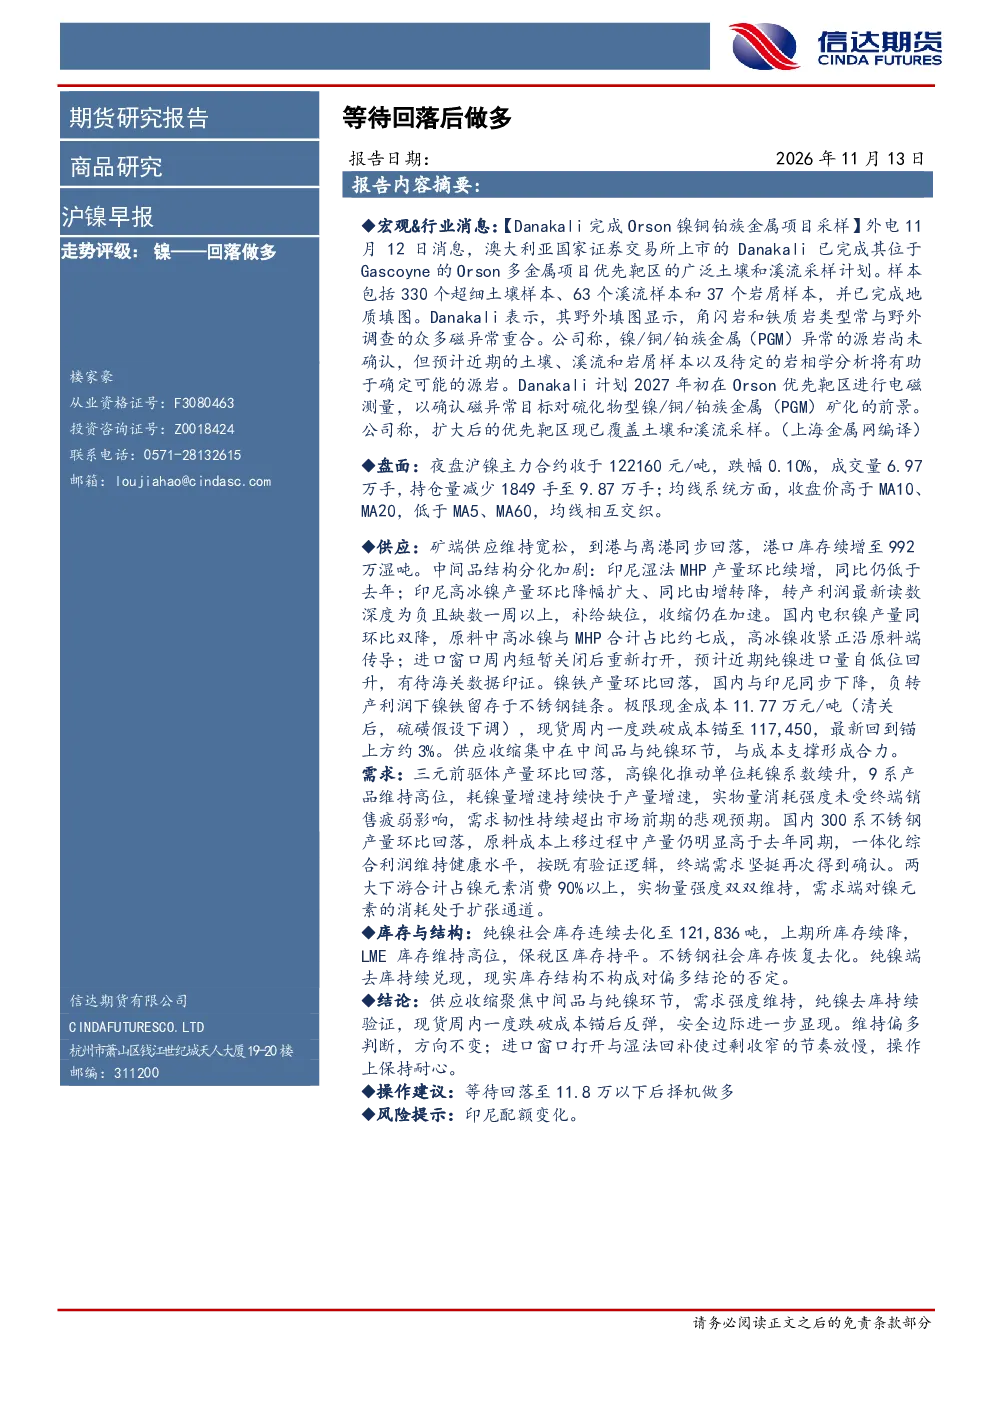
这份研报分析了沪镍的走势,指出供应收缩集中在中间品与纯镍环节,需求强度维持,纯镍去库持续验证,维持偏多判断。操作建议等待回落至11.8万以下后择机做多。
镍行业的发展趋势如何?
镍行业供应端矿端维持宽松,中间品结构分化加剧,印尼湿法MHP产量环比续增但同比仍低于去年,印尼高冰镍产量环比降幅扩大,国内电积镍产量同环比双降。需求端三元前驱体产量环比回落但高镍化推动单位耗镍系数续升,300系不锈钢产量环比回落但原料成本上移过程中产量仍明显高于去年同期,两大下游合计占镍元素消费90%以上,实物量强度双双维持,需求端对镍元素的消耗处于扩张通道。
研报重点分析了哪些方向?
研报重点分析了沪镍的供应和需求情况。供应方面,矿端供应维持宽松,港口库存续增,中间品结构分化加剧,印尼高冰镍收缩仍在加速,国内电积镍产量双降,进口窗口短暂关闭后重新打开,镍铁产量环比回落。需求方面,三元前驱体产量环比回落但高镍化推动单位耗镍系数续升,9系产品维持高位,300系不锈钢产量环比回落但原料成本上移过程中产量仍明显高于去年同期。
当前镍市场的现状如何判断?
当前镍市场供应收缩集中在中间品与纯镍环节,与成本支撑形成合力。需求端强度维持,实物量消耗强度未受终端销售疲弱影响,需求韧性超出市场前期的悲观预期。纯镍社会库存连续去化至121,836吨,上期所库存续降,LME库存维持高位,保税区库存持平,不锈钢社会库存恢复去化。
研报提到了哪些风险提示?
研报提示的风险主要是印尼配额变化,这可能对镍的供应端产生影响。印尼作为镍的重要生产国,其配额政策的变化可能会直接影响到全球镍的供应情况,进而影响沪镍的价格走势。
你可能感兴趣
沪镍早报:等待回落后做多
信达期货2026-11-12
沪镍早报:等待回落后做多
信达期货2026-11-11
鸡蛋日报:激进投资者等待回落后的做多机会
华泰期货2015-05-12
大豆类早报:待回落后以做多为主
广发期货2011-03-23
沪镍早报:前低与成本锚重合,等待做多时机
信达期货2026-10-28
沪镍早报:前低与成本锚重合,等待做多时机
信达期货2026-10-30
沪镍早报 前低与成本锚重合,等待做多时机
信达期货2026-11-04
沪镍早报:前低与成本锚重合,等待做多时机
信达期货2026-11-03
沪镍早报:前低与成本锚重合,等待做多时机
信达期货2026-10-29
沪镍早报 前低与成本锚重合,等待做多时机
信达期货2026-10-30