猜你想问
这份研报主要分析了什么内容?
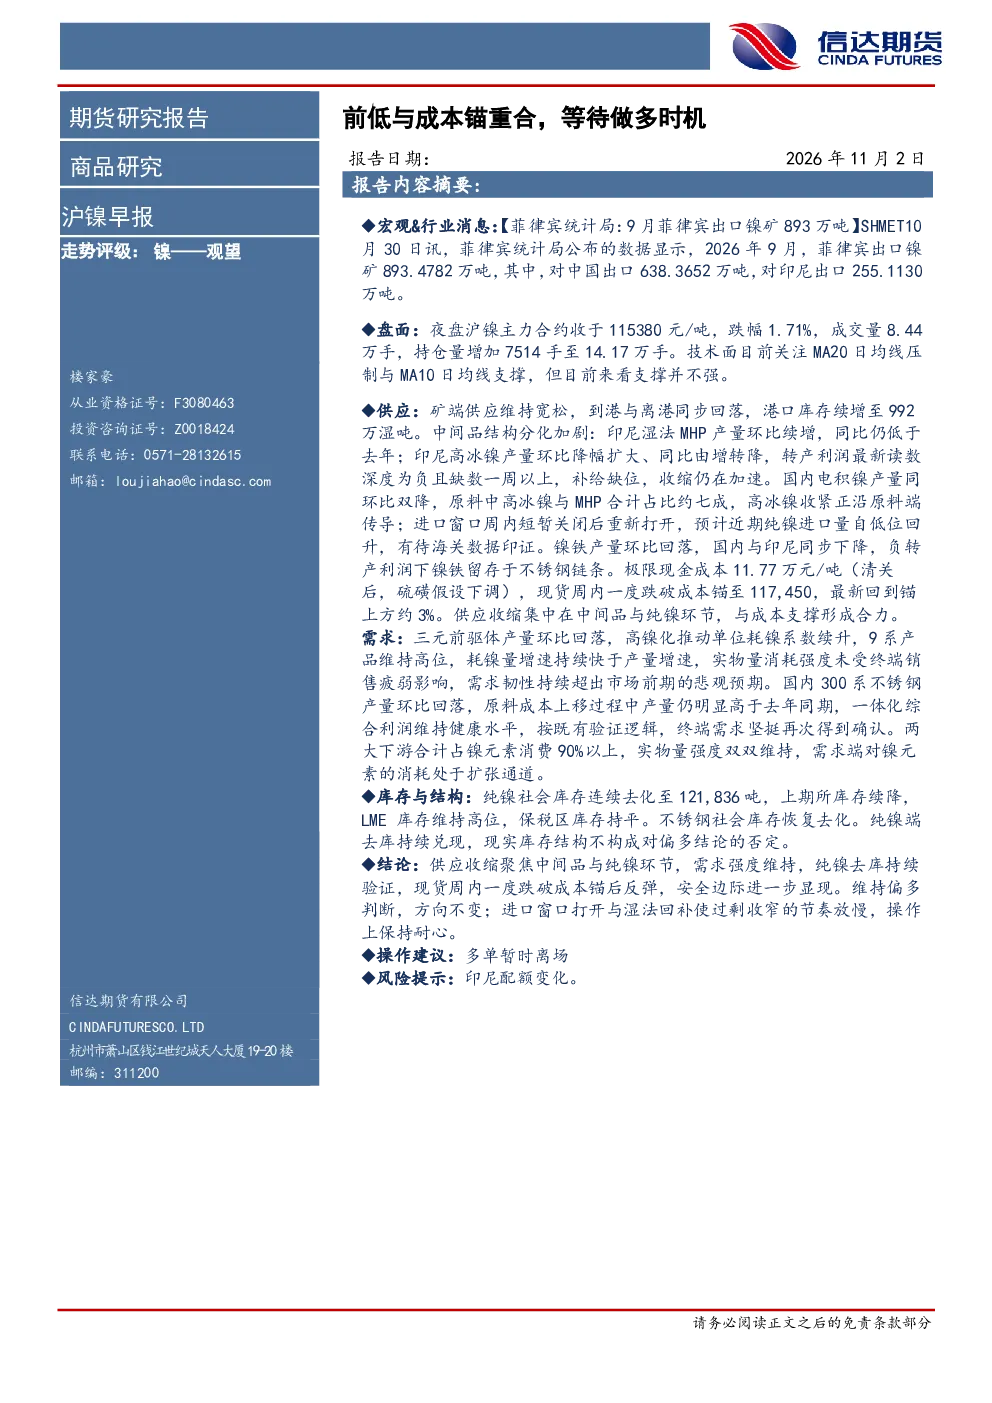
这份研报主要分析了沪镍的走势,重点关注了沪镍主力合约的技术面表现,包括MA20日均线压制与MA10日均线支撑情况。同时,报告详细探讨了镍的供应端和需求端情况,指出矿端供应维持宽松,港口库存增加,中间品结构分化,国内电积镍产量下降,进口窗口重新打开,镍铁产量回落等供应端变化。需求端方面,报告提到三元前驱体产量回落但高镍化推动单位耗镍系数上升,300系不锈钢产量回落但终端需求坚挺。报告还分析了库存情况,指出纯镍社会库存连续去化,上期所库存续降等。最后,报告维持偏多判断,并建议多单暂时离场。
镍行业未来的发展趋势如何?
镍行业未来的发展趋势显示供应端收缩集中在中间品与纯镍环节,与成本支撑形成合力。印尼湿法MHP产量环比续增但同比仍低于去年,高冰镍产量环比降幅扩大且转产利润深度为负,国内电积镍产量同环比双降。需求端方面,三元前驱体产量虽环比回落但高镍化推动单位耗镍系数上升,300系不锈钢产量回落但终端需求坚挺。两大下游合计占镍元素消费90%以上,实物量强度维持,需求端对镍元素的消耗处于扩张通道。这些数据显示镍行业供需关系正在发生变化,供应收缩与需求韧性为镍价提供一定支撑。
报告中重点分析了哪些方向?
报告中重点分析了沪镍的技术面走势,特别是MA20日均线压制与MA10日均线支撑情况,以及现货价格与成本锚的重合关系。供应端方面,报告重点分析了印尼湿法MHP和高冰镍的产量变化、国内电积镍产量下降、进口窗口重新打开、镍铁产量回落等情况,指出供应收缩集中在中间品与纯镍环节。需求端方面,报告重点分析了三元前驱体和300系不锈钢的产量与需求情况,指出高镍化推动单位耗镍系数上升,终端需求坚挺。此外,报告还分析了库存变化,指出纯镍社会库存连续去化,上期所库存续降等。
当前镍市场的情况如何判断?
当前镍市场的情况显示供应端维持宽松但结构分化,港口库存增加,印尼湿法MHP产量环比续增,国内电积镍产量下降,进口窗口重新打开,镍铁产量回落。需求端方面,三元前驱体产量回落但高镍化推动单位耗镍系数上升,300系不锈钢产量回落但终端需求坚挺。库存方面,纯镍社会库存连续去化,上期所库存续降。综合来看,供应收缩与需求韧性为镍价提供一定支撑,但市场整体仍需关注供应端变化和需求端实际表现。
研报中提到了哪些风险提示?
研报中提到的风险提示主要是印尼配额变化。印尼作为镍的重要供应国,其配额政策的变化可能对镍的全球供应产生重大影响。例如,印尼高冰镍产量环比降幅扩大且转产利润深度为负,说明印尼国内镍生产面临压力,而配额政策的变化可能进一步加剧这一压力,从而影响镍的全球供应格局。此外,虽然报告维持偏多判断,但也建议多单暂时离场,显示市场仍存在不确定性,投资者需密切关注相关政策变化和市场动态。