猜你想问
10月CPI数据有哪些主要亮点?
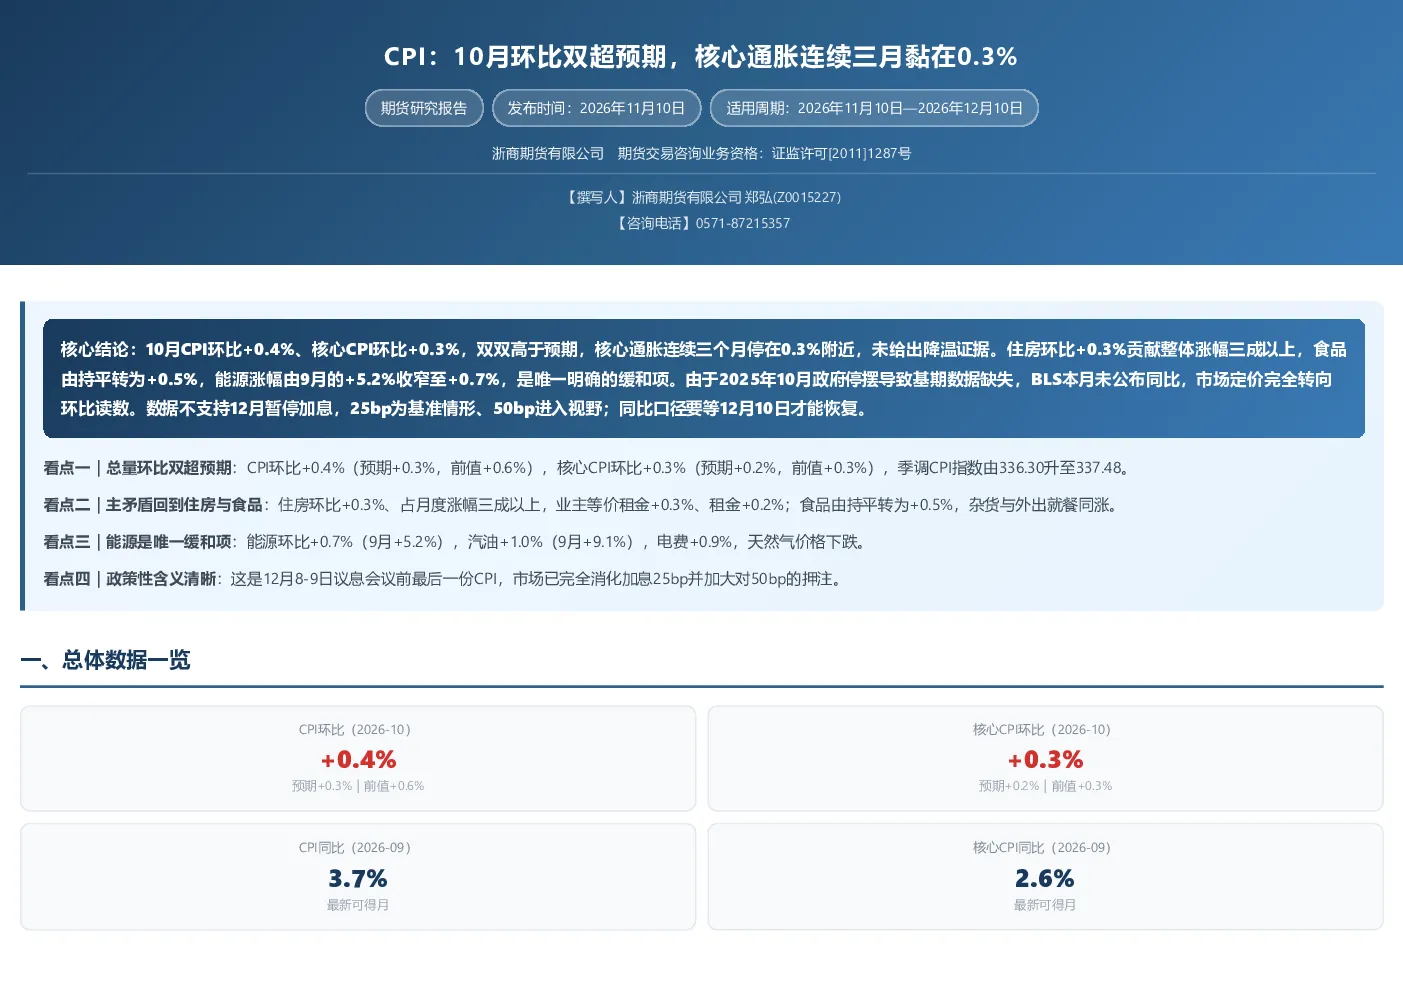
10月CPI环比+0.4%、核心CPI环比+0.3%,双双高于预期。住房环比+0.3%贡献整体涨幅三成以上,食品由持平转为+0.5%。能源涨幅由9月的+5.2%收窄至+0.7%,是唯一明确的缓和项。核心通胀连续三个月停在0.3%附近,未给出降温证据。
能源分项对CPI有何影响?
能源环比由9月的+5.2%降至+0.7%,汽油、电费上涨,但天然气价格下跌。同比端能源仍在20.4%的高位,对整体CPI的推升未消退,只是边际减弱。能源从“加速器”降为“稳定器”,尚不构成下拉力量。
报告如何分析核心通胀趋势?
核心CPI连续三月维持在0.3%,住房环比+0.3%、食品+0.5%是主要推手。核心商品端信息技术硬件与服务同比连续两月-1.1%,服装同比回落,但二手车价格下跌、通信服务成本下降。核心通胀分化明显,服务强、商品弱,粘性判断难以改变。
市场如何反应此次CPI数据?
市场完全消化12月加息25bp并加大50bp押注,利率期货高度定价12月加息。核心CPI环比+0.3%恰好触及理事沃勒提出的50bp门槛,这是本月数据对政策路径最直接的影响。数据公布前市场预期核心CPI环比仅+0.2%,实际数据走强,定价方向未再摇摆。
报告提示哪些风险因素?
当前最核心的不确定因素是能源向核心的二次传导。能源价格同比仍在20%以上,对燃料敏感行业已开始转嫁成本;若传导在四季度扩散,核心服务与核心商品的降温节奏会被推后,50bp加息的概率随之上升。关税对商品端的第二轮传导尚未在读数中显现。
你可能感兴趣
CPI:10月环比双超预期,核心通胀连续三月黏在0.3%
浙商期货2026-11-10
【新闻速递】全线超预期!美国9月CPI同比上涨2.4%,核心环比上涨0.3%
英大期货2024-10-11
9月美国核心CPI环比再超预期,或加剧10月升息担忧
浦银国际2026-10-15
【新闻速递】美国通胀超预期!12月整体CPI同比加速至3.4%,核心CPI环比未再降温
英大期货2024-01-12
5月通胀数据点评:CPI环比连续两月超季节性
长城证券2024-06-12
【新闻速递】美国8月CPI同比上涨2.5%,核心环比意外升至0.3%,为四个月最大涨幅
英大期货2024-09-12
【新闻速递】通胀顽固!美国3月CPI同比反弹至3.5%,核心CPI连续第三个月超预期
英大期货2024-04-11
宏观策略日报:美国10月CPI及核心CPI环比持平,低于预期
东海证券2020-11-13
9月物价跟踪报告:“民生核心CPI”连续三个月下行,10月通胀压力依然较大
民生证券2010-10-22
2月通胀数据点评:春节错期影响下,CPI环比超预期回升
太平洋证券2026-03-10