猜你想问
10月CPI数据有哪些核心要点?
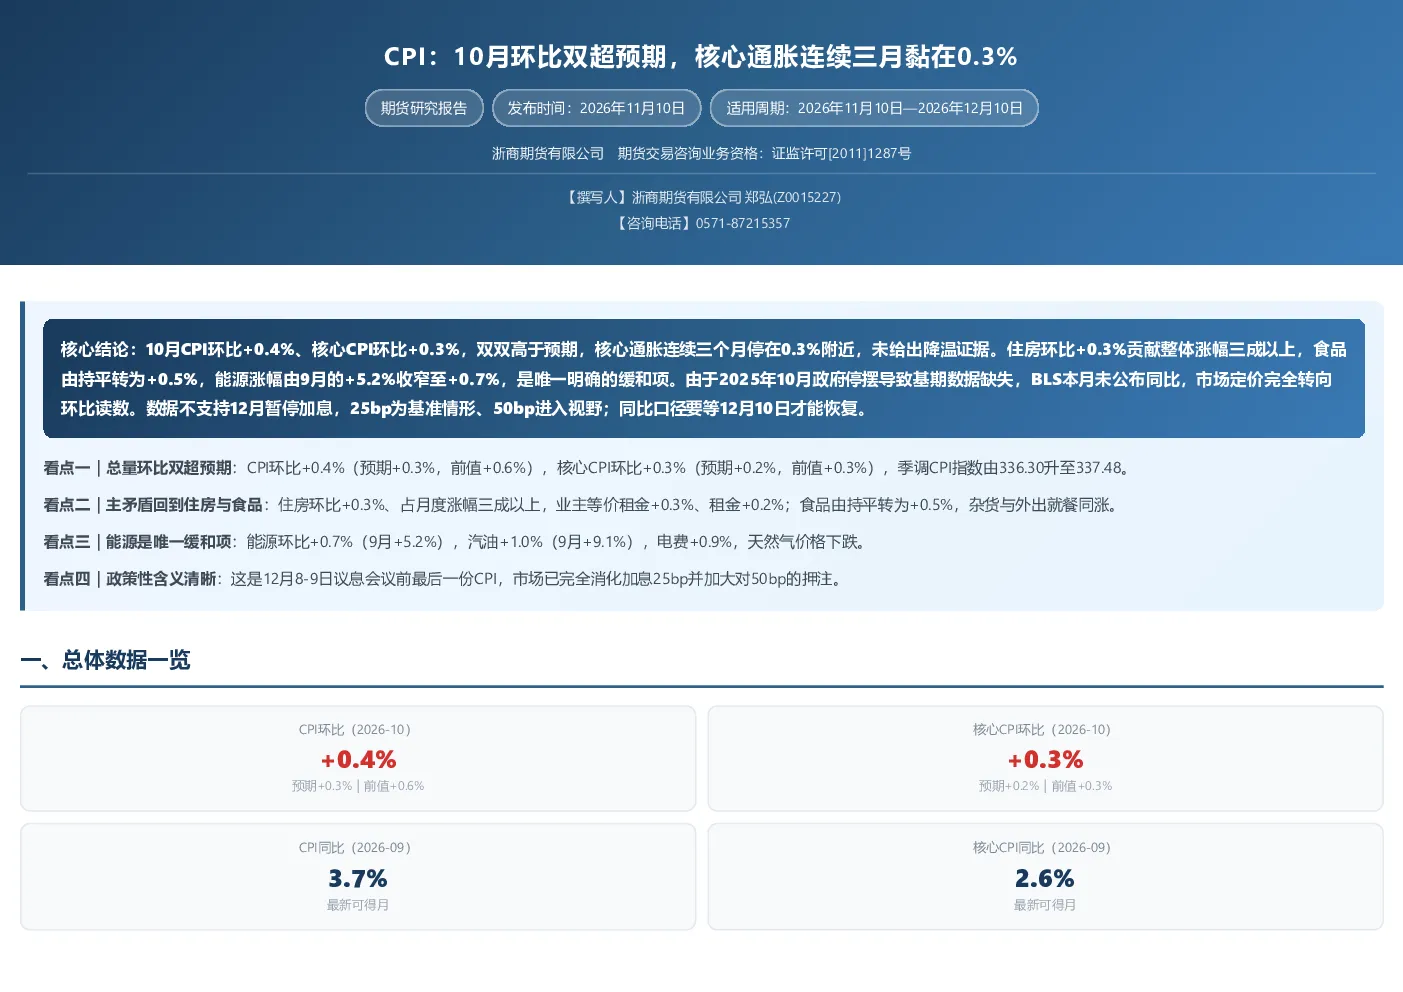
10月CPI环比+0.4%、核心CPI环比+0.3%,双双高于预期,核心通胀连续三个月维持在0.3%附近,未显示降温迹象。住房环比+0.3%贡献整体涨幅三成以上,食品由持平转为+0.5%,能源涨幅由9月的+5.2%收窄至+0.7%,是唯一明确的缓和项。由于2025年10月政府停摆导致基期数据缺失,BLS本月未公布同比,市场定价完全转向环比读数。数据不支持12月暂停加息,25bp为基准情形、50bp进入视野;同比口径要等12月10日才能恢复。
报告对能源分项有何分析?
能源分项涨幅大幅收窄,但未转为负贡献。能源环比由9月的+5.2%降至+0.7%,其中汽油由+9.1%降至+1.0%,电费+0.9%,天然气价格下跌形成部分抵消。同比端能源仍在20.4%的高位(9月,数据库口径),对整体CPI的推升未消退,只是边际减弱。能源从“加速器”降为“稳定器”,尚不构成下拉力量。
报告如何解读核心服务与核心商品的趋势?
核心服务方面,住房重新成为第一推手。住房环比+0.3%,对月度整体涨幅贡献三成以上,业主等价租金+0.3%、租金+0.2%,住房黏性未破。运输服务项分化最明显:交通运输服务环比+0.8%、机动车保险+0.7%、机票+0.4%,同比已升至7.9%(9月);娱乐与医疗保健价格环比上涨但幅度温和,医疗保健同比降至1.5%,是核心服务里唯一持续走低的板块。核心服务整体呈现“住房稳、交通强、医疗弱”的格局。核心商品方面,二手车转为拖累,商品端压力有限。信息技术硬件与服务同比连续两月-1.1%,服装同比由3.9%回落至3.4%,两者均在回落通道。10月环比层面,二手车价格转为下跌1.2%、通信服务成本下降,是核心CPI没有更超预期的主要缓冲;关税对商品端的第二轮传导尚未在读数中显现。
市场对此次CPI数据的反应如何?
数据公布前,利率期货已高度定价12月加息;公布后,市场完全消化12月加息25个基点,并明显加大对加息50个基点的押注,同时对2027年年中前至少再加息两次的定价上升。数据走强而非走弱,是定价方向没有再摇摆的直接原因。理事沃勒在数据公布前已明确支持12月加息,并设置了一个可验证的门槛——若核心CPI环比在0.3%或更高,应考虑加息50个基点;若通胀改善,则支持25个基点。10月核心CPI环比+0.3%恰好落在其50bp门槛上,这是本月数据对政策路径最直接的影响。
报告提示了哪些风险因素?
当前最核心的不确定因素是能源向核心的二次传导。能源价格同比仍在20%以上,对燃料敏感行业已开始转嫁成本;若传导在四季度扩散,核心服务与核心商品的降温节奏会被推后,50bp加息的概率随之上升。另一个不可忽视的变量是统计口径本身——同比在12月10日恢复后,市场会重新得到一个“可读的”通胀水平,届时的重定价可能比单月环比更剧烈。油价反弹风险:中东局势若再度升级,能源将从稳定器回到推手,能源同比在20%以上的基数上继续抬升,直接压低核心通胀回落的可信度。关税第二轮冲击:商品端目前尚有二手车与通信服务对冲,一旦关税成本在服装、家电等品类集中体现,核心商品将转为正贡献,核心CPI难以下破0.3%