猜你想问
这份研报的核心内容是什么?
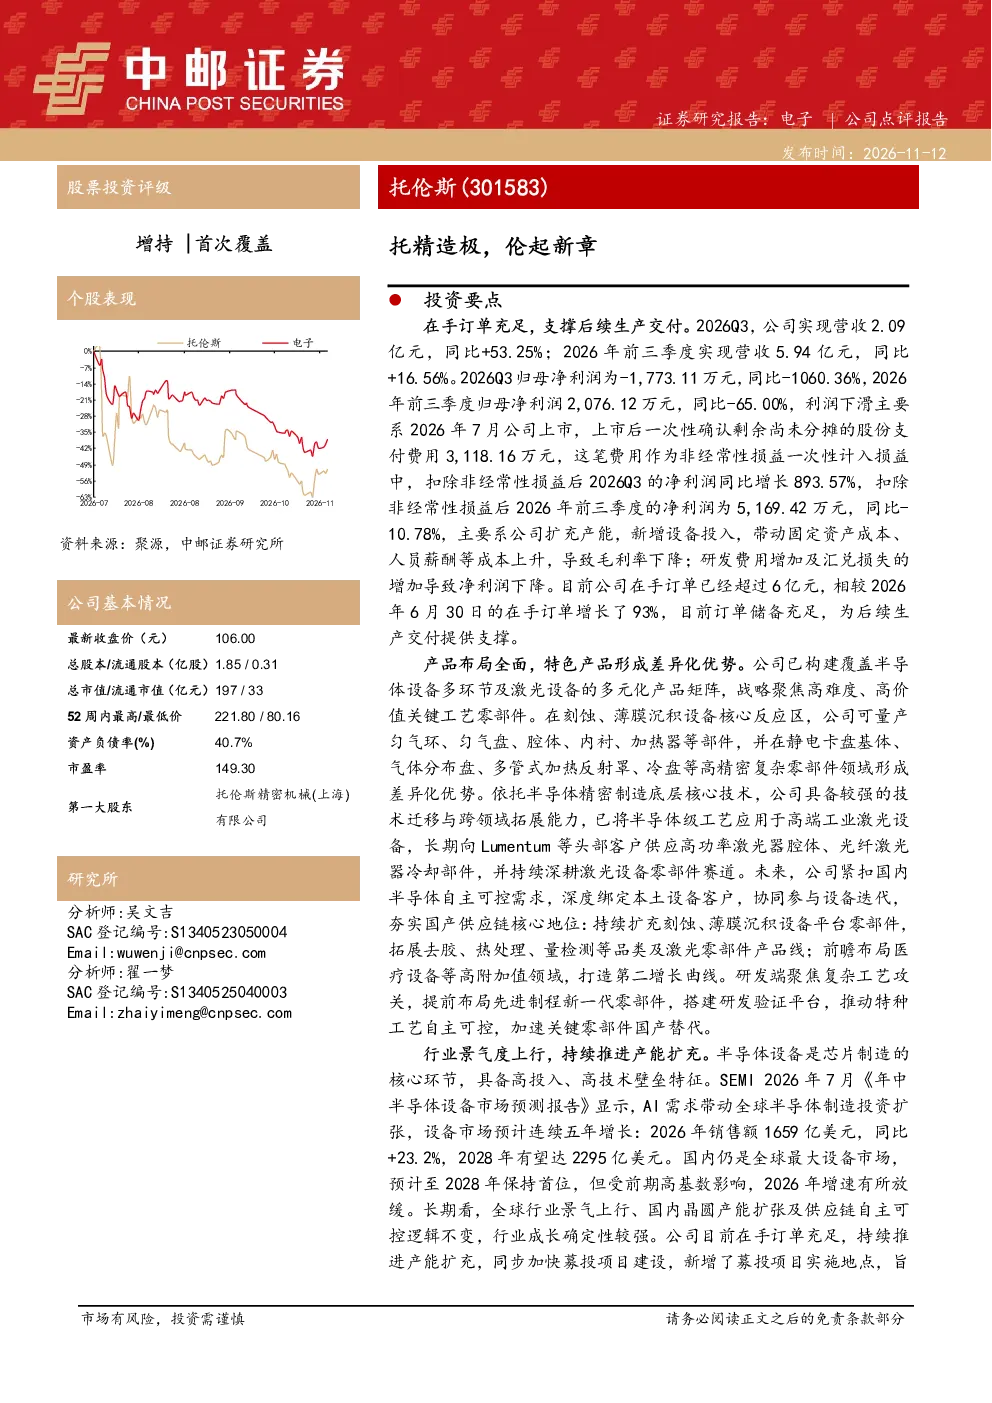
研报显示,公司2026Q3营收2.09亿元,同比+53.25%,订单超6亿元,支撑后续交付。扣非净利润同比增长893.57%。公司产品覆盖半导体及激光设备关键零部件,形成差异化优势,并拓展医疗设备领域。半导体设备市场预计连续五年增长,公司持续推进产能扩充。
半导体设备赛道的发展趋势如何?
半导体设备市场预计连续五年增长,2026年销售额预计达1659亿美元。国内市场预计至2028年保持首位。公司战略聚焦高难度、高价值关键工艺零部件,覆盖刻蚀、薄膜沉积等环节,并持续扩充产品线,前瞻布局高附加值领域。
研报重点分析了哪些方向?
研报重点分析公司订单充足情况、产品布局及差异化优势,包括匀气环、匀气盘等部件量产,以及半导体级工艺应用于激光设备。同时关注公司产能扩充计划及行业景气度,指出公司战略聚焦高难度、高价值关键工艺零部件,并拓展医疗设备等高附加值领域。
当前市场现状如何判断?
当前市场现状显示,公司订单增长迅速,6月30日较前增长93%,为后续交付提供支撑。行业景气上行,半导体设备市场预计连续五年增长,2026年销售额预计达1659亿美元。公司持续推进产能扩充,加快募投项目建设,提升交付响应能力。
研报提到了哪些风险提示?
研报提示,公司面临无法跟随工艺制程演进及设备更新迭代的风险;技术人才流失与核心技术泄密的风险;市场竞争加剧的风险。此外,产能扩充导致成本上升、毛利率下降,以及研发费用和汇兑损失增加,也对公司业绩造成一定影响。
你可能感兴趣
金属非金属新材料行业深度报告:迎新能源东风量价齐升,锂电铜箔登峰造“极”
有色金属华安证券2021-12-01
三十年跃迁:从代工之城到全球智造新极-苏州智造2030系列(开篇)
东吴证券2026-05-11
新三板2018年报掘金系列五:“智造”TOP30,“智”在必得,登峰“造”极
机械设备安信证券2018-04-30
“羽”众不同,“登”峰造极
华创证券2022-03-29
深度报告:“登峰,造极”的精密传动专家
机械设备华西证券2022-06-09
【Pre-IPO极客优选】三板“智造”看这28家企业
广证恒生2016-12-31
半导体设备深度研究系列二:中微公司:极者之道,先精后全
机械设备华安证券2021-08-30
海外硬科技龙头复盘研究系列(十):“精”于求索,“智”造卓越
机械设备东兴证券2024-09-02
甘精胰岛素已报生产,造多产品线糖尿病龙头
医药生物国泰君安证券2017-10-11