猜你想问
这份研报的核心内容是什么?
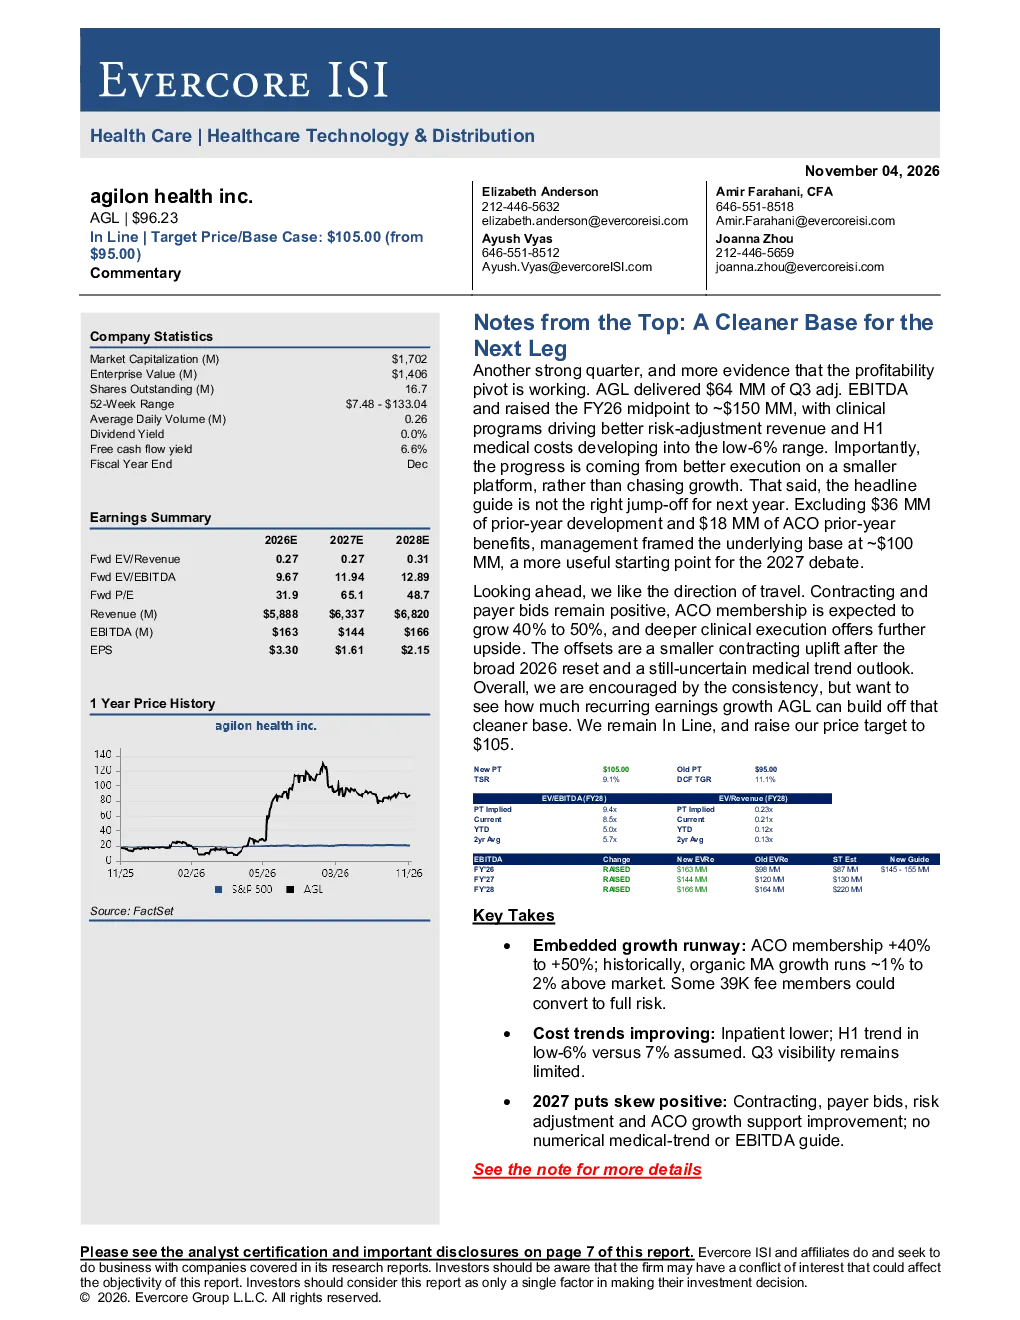
该研报分析了Agilon Health (AGL) 的第三季度表现,显示其调整后EBITDA达6400万美元,并将FY26中期预测上调至约1.5亿美元。报告指出公司盈利能力改善,临床项目推动风险调整收入增长,H1医疗成本趋势降至低个位数。公司强调增长来自执行力提升而非规模扩张,并指出2027年的合理起点应排除前期开发和ACO历史收益,约为1亿美元。
该赛道/行业的发展趋势如何?
研报指出,ACO会员预计增长40%-50%,历史数据显示其有机MA增长率高于市场1%-2%,部分费率会员可能转为全风险会员。同时,住院成本降低,H1医疗成本趋势在低个位数。未来增长依赖于合同谈判、ACO扩张和临床执行力,但需警惕中期定价压力和成本趋势不确定性。
这份报告重点分析了哪些方向?
报告重点分析了Agilon Health的盈利能力改善、风险调整收入增长、医疗成本趋势下降以及未来增长驱动因素,包括嵌入式增长潜力、成本趋势改善和2027年预期向好。此外,报告也探讨了中期定价压力、利润分成比例下降和高流失率等风险与挑战。
当前市场现状如何判断?
研报认为,Agilon Health基本面持续改善,但需关注循环性盈利增长能否建立在更干净的基准之上。公司维持“符合预期”评级,目标价上调至105美元。当前市场需警惕中期定价压力和成本趋势不确定性,同时关注合同谈判、ACO扩张和临床执行力等因素对未来的影响。
这份研报有哪些风险提示?
研报提示的主要风险包括中期定价压力可能因RADV和ICD-10转型加剧,利润分成比例下降可能导致单位经济性恶化,以及高流失率可能使成熟群体规模缩小。此外,医疗成本趋势未量化也构成一定不确定性,需关注其对未来盈利能力的影响。
你可能感兴趣
人凝血因子Ⅷ:中国本土血浆采集质量齐升,为凝血因子制剂生产创新发力打下基础 头豹词条报告系列
医药生物头豹研究院2024-09-29
快速扩张拖累短期业绩,但为长期增长打下基础
交通运输国都证券2010-08-03
疫情致使上半年业绩承压,高投入为未来打下基础
信息技术国盛证券2022-08-05
利润增长20%,存款单季高增超2400亿、为未来业绩高增打下基础
金融国盛证券2022-04-27
公司事件点评报告:业绩同比增长,多个建设项目为远期增长打下基础
有色金属华鑫证券2025-04-02
低空经济周报(第12周):低空保险产品陆续推出,为后续运营保障打下扎实基础
国防军工金元证券2026-03-22
公司动态点评:拟向实控人定增募资25.53亿元,彰显企业长期成长信心,为后续战略布局打下基础
轻工制造长城证券2022-06-28
大规模面板备货+现金囤积,为Q4风行电视转型打下基础
家用电器安信证券2015-10-27
携手国开行签订200亿资金合作计划,为全国优质项目获得打下基础
公用事业国信证券2014-06-18
“枣庄模式”新探索,为整合地方国有机构打下基础
建筑建材国泰君安证券2019-06-25