猜你想问
昂瑞微2026年第三季度业绩报告核心内容是什么?
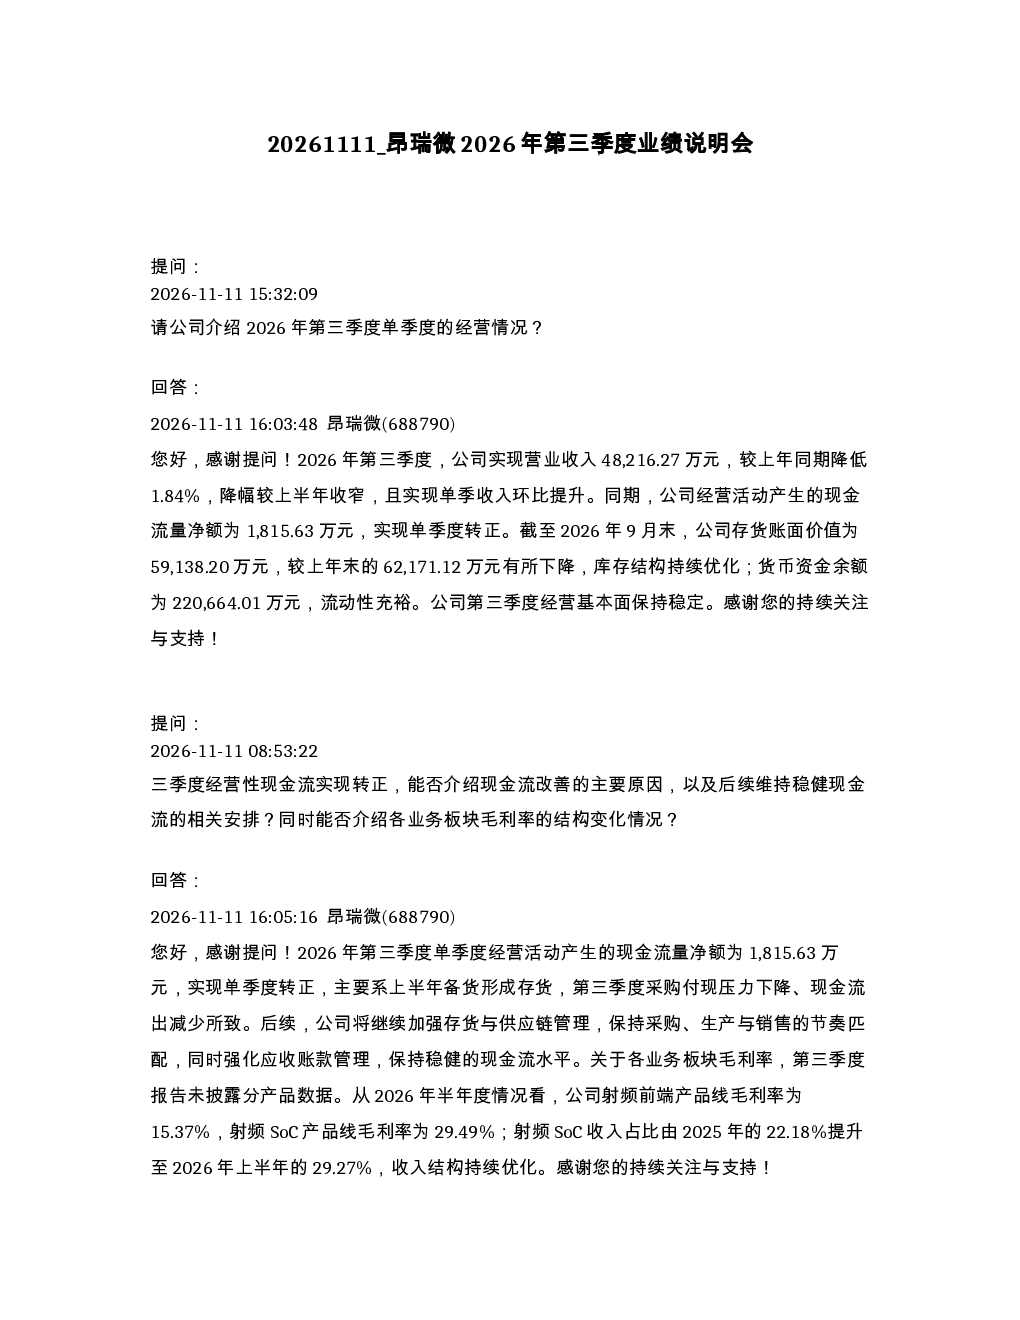
2026年第三季度,昂瑞微实现营业收入48,216.27万元,同比下降1.84%,但环比上半年收窄,单季收入环比提升。经营活动产生的现金流量净额为1,815.63万元,实现单季度转正。存货账面价值下降至59,138.20万元,货币资金余额为220,664.01万元,流动性充裕。公司经营基本面保持稳定。现金流改善主要由于上半年备货形成的存货在第三季度采购付现压力下降。后续公司将继续加强存货与供应链管理,强化应收账款管理,保持稳健现金流。毛利率方面,射频前端产品线毛利率为15.37%,射频SoC产品线毛利率为29.49%;射频SoC收入占比由2025年的22.18%提升至2026年上半年的29.27%。在客户份额方面,公司未披露具体份额数据,但表示持续深化与主要客户(品牌厂商、ODM)的合作,高端模组产品矩阵进一步完善,模组产品占收入比重稳步提升。高集成度模组已实现大规模量产,并持续推动国产替代进程。业务增长方面,射频SoC芯片在智能寻物、健康医疗、物联网等领域业绩良好增长,其他模拟芯片产品亦保持较快增长。公司在车规级射频领域已通过AEC-Q100认证,并持续推进车型导入;在模拟芯片领域聚焦电池管理、通用电源、射频电源三大产品线。研发资源布局方面,公司2026年前三季度研发投入25,871.93万元,同比增长20.59%。具体布局包括:射频前端重点投向高集成度模组迭代和国产替代;车规射频推进更多车型导入和场景开发;手机卫星通信开展GaN技术验证;射频SoC提升核心指标,扩大市场份额;其他模拟芯片聚焦电池管理、通用电源、射频电源产品线。天地一体通信方面,公司支持北斗、天通及低轨三合一的卫星通信PA产品已规模量产,并积极预研GaN功放技术。蓝牙射频SoC产品毛利率环比改善,下游应用场景覆盖无线外设、智能家居、智能穿戴等。手机卫星通信相关射频产品已进入规模量产阶段,并开展GaN功放技术前瞻预研。车规射频产品已通过AEC-Q100认证并导入主流车型,车规业务与消费电子业务在经营特征上存在明显差异,车规产品对温度范围、稳定性、不良率、功能安全等方面要求更高,行业进入壁垒较高。公司董事会换届属于正常安排,长期发展战略保持稳定,新一届董事会将延续既定战略方向,持续加大研发投入,稳步推进产品迭代与市场布局。公司已建立多元化沟通渠道,后续将结合经营节奏组织线下调研及专题交流活动。
射频前端和射频SoC赛道的发展趋势如何?
射频前端和射频SoC赛道正朝着高集成度、国产替代方向发展。昂瑞微射频前端重点投向高集成度模组迭代,推动国产替代进程,模组产品占收入比重稳步提升。高集成度模组已实现大规模量产,持续深化与主要客户合作,高端模组产品矩阵进一步完善。射频SoC产品线毛利率为29.49%,收入占比由2025年的22.18%提升至2026年上半年的29.27%,在智能寻物、健康医疗、物联网等领域业绩良好增长。公司持续加大研发投入,2026年前三季度研发投入25,871.93万元,同比增长20.59%,重点布局射频SoC提升核心指标,扩大市场份额。蓝牙射频SoC产品毛利率环比改善,下游应用场景覆盖无线外设、智能家居、智能穿戴等。手机卫星通信相关射频产品已进入规模量产阶段,并开展GaN功放技术前瞻预研。行业整体趋势显示,随着5G/6G发展,射频器件集成度提升、国产化替代加速,车规级射频需求增长,国产替代空间广阔。
报告重点分析了哪些方向?
报告重点分析了昂瑞微的财务表现、业务增长、研发布局及行业趋势。财务方面,公司实现单季度现金流转正,存货下降,流动性充裕,但营收同比下降1.84%。业务增长方面,射频SoC产品线收入占比提升,智能寻物、健康医疗、物联网等领域增长良好,车规级射频通过AEC-Q100认证并导入车型,模拟芯片业务保持较快增长。研发方面,公司持续加大投入,聚焦射频前端高集成度模组迭代、车规射频车型导入、手机卫星通信GaN技术验证、射频SoC核心指标提升及模拟芯片产品线布局。行业趋势方面,报告强调国产替代加速、高集成度模组需求提升、车规级射频壁垒高等特点。公司通过持续研发投入和多元化产品布局,巩固行业地位,推动国产化进程。
当前射频器件市场现状如何?
当前射频器件市场呈现国产替代加速、高集成度需求提升、车规级射频壁垒高等特点。昂瑞微射频前端产品线毛利率为15.37%,射频SoC产品线毛利率为29.49%,后者收入占比持续提升,显示高集成度产品市场竞争力增强。公司射频SoC芯片在智能寻物、健康医疗、物联网等领域增长良好,蓝牙射频SoC产品毛利率环比改善,下游应用场景广泛。车规级射频领域,公司已通过AEC-Q100认证并导入主流车型,但车规产品对温度范围、稳定性、不良率、功能安全等方面要求更高,行业进入壁垒较高。公司天地一体通信产品已规模量产,并积极预研GaN功放技术。整体市场看,5G/6G发展推动射频器件需求增长,国产替代空间广阔,但车规级、高集成度产品仍面临技术壁垒和认证挑战。
研报提示哪些风险?
研报提示的主要风险包括:技术迭代风险,射频器件技术更新快,公司需持续加大研发投入以保持竞争力;市场竞争风险,射频前端和射频SoC领域竞争激烈,公司需应对来自国内外企业的竞争压力;国产替代进度不确定性,虽然国产替代趋势明确,但市场份额提升仍需时间;车规级业务壁垒,车规级产品对温度范围、稳定性、不良率、功能安全等方面要求极高,技术壁垒和认证难度大;宏观经济波动风险,下游客户需求受宏观经济影响,可能影响公司业绩表现。公司已通过加强存货与供应链管理、强化应收账款管理等方式保持稳健现金流,但上述风险仍需持续关注。