猜你想问
ST迪瑞2026年第三季度报告核心内容有哪些?
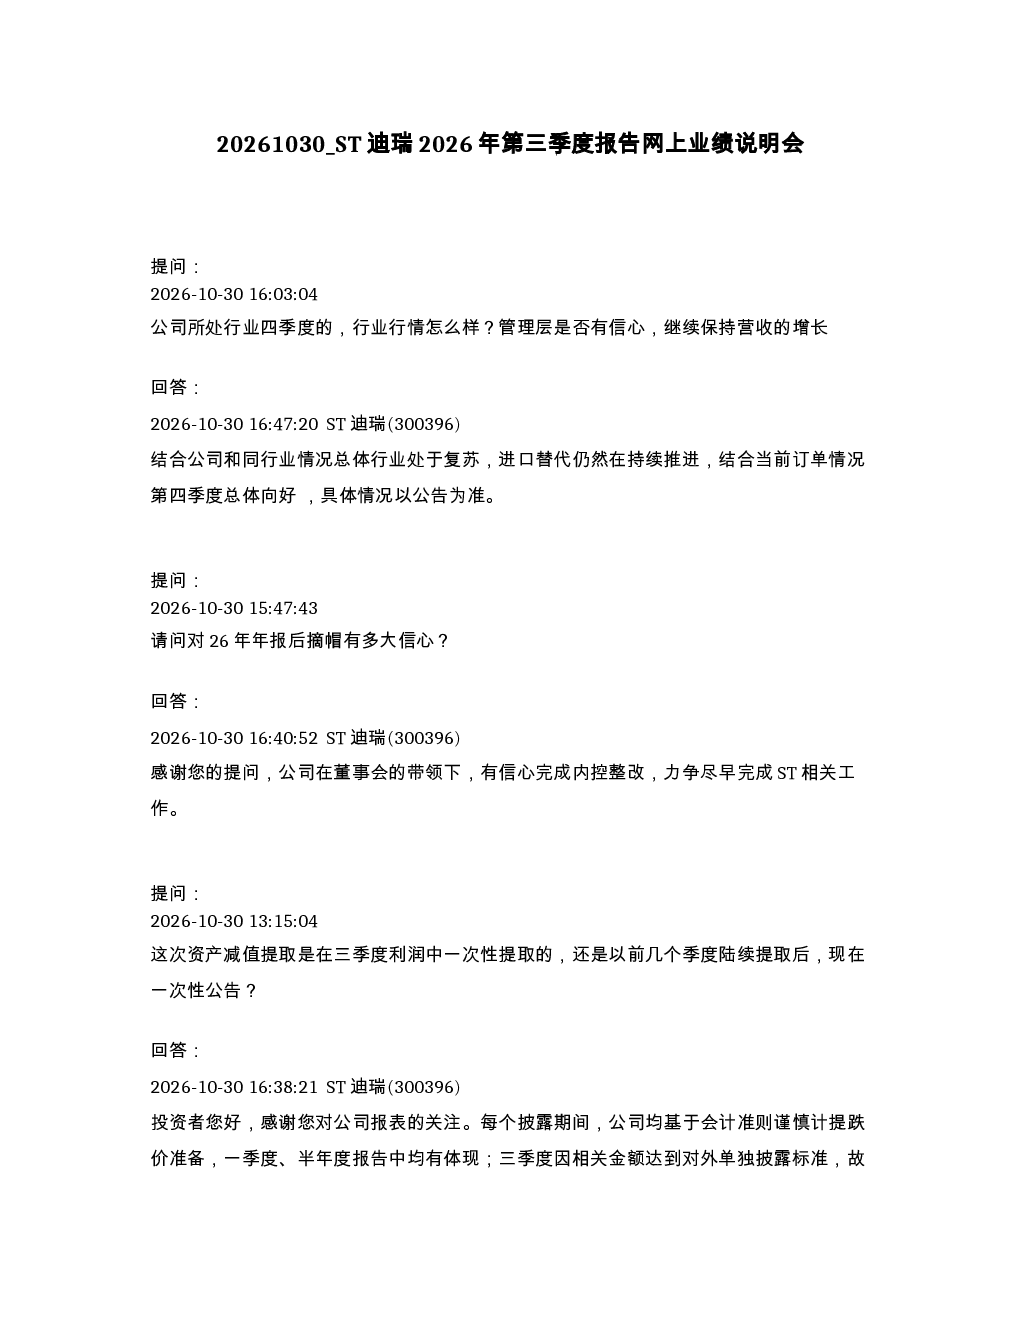
ST迪瑞2026年前三季度实现营业收入6.3亿元,同比增长34.5%。报告显示国内市场渠道和终端覆盖、产品推广及客户服务基础进一步夯实,国际市场业务保持稳定增长。但阶段性净利润为负,主要受资产减值影响,其中信用减值损失2,895.52万元,存货跌价准备3,418.11万元。公司已完成内控整改的阶段性工作,已聘任新的事务所进行审计,但具体摘帽时间存在不确定性。
体外诊断行业2026年第四季度发展趋势如何?
体外诊断行业在2026年第四季度处于复苏阶段,进口替代持续推进。ST迪瑞订单情况总体向好,管理层对继续保持营收增长有信心。国内市场三甲医院开发取得阶段性成果,高端机型标杆医院落地部署,国际市场在美洲、亚太、中东非等核心利润贡献区保持稳定输出,试剂上量效果显著。行业整体呈现复苏态势,但竞争依然激烈。
报告重点分析了哪些经营情况?
报告重点分析了ST迪瑞的财务状况和经营情况。公司2026年前三季度实现营业收入6.3亿元,同比增长34.5%,收入增长主要来自国内和国际双轮驱动。毛利率48%,期间费用管控有效,但受利息收入减少及汇率波动影响,非经营性损益拖累利润。存货周转率400多天,公司将积极推动消减存货,加快周转效率修复。国内市场坚持费用精细化管控,资源向重点业务倾斜。
当前体外诊断市场现状如何?
当前体外诊断市场呈现复苏态势,进口替代持续推进。ST迪瑞在国内市场渠道和终端覆盖、产品推广及客户服务基础进一步夯实,三甲医院开发取得阶段性成果,高端机型标杆医院落地部署。国际市场在美洲、亚太、中东非等核心利润贡献区保持稳定输出,试剂上量效果显著。行业竞争激烈,但头部企业如ST迪瑞仍保持增长势头。
研报中提示了哪些风险?
研报中提示ST迪瑞面临的主要风险包括:阶段性净利润为负,主要受资产减值影响,其中信用减值损失和存货跌价准备金额较大;存货周转率较高,公司正积极推动消减存货;内控整改虽完成阶段性工作,但已聘任新的事务所进行审计,具体摘帽时间存在不确定性;公司未宣布股票回购计划,大股东华润计划增持但公司重点任务是在控股股东的支持下,扎实推进去ST工作。