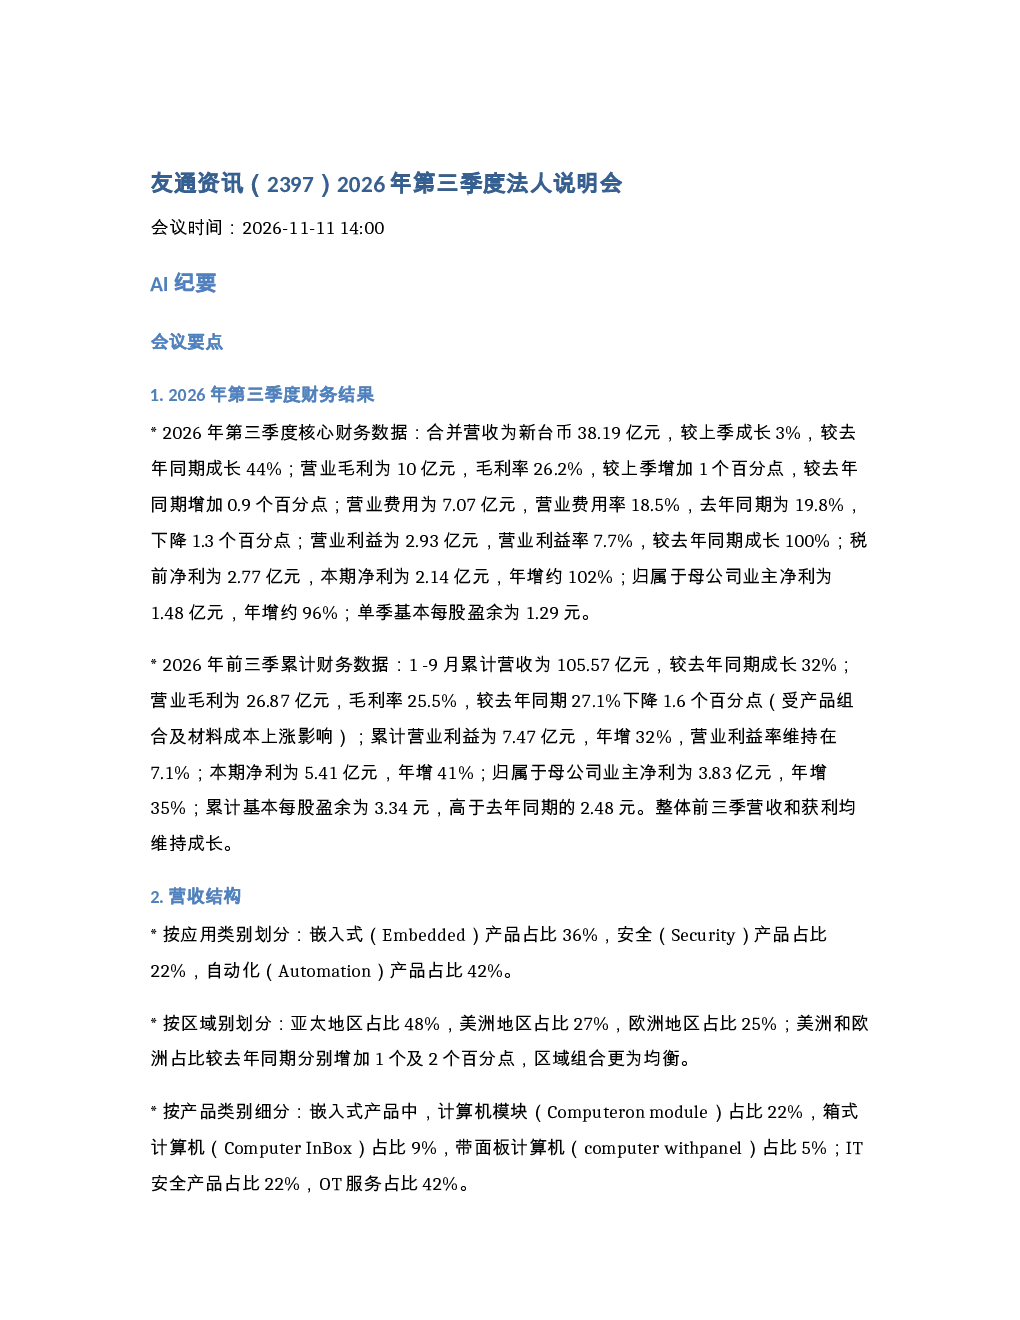财务表现
2026年第三季度,公司合并营收达38.19亿元新台币,环比增长3%,同比增长44%;营业毛利10亿元,毛利率26.2%,同比提升0.9个百分点;营业利益2.93亿元,营业利益率7.7%,同比大幅增长100%;税前净利2.77亿元,本期净利2.14亿元,年增约102%;归属于母公司业主净利1.48亿元,年增约96%;单季基本每股盈余1.29元。
前三季度累计营收105.57亿元,同比增长32%;营业毛利26.87亿元,毛利率25.5%,同比下降1.6个百分点(受产品组合及材料成本上涨影响);累计营业利益7.47亿元,年增32%,营业利益率维持在7.1%;本期净利5.41亿元,年增41%;归属于母公司业主净利3.83亿元,年增35%;累计基本每股盈余3.34元,高于去年同期的2.48元。整体前三季营收和获利均维持成长。
营收结构
- 应用类别:嵌入式产品占比36%,安全产品占比22%,自动化产品占比42%。
- 区域分布:亚太地区占比48%,美洲地区占比27%,欧洲地区占比25%;美洲和欧洲占比较去年同期分别增加1个及2个百分点,区域组合更为均衡。
- 产品类别细分:嵌入式产品中,计算机模块占比22%,箱式计算机占比9%,带面板计算机占比5%;IT安全产品占比22%,OT服务占比42%。
- 三大事业营收增长驱动:
- 嵌入式事业:在机器人、半导体及工业设备、关键任务型应用的客户布局成效显著。
- 智能自动化事业:聚焦设备升级与智能制造需求,拓展半导体等产业机会。
- 网络安全事业:专注中高阶网通安全设备及服务器产品开发,布局新一代运算平台,提升中高阶产品营收比重。
资产负债与运营效率
截至2026年9月30日,现金及约当现金27.17亿元,应收票据及账款27.84亿元,存货47.61亿元,不动产厂房及设备22.74亿元,总资产161.53亿元;流动负债81.52亿元,非流动负债19.34亿元,权益总计60.67亿元,每股净值31.33元。
存货占总资产比重为30%,高于2025年底的21%及去年同期的20%;存货增加主要反映营运规模扩大及后续供应链交付准备,公司将持续强化采购、生产及库存去化管理,兼顾成长需求与营运资金效率。
运营效率指标:应收账款周转天数63天,较2025年底的74天改善;存货周转天数127天,应付账款周转天数80天,营运资金周转天数110天,较2025年底的117天缩短7天;年化报酬率12.3%,较2025年底的5.7%及去年同期的8.9%提升;流动比率134%。公司将持续关注存货水位与流动性配置,提升资金使用效率。
营运概况与未来展望
- 行业机遇:全球各国持续投资在地制造与半导体产业,新建工厂和产线导入自动化时,设备现场算力需求增加(如移动机器人视觉辨识导航、产线即时瑕疵检测等);根据SEMI预测,2026年全球半导体设备销售额较去年成长20%以上,友通聚焦设备端运算需求。
- 核心业务领域:
- 工业自动化:与欧美客户合作开发导入机器手臂、移动机器人,覆盖视觉辨识、定位导航、避障等现场即时处理工作。
- 半导体与工业设备:深化亚太客户合作,重点布局半导体制程周边设备、日本工具机多通道影像及即时瑕疵检测,从板卡与系统设计切入应用。
- 关键任务型应用:以轨道交通控制为例,设备需长期稳定运作,客户设计阶段即考虑料件长期供应与维护周期配合;上述三个领域合计占友通追踪的工业级EdgeAI潜在商机近九成。
- 业务拓展策略:
- 最适算力方案:与客户共同验证设备影像处理量、判断时效、界面、功耗及散热条件,推荐合适运算平台;沉淀运算架构、界面设计及测试方法,缩短同客户其他产品线或同产业新客户的开发验证周期;可从板卡延伸至工业级系统,结合芯片、软件及集团资源协助客户导入。
- NVIDIA平台进展:正在推进开发与概念验证,为后续导入做准备;与欧美机器手臂/移动机器人品牌客户合作,至少两个专案已量产出货,第三个基于NVIDIA Jetson平台的专案已开案,预计2027年第三季度进入量产。
- 接单与营运展望:2026年第三季度收单出货比(BB ratio)为1.6,对2026年第四季及2027年上半年营运持正向看法。
Q&A核心要点
- Edge AI平台选择:AMD、Intel、NVIDIA针对Edge AI均有产品线与生态布局,友通与AMD、Intel合作密切;将根据客户应用、软件就绪度、功耗及成本提供多元建议,核心价值是将运算平台转化为符合产业需求的系统方案;Edge AI客户重视长期供货,友通需获得Intel、AMD相关供货承诺后才进行设计提案,长期供货与品质保证是其核心竞争力之一。
- 集团AI布局中的角色:友通以嵌入式板卡与系统设计为基础,聚焦算力平台,呼应集团AI视觉与显示、AI Infra、AI解决方案与智慧制造、AI医疗与健康照护四大布局,将算力带入不同垂直应用场域;应用覆盖半导体、智慧轨道、船舶、医疗、卫星通讯、智慧交通等领域;近期与Tier 1厂商合作,将资安能力整合进车载Edge AI方案;未来将以算力平台为核心,深化半导体、医疗、智慧交通等垂直市场,推出高附加价值方案与平台。
- 库存风险应对:第三季度BB ratio为1.6,订单金额远高于出货金额,对供应链、产能及现金构成挑战;针对客户长期需求整合采购与生产资源,掌握订单交付;下半年PCB板卡等料件交期拉长,将通过与供应商策略合作维持客户接单交期;应对措施包括:掌握客户预测与订单确定性、搭配现货采购、与关键供应商进行长期预测沟通、检查料件共用性与库存呆滞风险;当前库存管理难度提升,需掌握原料交期变动,提高再制品与生产周转效率。
Q&A
- 公司2026年第三季度及前三季度的每股盈余表现:第三季度每股盈余1.229元,将近去年同期的2倍;前三季度累计每股盈余3.34元,已超过去年全年水平。
- 公司当前关注的核心市场需求:全球各国持续投资在地制造与半导体产业,新建工厂和产线在导入自动化的同时,产生了大量现场端即时算力需求,例如移动机器人的视觉辨识导航、产线即时瑕疵检测等场景都需要在设备现场完成即时处理并做出反应。根据SEMI预测,2026年全球半导体设备销售额将较去年增长20%以上,公司重点关注这类投资带来的设备端运算需求。
- 公司聚焦的三大核心业务领域:工业自动化、半导体与工业设备、关键任务型应用。
- 公司如何通过现有项目经验延伸业务、缩短开发周期:与客户共同明确设备需处理的影像数量、判断时效、现场可用界面、功耗及散热条件等限制,再为客户推荐合适的运算平台,即最适算力方案。每台设备完成验证后,公司会留存对应的运算架构、界面设计及测试方法,后续服务同一客户的其他产品线或同产业新客户时,可大幅缩短开发与验证周期。当客户需要更完整的整合方案时,公司可从原本提供板卡,进一步延伸至工业级系统,结合芯片、软件及集团资源协助客户导入。
- 公司当前的接单情况:第三季度BB ratio为1.6,对2026年第四季及2027年上半年营运抱持相对正向的看法。
- AMD、Intel还有NVIDIA的平台,哪一个更有Edge AI的成长机会:公司会根据客户的应用、软件的就绪程度、功耗以及整套的成本选择,提供多元的建议。最重要的是在Edge AI的时代,客户非常在意长期供货的资源,友通在提供这些平台选择的时候,一定会确保得到Intel跟AMD相关在这部分的承诺后,才会做进一步的设计跟提案。
- 友通在集团大舰队AI布局中的角色:友通扮演的是算力平台这一块的角色,重点在于将算力真正带进不同的垂直应用场域,跨集团提到的很多应用场域。友通的算力平台应用产业落地广度较广,在亚洲、日本半导体AOI光学检测有较多配合客户;韩国在智慧轨道交通、交通安全有配合专案,也包括医疗,韩国医美盛行,友通在这边也有配合的伙伴跟专案;印度有针对手术机器人控制的相关应用;美国包括医疗灭菌HMI还有卫星通讯相关的Edge AI的运算平台。在智慧交通方面,最近友通也跟一个Tier 1的厂商合作,将他们的资安能力整合进车载Edge AI的相关方案。友通会持续以算力平台为核心,深化半导体、医疗、智慧交通等重点垂直市场,把产品走向更多高附加价值的方案跟平台。
- 目前接单动能与BB ratio如何:第三季度的BB ratio,平均订单跟出货比大概在1.6,反映到这个阶段的金额的确远远高于出货金额,这对供应链包括料况、产能、现金都是非常多的挑战,不过友通会做好最好的准备。针对接下来客户的长期需求跟希望的交付时间,整合了不少采购跟生产的资源,对订单的交付做比较好的掌握。后续友通也会持续观察,尤其是供应链上面的交期延长,某些料况料件变动较大,下半年出现了一些比较新的料况,包括PCB板卡这些的交期也拉长,友通会透过跟供应商的策略合作,维持不影响客户接单的交期。客户的订单还是变动的状况,出货的部分也会随着料况不断变动,友通会提前掌握,把可能的风险提前做因应。
- 刚刚提到NVIDIA平台,请问开发进度如何:针对一些比较指标型的欧美品牌客户,他们的专精专长是在于机器手臂跟移动机器人的整体解决方案。目前友通跟他们开发的专案,至少有两个,一个已经量产,正在出货当中,另外一个是在第二季度就要量产。友通跟他们合作的非常顺利愉快,第三个专案是在NVIDIA的Jetson平台,这个部分也已经开案,预计是在第三季度进入量产。友通很期待这些产品在机器手臂跟移动机器人这些解决方案在今年以及明年未来持续导入市场,得到更多的回馈,把这个市场在physical AI跟robot相关的领域、Edge AI的领域得到进一步的验证。