猜你想问
税友股份Q3业绩表现如何?
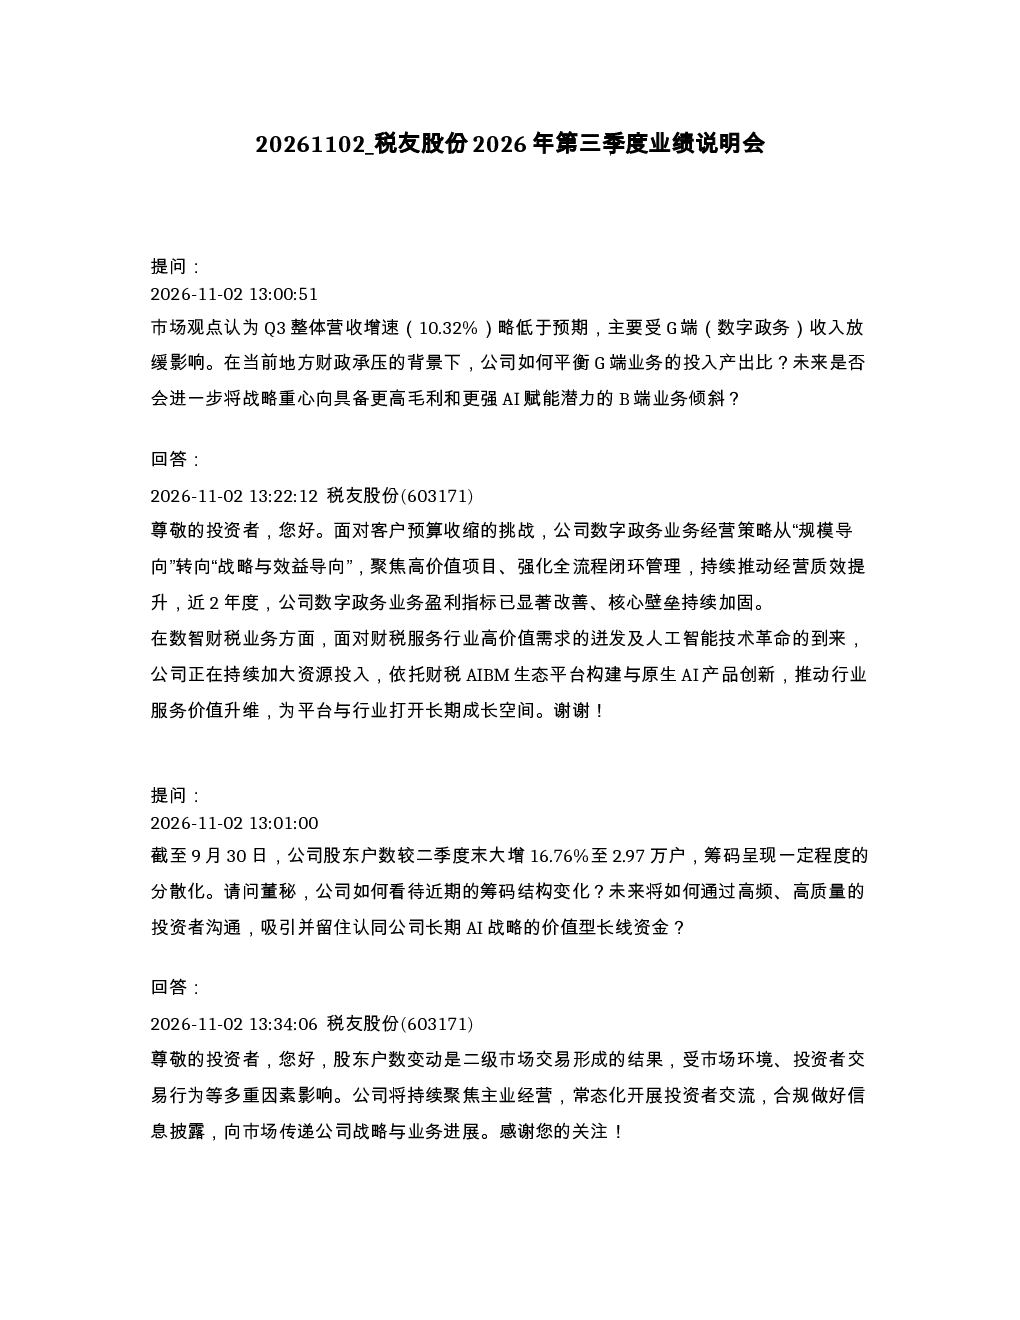
税友股份2026年第三季度营收增速10.32%,略低于预期,主要受G端数字政务收入放缓影响,因地方财政承压。公司策略转向战略与效益导向,聚焦高价值项目,数字政务业务盈利指标显著改善。B端数智财税业务加大资源投入,依托财税AIBM生态平台及AI产品创新,推动行业服务价值升维。
税友股份未来战略重心在哪里?
税友股份未来可能进一步倾斜战略重心至B端业务,因其具备更高毛利和更强AI赋能潜力。公司加大资源投入数智财税业务,依托财税AIBM生态平台及原生AI产品创新,推动行业服务价值升维。同时,通过“联营云”平台输出经营样板,为代账机构提供生态化支撑,现阶段优先采用平台赋能、联营合作模式。
税友股份数智财税业务进展如何?
税友股份数智财税业务依托财税AIBM生态平台及原生AI产品创新,推动行业服务价值升维。2025年度AI产品回款4.21亿元,占数智财税业务年度回款28%,2026年上半年占比提升至33%。财税AI产品围绕“财税实务+合规税优+财经管理”三层价值体系落地,以“人机协同”形式重构交付机制。联营云模式面向代账机构输出经营样板,合作机构基础作业效率提升,高价值业务增购率与续费率稳步增长。
税友股份当前市场估值和市值管理策略?
税友股份当前估值由市场多重因素决定,公司聚焦主业,暂无股份回购或增持计划,后续如有计划将依规披露。股东户数增至2.97万户,较二季度末大增16.76%,筹码分散化。公司将持续常态化投资者交流,合规披露信息,传递战略与业务进展。
税友股份面临哪些风险提示?
税友股份Q3末应收账款4.47亿元,同比增58.91%,主要因G端项目结算周期拉长。公司建立全流程应收管控机制,依托IPS系统跟踪管理,常态化催收,严格计提坏账准备,整体信用风险可控。此外,前三季度经营性现金流净额-1.76亿元,主要与季节性回款支出有关,但同比上年度同期增长,四季度传统回款旺季有望改善现金流,全年有望回正。
你可能感兴趣
税友股份2026年半年度业绩说明会
未知机构2026-08-28
友发集团2026年第三季度业绩说明会
未知机构2026-11-02
金徽股份2026年第三季度业绩说明会
未知机构2026-10-26
光电股份 600184 2026年第三季度业绩说明会
未知机构2026-10-28
南钢股份2026年第三季度业绩说明会
未知机构2026-10-28
豫园股份2026年第三季度业绩说明会
未知机构2026-10-30
天创股份2026年第三季度业绩说明会
未知机构2026-10-30
金证股份2026年第三季度业绩说明会
未知机构2026-10-30
铁流股份2026年第三季度业绩说明会
未知机构2026-11-02
新澳股份2026年第三季度业绩说明会
未知机构2026-11-02