猜你想问
AEVEX Corp 2026年第二季度报告核心内容有哪些?
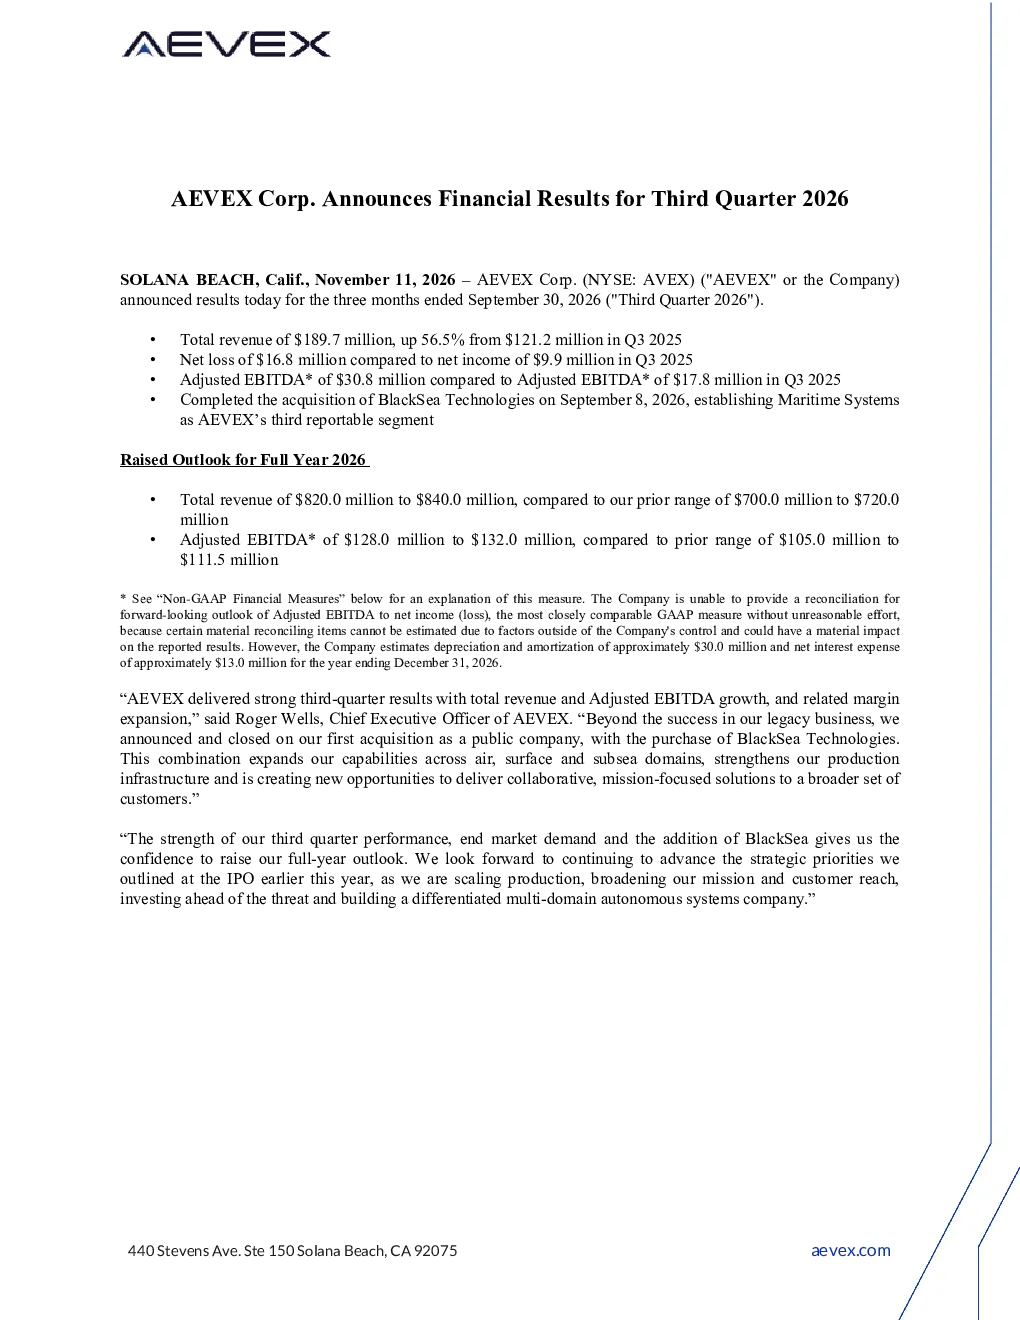
报告显示第三季度总收入1.897亿美元,同比增长56.5%,但净亏损1680万美元。机载系统收入增长5930万美元至1.478亿美元,调整后EBITDA增长1820万美元至3350万美元。海洋系统因收购BlackSea Technologies收入增长1240万美元至1440万美元,调整后EBITDA增长1700万美元至2000万美元。全球解决方案收入减少320万美元至2750万美元,调整后EBITDA减少290万美元至150万美元。
AEVEX Corp所在赛道行业发展趋势如何?
报告指出,对经济适用且经过运营验证的自主系统需求强劲,这表明行业正朝着实用化和成熟化方向发展。公司通过收购BlackSea Technologies拓展了综合能力,显示行业整合与多元化是重要趋势。同时,市场需求增长和已获资金的后备订单增强持续增长信心,反映行业整体处于扩张阶段。
AEVEX Corp报告重点分析了哪些方向?
报告重点分析了各部门业绩表现,特别是机载系统和海洋系统的收入与利润增长。同时关注全球解决方案的下滑,并详细解读了收购BlackSea Technologies的战略意义。此外,报告还展望了全年收入和调整后EBITDA预期,以及市场需求和增长信心,体现了对公司整体运营和战略布局的全面评估。
当前AEVEX Corp市场现状如何判断?
从报告数据看,公司第三季度业绩强劲,总收入和调整后EBITDA均实现增长,利润率扩大。机载系统和海洋系统表现突出,显示其在核心业务领域的竞争力。但全球解决方案收入下降,需关注其市场适应性。整体而言,市场需求旺盛,公司通过收购和多元化增强增长动力,市场现状积极,但仍需关注业务结构优化和风险控制。
AEVEX Corp研报存在哪些风险提示?
报告指出主要风险包括交易整合挑战、市场竞争加剧、政府预算变化以及技术复杂性。收购BlackSea Technologies后,整合风险需重点关注。市场竞争方面,自主系统领域竞争激烈,公司需持续提升技术优势。此外,政府预算变化可能影响相关项目资金,技术复杂性也可能带来研发不确定性,这些因素均需投资者警惕。