猜你想问
这份研报的核心内容是什么?
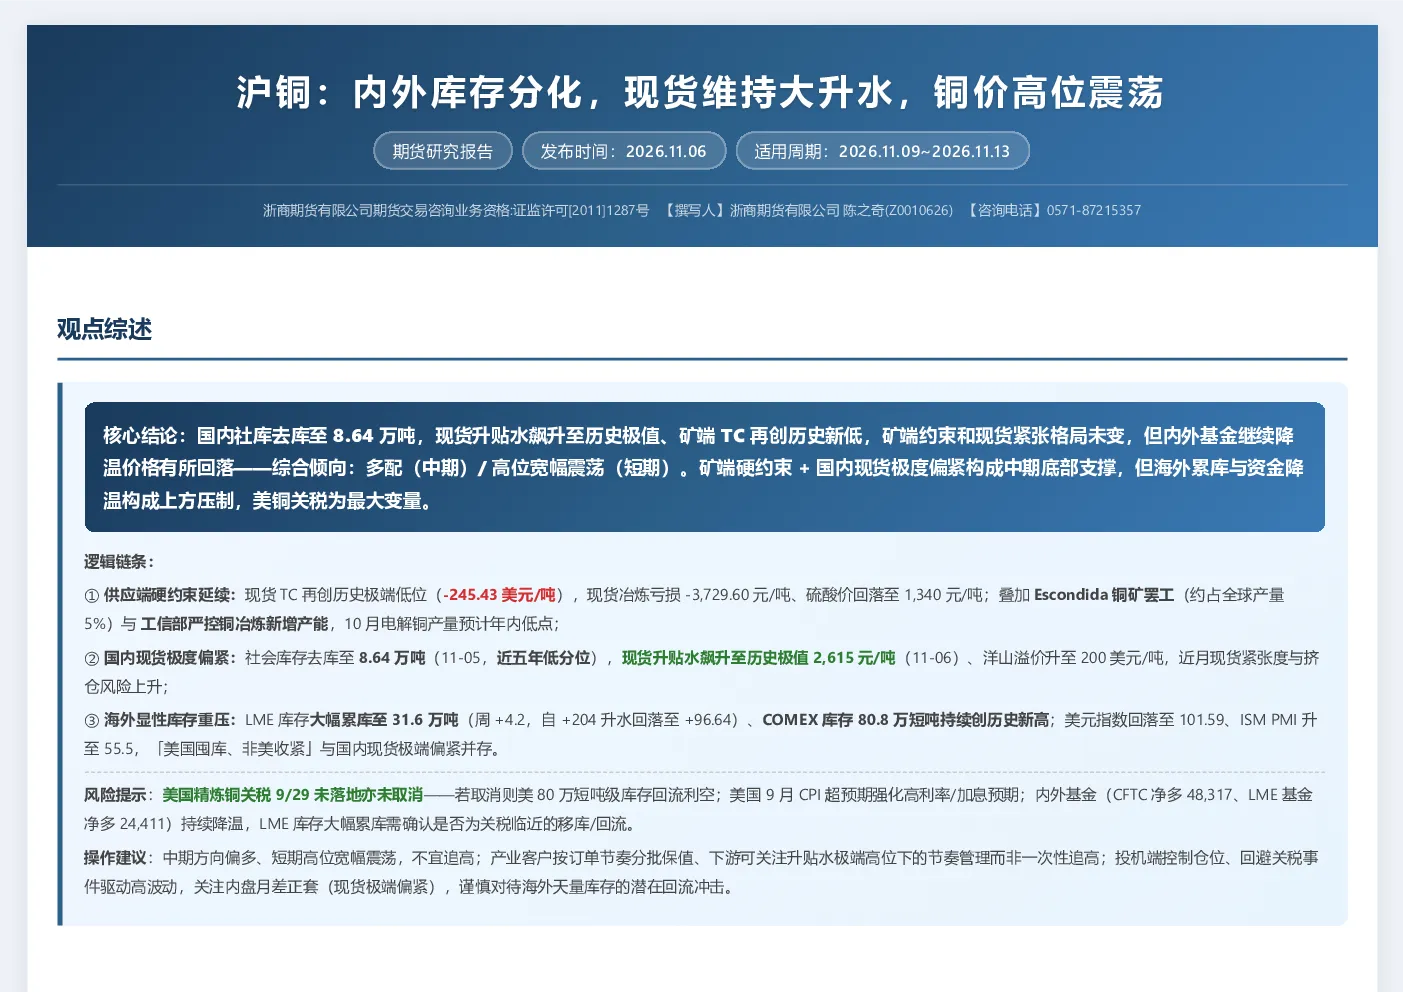
本报告分析了沪铜市场内外库存分化、现货维持大升水以及铜价高位震荡的现状。报告指出国内社会库存去库至8.64万吨,现货升贴水飙升至历史极值,矿端TC再创历史新低,显示矿端硬约束和国内现货极度偏紧的格局。同时,海外LME库存大幅累库,COMEX库存持续创历史新高,构成上方压制。综合来看,报告倾向多配(中期)但短期高位宽幅震荡,并强调美铜关税为最大变量。
铜行业的发展趋势如何?
铜行业发展趋势呈现供应端硬约束延续和国内现货极度偏紧的特点。矿端TC再创历史极端低位,现货冶炼亏损,Escondida铜矿罢工与工信部严控新增产能进一步限制供应。国内社会库存持续去库至近五年低分位,现货升贴水飙升至历史极值,洋山溢价升至200美元/吨,显示近月现货紧张度与挤仓风险上升。海外库存重压与国内现货极度偏紧并存,预计矿端硬约束将确立中期底部支撑,但海外累库与资金降温构成上方压制。
报告重点分析了哪些方向?
报告重点分析了供应端硬约束、国内现货极度偏紧以及海外库存重压三个方向。供应端方面,现货TC再创历史极端低位,现货冶炼亏损,Escondida铜矿罢工与工信部严控新增产能限制精炼铜供应。国内现货方面,社会库存去库至8.64万吨,现货升贴水飙升至历史极值,洋山溢价升至200美元/吨,显示近月现货紧张度与挤仓风险上升。海外库存方面,LME库存大幅累库至31.6万吨,COMEX库存持续创历史新高,美元指数回落至101.59,ISM PMI升至55.5,显示「美国囤库、非美收紧」与国内现货极端偏紧并存。
当前铜市场现状如何判断?
当前铜市场现状判断为供应端硬约束与国内现货极度偏紧,但海外库存重压与资金降温构成上方压制。矿端TC再创历史极端低位,现货冶炼亏损,Escondida铜矿罢工与工信部严控新增产能限制精炼铜供应。国内社会库存去库至8.64万吨,现货升贴水飙升至历史极值,洋山溢价升至200美元/吨,显示近月现货紧张度与挤仓风险上升。海外库存方面,LME库存大幅累库至31.6万吨,COMEX库存持续创历史新高,美元指数回落至101.59,ISM PMI升至55.5,显示「美国囤库、非美收紧」与国内现货极端偏紧并存。综合来看,铜价短期高位宽幅震荡,中期偏多,但需关注美铜关税等变量。
研报中有哪些风险提示?
研报中提示的主要风险包括美铜关税未落地亦未取消,若取消则美80万短吨级库存回流利空;美国9月CPI超预期强化高利率/加息预期;内外基金持续降温,LME库存大幅累库需确认是否为关税临近的移库/回流。此外,Escondida罢工进展、美元走势与升贴水走势也需重点关注。现货升贴水处于历史极值,基差波动极大,建议控制杠杆与单边敞口,事件窗口前降低仓位。