猜你想问
这份研报的主要观点是什么?
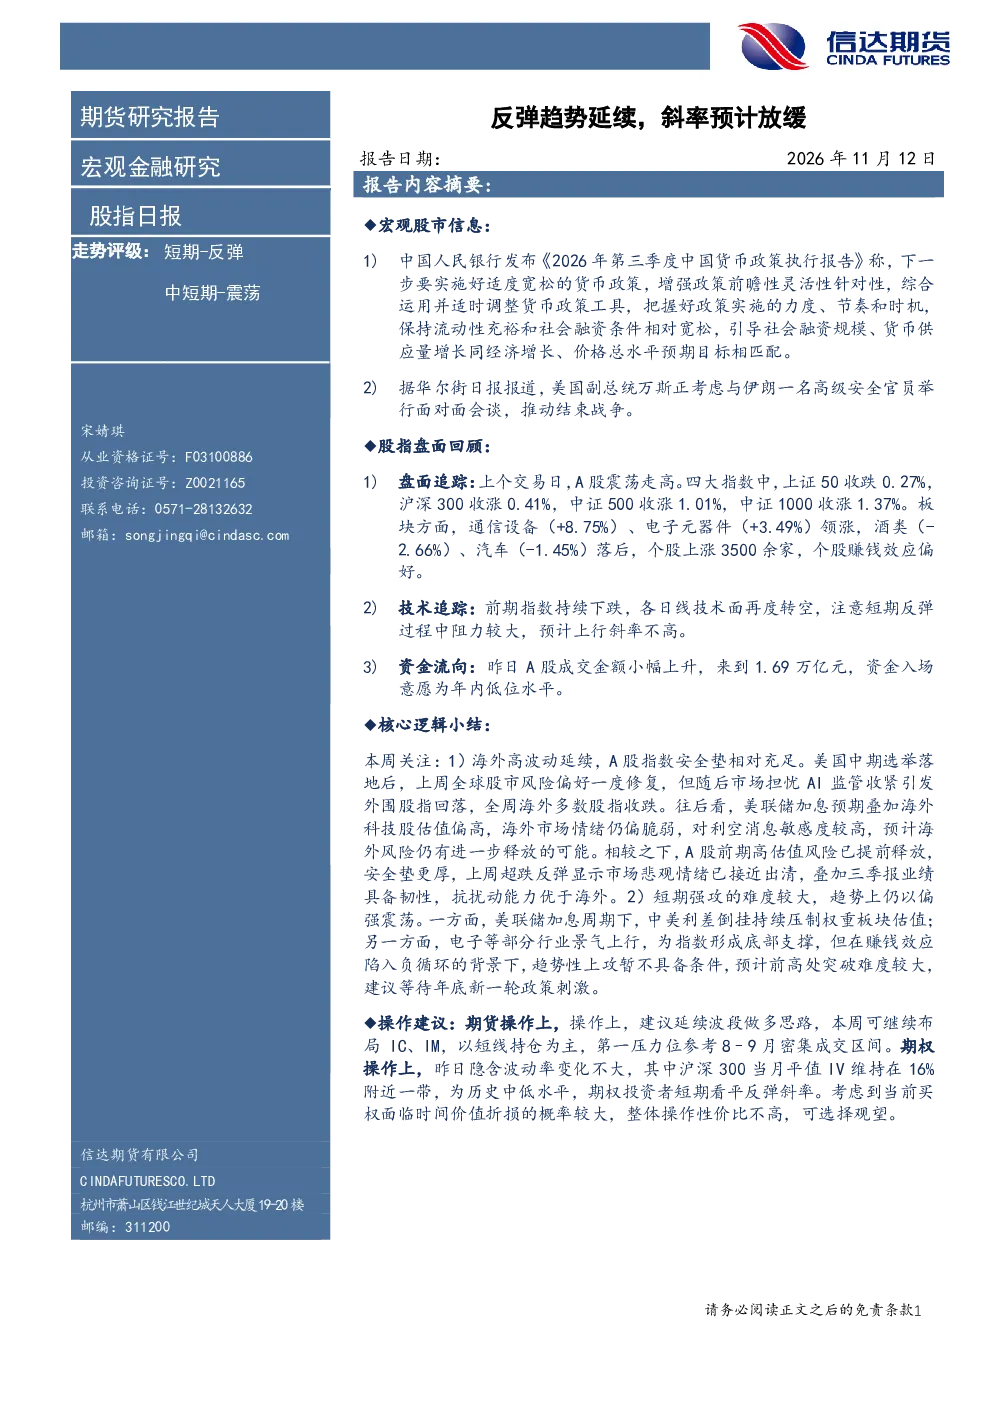
本报告指出A股指数短期呈现反弹趋势,但上行斜率预计将放缓。技术面上,前期指数持续下跌后,各日线技术面转为偏空,短期反弹阻力较大。资金流向显示A股成交金额1.69万亿元,资金入场意愿处于年内低位。报告强调,A股前期高估值风险已释放,安全垫相对充足,三季报业绩具备韧性,抗扰动能力优于海外市场。海外市场方面,美联储加息预期和海外科技股高估值导致海外市场情绪脆弱,预计风险仍将释放。建议投资者关注海外市场波动对A股的影响,以及A股内部板块的景气度变化。
通信设备和电子元器件板块近期表现如何?
报告显示,在A股震荡走高的过程中,通信设备板块领涨,涨幅达到8.75%,电子元器件板块也表现强劲,涨幅为3.49%。这表明这两个板块在当前市场环境中具有较强的成长性和吸引力。通信设备板块的强势可能与5G建设、数据中心建设等长期发展趋势有关,而电子元器件板块的上涨则可能与消费电子、半导体等行业的景气度提升有关。投资者可以关注这两个板块的后续走势,以及相关政策的支持力度。
报告重点分析了哪些方向?
本报告重点分析了A股指数的短期走势和长期发展趋势。在短期走势方面,报告指出A股指数短期内仍以偏强震荡为主,强攻难度较大,反弹斜率不高。在长期发展趋势方面,报告强调A股前期高估值风险已释放,安全垫更厚,三季报业绩具备韧性,抗扰动能力优于海外市场。此外,报告还分析了政策与海外市场对A股的影响,以及不同板块的表现情况。投资者可以关注这些重点分析方向,以便更好地把握市场动态。
当前A股市场处于什么状态?
当前A股市场处于短期反弹后的震荡状态。报告显示,上证50指数微跌0.27%,而沪深300、中证500和中证1000指数则分别上涨0.41%、1.01%和1.37%。技术面上,前期指数持续下跌后,各日线技术面转为偏空,短期反弹阻力较大。资金流向方面,A股成交金额1.69万亿元,资金入场意愿为年内低位。整体来看,A股市场处于一个相对谨慎的状态,投资者需关注市场情绪的变化。
投资这份研报需要关注哪些风险?
投资这份研报需要关注的主要风险包括:1)海外市场波动对A股的影响,特别是美联储加息预期和海外科技股高估值可能导致海外市场情绪脆弱,进而影响A股市场;2)A股内部板块的景气度变化,不同板块的表现可能存在较大差异;3)政策变化对市场的影响,虽然A股前期高估值风险已释放,但政策变化仍可能对市场产生较大影响。投资者需密切关注这些风险,以便及时调整投资策略。