猜你想问
这份研报的核心内容是什么?
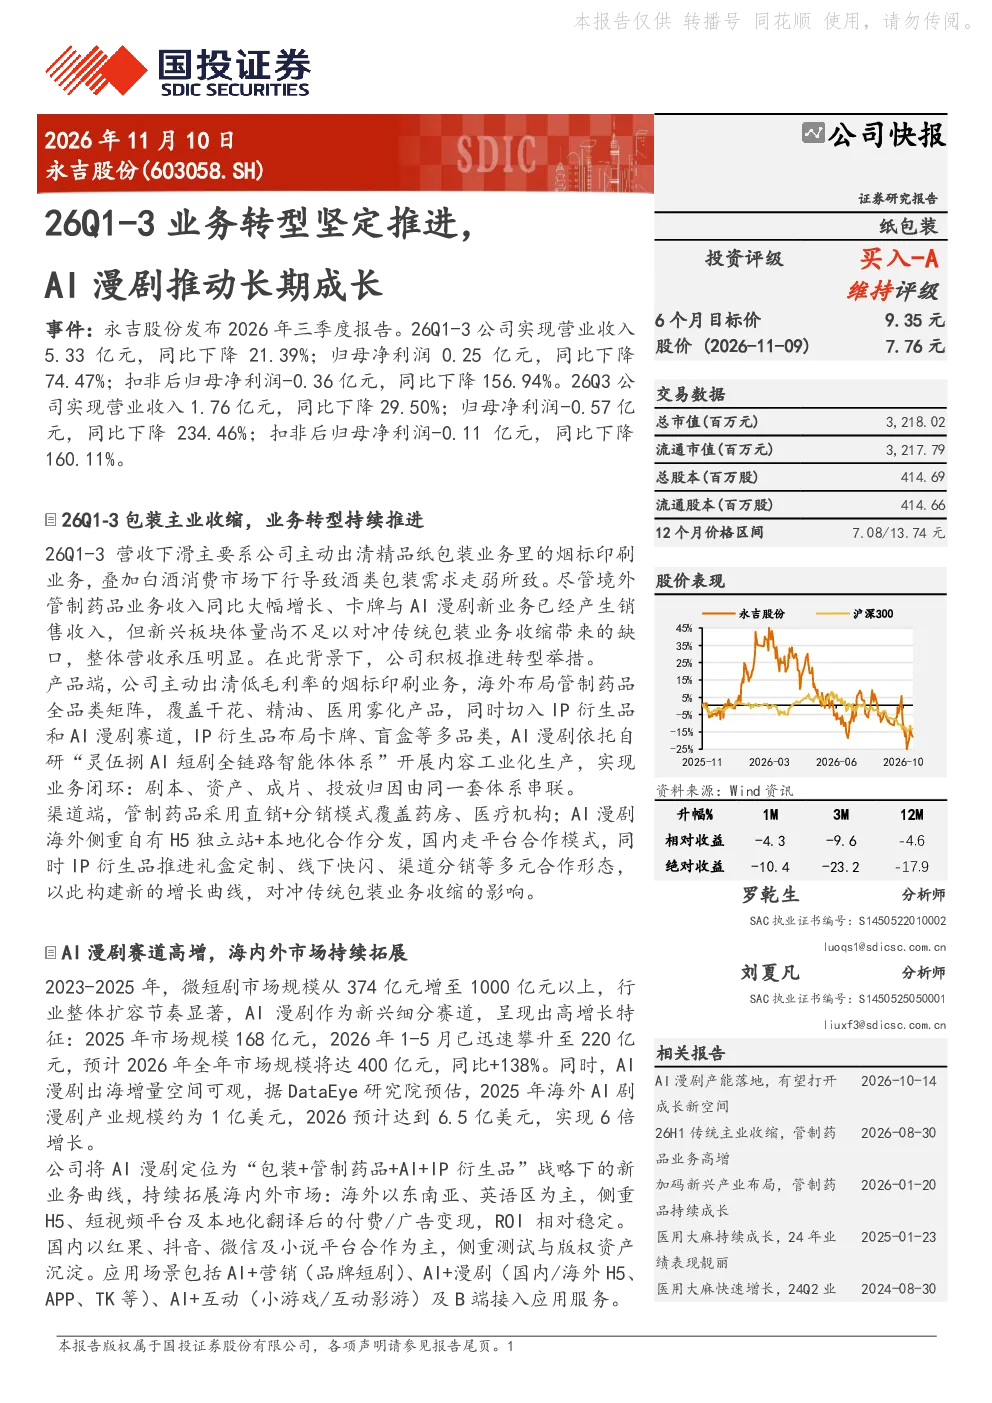
这份研报主要分析了永吉股份在2026年前三季度的业务转型推进情况。报告显示,公司营业收入和净利润均出现下滑,主要原因是主动出清精品纸包装业务中的烟标印刷业务,以及白酒消费市场下行导致酒类包装需求走弱。新兴业务如境外管制药品、卡牌和AI漫剧已产生销售收入,但体量尚不足以完全对冲传统业务收缩。
AI漫剧赛道的发展趋势如何?
AI漫剧赛道呈现高增长态势。2023-2025年微短剧市场规模从374亿元增至1000亿元以上,AI漫剧作为细分赛道,2025年市场规模达168亿元,预计2026年将达400亿元,同比增长138%。海外市场同样可观,预计2026年规模达6.5亿美元,同比增长6倍。市场拓展方面,海外以东南亚、英语区为主,侧重H5、短视频平台及付费/广告变现;国内以红果、抖音、微信及小说平台合作为主,侧重测试与版权资产沉淀。应用场景包括AI+营销、AI+漫剧、AI+互动及B端接入。
研报重点分析了哪些方向?
研报重点分析了永吉股份的业务转型举措和新兴业务发展。在产品端,公司出清低毛利率烟标印刷业务,布局管制药品全品类矩阵(干花、精油、医用雾化产品),切入IP衍生品和AI漫剧赛道。AI漫剧依托自研“灵伍捌AI短剧全链路智能体体系”实现内容工业化生产。在渠道端,管制药品采用直销+分销模式;AI漫剧海外侧重自有H5独立站+本地化合作分发,国内走平台合作模式;IP衍生品推进礼盒定制、线下快闪、渠道分销等多元合作形态。
当前市场对永吉股份的判断是什么?
当前市场对永吉股份的判断是,公司正处于业务转型期,传统业务收缩而新兴业务尚在培育阶段。2026年前三季度业绩表现不佳,营业收入和净利润均出现下滑,但AI漫剧等新兴业务展现出长期增长潜力。公司积极布局管制药品和AI漫剧赛道,并依托自研技术实现内容工业化生产。市场对公司的转型举措持谨慎观察态度,认为其未来发展取决于新兴业务的拓展速度和盈利能力。
研报提到了哪些风险提示?
研报提示了AI漫剧监管与分账政策退坡风险,作品爆款率不及预期风险。管制药品业务开展不及预期风险,限制政策解除程度及需求增长不及预期风险。纸包主业客户拓展不及预期风险,存量客户订单及均价稳定性不及预期风险。这些风险主要集中在新兴业务的拓展和市场接受度,以及传统业务的客户稳定性方面。