猜你想问
西麦食品2026年第三季度业绩表现如何?
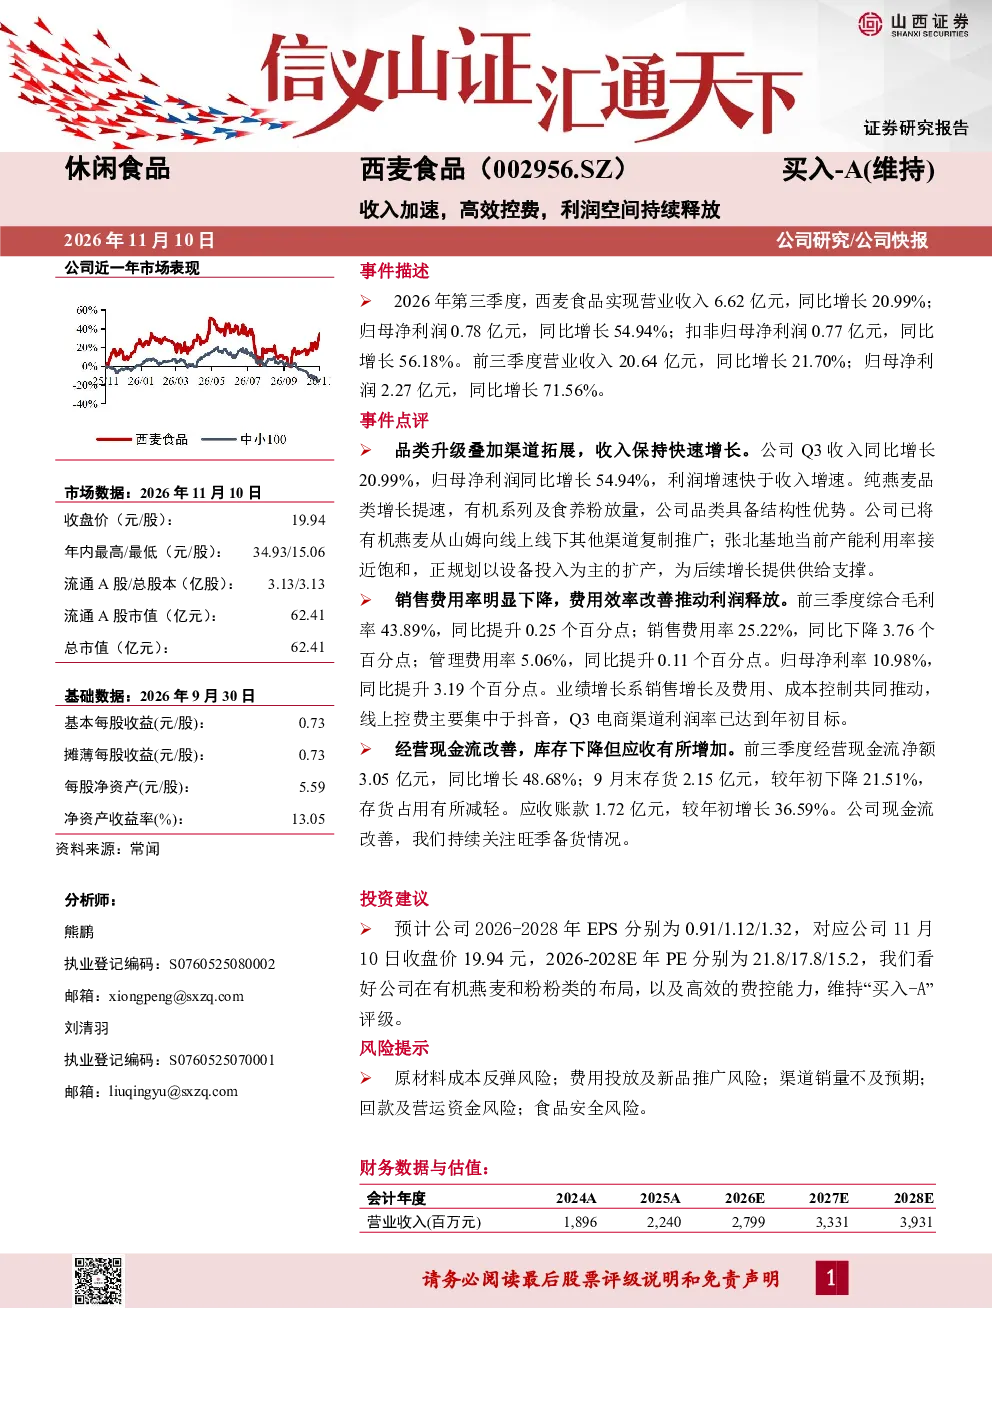
2026年第三季度,西麦食品实现营业收入6.62亿元,同比增长20.99%;归母净利润0.78亿元,同比增长54.94%;扣非归母净利润0.77亿元,同比增长56.18%。前三季度营业收入20.64亿元,同比增长21.70%;归母净利润2.27亿元,同比增长71.56%
食品饮料行业发展趋势如何?
食品饮料行业正经历品类升级和渠道拓展,纯燕麦、有机系列、食养粉等细分品类增长迅速。企业通过优化供应链和费用控制,提升综合毛利率和净利率。线上渠道控费成效显著,但需关注旺季备货和回款情况
西麦食品报告重点分析了哪些方面?
报告重点分析了西麦食品的收入增长驱动因素,包括品类升级和渠道拓展。同时关注了其费用控制成效,销售费用率显著下降,但应收账款增长需警惕。报告还评估了公司现金流改善情况及未来盈利预测
当前食品饮料市场现状如何?
当前食品饮料市场呈现结构性分化,健康化、高端化趋势明显。企业通过技术创新和品牌建设提升竞争力,但原材料成本波动和渠道竞争加剧带来挑战。部分企业线上渠道表现亮眼,但需平衡增长与风险
西麦食品研报有哪些风险提示?
研报提示西麦食品面临原材料成本反弹风险,费用投放及新品推广可能影响短期利润。渠道销量不及预期和回款压力也是潜在风险,此外食品安全问题需持续关注,这些因素可能影响公司未来业绩表现
你可能感兴趣
Q2收入增长提速,控费支撑利润持续释放
信息技术太平洋证券2023-07-15
2020 年报点评:收入稳定增长,控费释放利润弹性
食品饮料民生证券2021-04-16
收入表现平稳,控费释放利润弹性
食品饮料中泰证券2024-10-27
半年报点评:半年报收入增速稳健,控费提效带来利润空间
国盛证券2024-08-19
京东(JD):下沉控费战略初见成效,收入利润重新加速
第一上海证券2019-11-20
控费效果显著,利润弹性有望持续释放
信息技术东吴证券2019-01-28
业绩快报点评:收入释放控费得当,公司业绩反弹明显
信息技术民生证券2019-07-23
经营韧性与弹性兼具,控费释放利润
食品饮料国金证券2023-04-25
公司事件点评报告:提效控费,释放利润弹性
食品饮料华鑫证券2024-04-25
短期控费释放利润,长期深耕农业科技
第一上海证券2022-03-25