猜你想问
这份研报主要分析了什么内容?
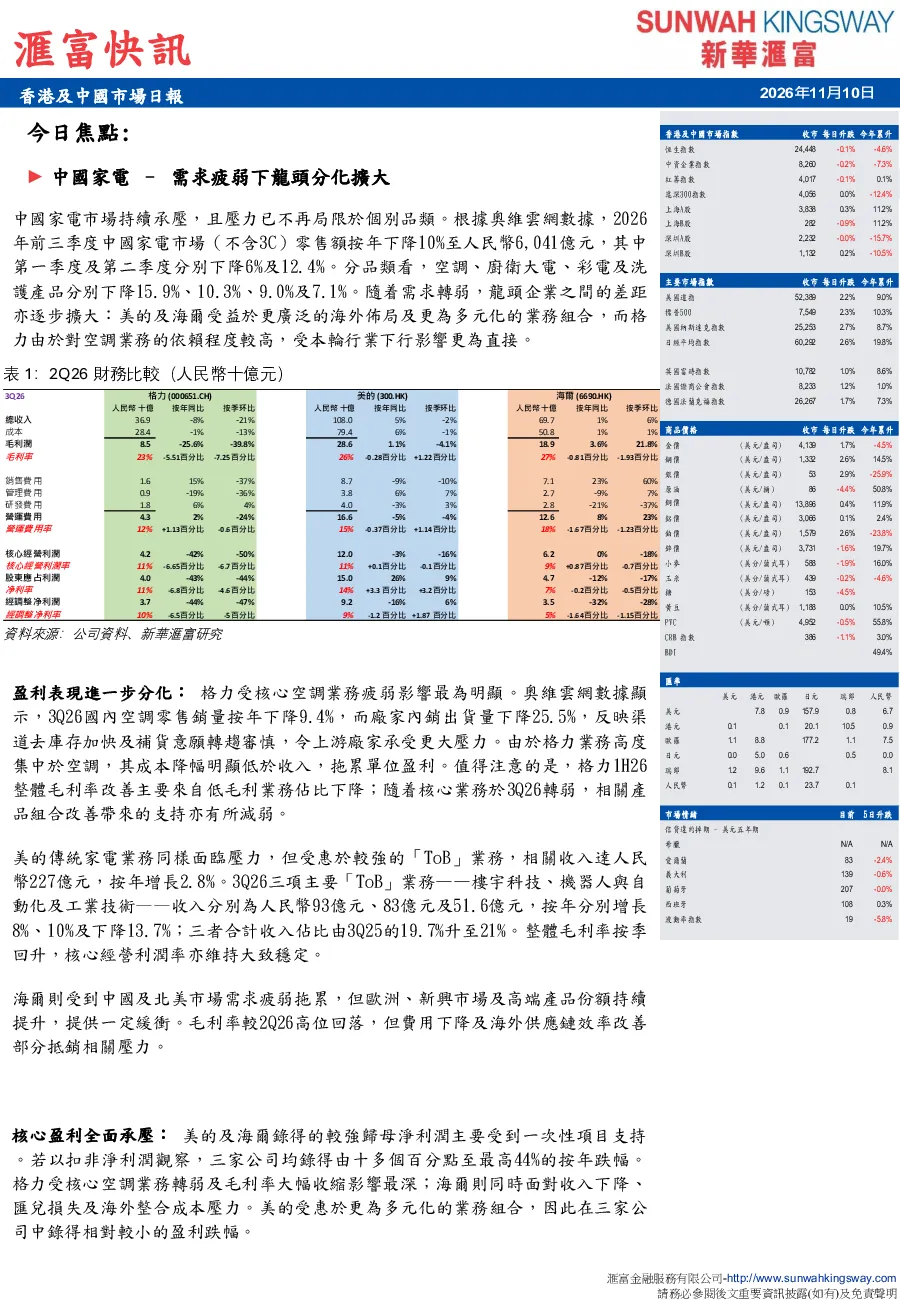
这份研报主要分析了中国家电市场在2026年前三季度的表现,指出零售额同比下降10%,其中空调、厨卫大电、彩电及洗护产品分别下降15.9%、10.3%、9.0%及7.1%。报告重点探讨了龙头企业之间的分化,美的和海尔受益于海外布局和多元化业务,而格力受空调业务依赖影响较大。
中国家电行业未来的发展趋势如何?
中国家电行业未来发展趋势显示,需求疲弱仍将持续,龙头企业差距扩大。美的和海尔凭借多元化业务和海外市场表现相对稳健,而格力受空调业务拖累明显。行业整体仍依赖政策支持和换新补贴,居民消费意愿偏弱,渠道去库存和成本压力持续存在。冰箱、洗衣机及海外市场相对更具韧性。
研报重点分析了哪些龙头企业的表现?
研报重点分析了格力、美的和海尔三家企业。格力受空调业务疲弱影响最明显,3Q26国内空调销量同比下降9.4%,厂家内销出货量下降25.5%,渠道去库存加快,拖累单位盈利。美的传统家电业务承压,但ToB业务增长,整体毛利率按季回升。海尔受中国及北美市场需求疲弱拖累,但欧洲、新兴市场及高端产品份额提升提供缓冲。
当前中国家电市场的现状如何判断?
当前中国家电市场现状判断为持续承压,需求疲弱导致龙头企业分化扩大。3Q26白电需求未出现全面复苏,盈利能力及经营现金流普遍承压,显示改善仍属边际修复。居民消费意愿偏弱,短期需求依赖政策支持及换新补贴。渠道去库存和成本压力传导至企业盈利,空调受影响最明显。
研报提示了哪些风险?
研报提示的主要风险包括:龙头企业受行业下行影响分化扩大,格力对空调业务依赖度高,美的和海尔面临盈利能力及经营现金流转弱压力,短期营运资金需求上升,海尔净负债压力上升,以及居民消费意愿偏弱导致需求依赖政策支持等。
你可能感兴趣
上市券商2018年12月月度业绩点评:弱市下业绩分化巨大,龙头券商领先优势继续扩大
金融国泰君安证券2019-01-10
黑色产业链日报:需求依旧疲弱,钢材市场跌幅扩大
东海期货2021-08-20
聚酯链日报:成本支撑博弈需求疲弱,聚酯产品库存分化
通惠期货2025-11-18
化工周度策略:需求疲弱,震荡分化
国投期货2022-05-23
黑色日报:需求疲弱 黑色系走势分化
国都期货2018-07-10
PTA&MEG周报:需求疲弱,走势分化
中粮期货2019-07-26
汽车行业2011年4月月报:产销表现疲弱,需求结构分化
交运设备国信证券2011-04-20
大公资信:商品需求疲弱 信用格局分化——大宗商品贸易行业2020年信用风险展望
商贸零售大公信用2020-02-24
棉纱日报:棉花、棉纱价格走势分化,需求端疲弱市场情绪悲观
华融融达期货2022-03-25
有色金属行业周报:加息预期博弈下工业金属价格分化,锂价涨幅扩大
有色金属安信证券2022-08-28