猜你想问
青海碳酸锂调研纪要核心内容有哪些?
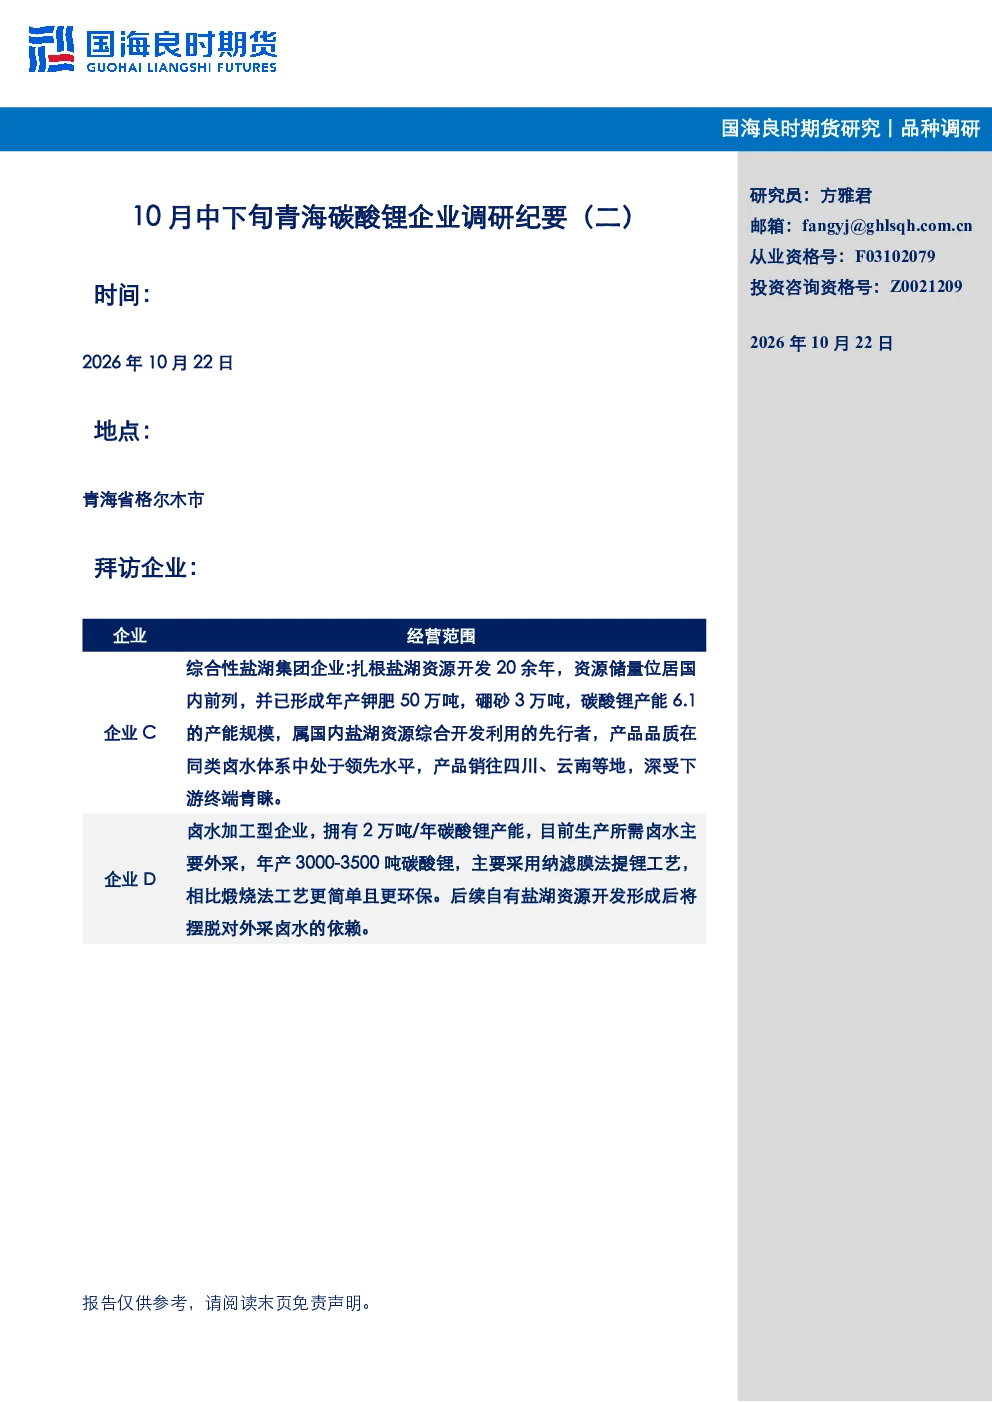
本次调研纪要主要围绕青海地区两家碳酸锂生产企业展开,分别是一家综合性盐湖集团和一家卤水加工型企业。综合性盐湖集团产能6.1万吨,月产5000吨左右,满产,收率91%仍有提升空间,后续或有20天检修影响产量3000-4000吨。卤水加工型企业规划产能2万吨,因外采卤水不足未达产,产能利用率约15%,年产3000-3500吨。两家企业均表示下游存在真实需求,长协谈判窗口期在11月、12月,价格下方支撑较强。调研显示盐湖提锂成本最低,产品品质优于下游需求,环保约束基本无,库存低位,长协比例约70%-80%
碳酸锂赛道行业发展趋势如何?
碳酸锂行业在中长期扩产周期内存在价格中枢下滑的共识。调研中,综合性盐湖集团表示青海现有产量稳定,暂无增量计划,优先考虑西藏和海外扩产;卤水加工型企业计划明年解决原料问题后按现有产量开采,后续视矿量扩展。整体来看,行业扩产趋势明显,但短期内强现实主导生产和销售,供需关系存在博弈。盐湖提锂成本优势显著,但外采卤水企业成本偏高,产能利用率不足。
调研纪要重点分析了哪些方向?
调研纪要重点分析了青海地区碳酸锂生产企业的产能产量、扩产规划、成本结构、库存销售及后市展望。综合性盐湖集团方面,重点介绍了其满产运行情况、技术更新带来的检修计划、优先考虑的扩产区域以及长协销售比例。卤水加工型企业方面,则聚焦其产能利用率不足、成本结构特点、原料获取规划以及市场供需博弈情况。两家企业均表示下游存在真实需求,价格下方支撑较强。
当前碳酸锂市场现状如何判断?
当前碳酸锂市场存在真实需求,库存低位,现实层面强势。调研中,综合性盐湖集团和卤水加工型企业均表示下游采购需求存在,长协谈判窗口期在11月、12月。市场博弈方面,买卖双方价格僵持,近期询货多,升水出货说明需求仍在。盐湖提锂企业生产顺畅,库存低位,抗风险能力强;外采卤水企业产能利用不足,成本偏高,但出货顺畅。整体看,市场供需关系存在结构性特点。
研报提示哪些风险?
本次调研纪要提示的主要风险集中在扩产周期带来的价格中枢下滑风险以及外采卤水企业的成本和原料风险。综合性盐湖集团后续或有20天检修影响产量,需关注其技术更新带来的成本和效率变化。卤水加工型企业因外采卤水不足导致产能利用率低,成本结构中折旧和卤水成本占比高,未来原料获取存在不确定性。此外,行业扩产周期内价格中枢下滑是市场共识,需关注其对行业整体盈利能力的影响。