猜你想问
这份研报主要讲了什么内容?
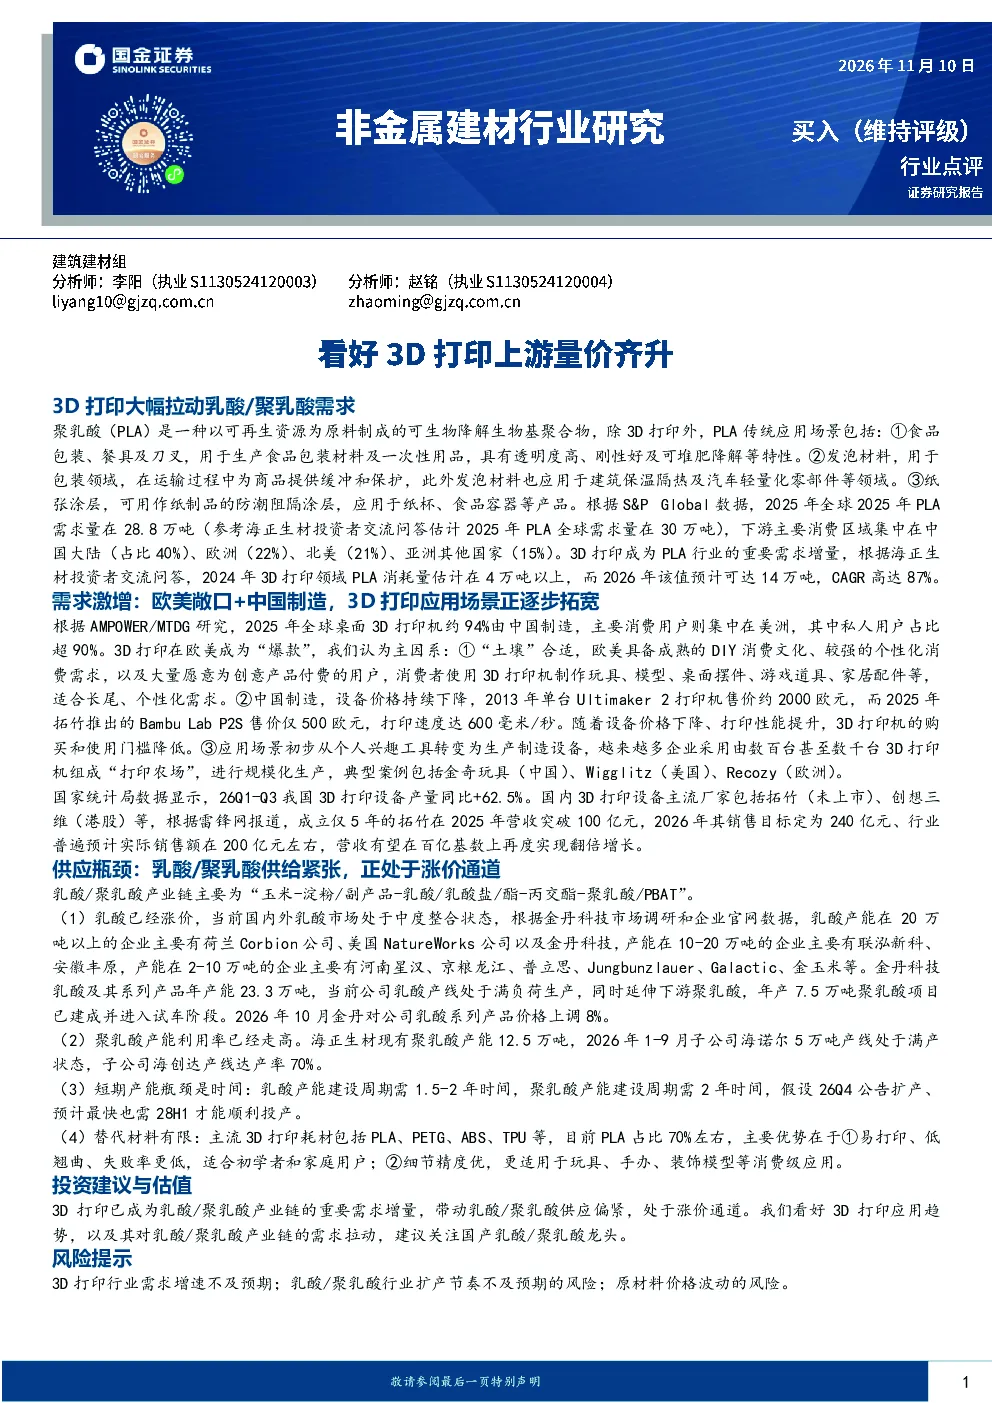
这份研报主要分析了3D打印技术对上游聚乳酸(PLA)材料需求的拉动作用。报告指出,3D打印已成为PLA行业的重要需求增量,预计2026年消耗量将达14万吨,CAGR高达87%。传统PLA应用场景包括食品包装、发泡材料、纸张涂层,而3D打印正成为新的重要增长点。报告还探讨了需求激增的原因,包括欧美市场的DIY消费文化、中国制造推动设备价格下降以及应用场景的规模化生产转变。此外,报告分析了乳酸/聚乳酸供应链的供应瓶颈,指出产能建设周期长导致供给紧张,价格处于上涨通道。最后,报告建议关注国产乳酸/聚乳酸龙头企业,如金丹科技、海正生材等。
3D打印行业的发展趋势如何?
3D打印行业的发展趋势呈现需求端和应用端的积极变化。需求端,欧美市场成熟的DIY消费文化和个性化需求推动了3D打印的普及,应用场景已从个人兴趣工具转变为规模化生产,如玩具、家居用品等领域。中国制造推动了设备价格下降,使得3D打印设备更加亲民,加速了市场渗透。从数据上看,中国3D打印设备产量在2026年前三季度同比增速高达62.5%,头部企业如拓竹的营收也呈现快速增长态势。应用端,3D打印在多个领域的渗透率不断提升,特别是在建筑建材、医疗、汽车等行业的应用逐渐扩大。然而,行业仍面临技术成熟度、材料性能、成本控制等方面的挑战,未来需要持续的技术创新和产业链协同来推动行业进一步发展。
研报重点分析了哪些方向?
研报重点分析了3D打印对聚乳酸(PLA)材料产业链的需求拉动及其影响。首先,报告详细探讨了3D打印技术如何成为PLA行业的重要需求增量,预计2026年消耗量将大幅增长至14万吨,CAGR高达87%。其次,报告分析了需求激增的原因,包括欧美市场的DIY消费文化、中国制造推动设备价格下降以及应用场景的规模化生产转变。此外,报告重点剖析了乳酸/聚乳酸供应链的供应瓶颈,指出产能建设周期长导致供给紧张,价格处于上涨通道。产业链方面,报告梳理了从玉米到聚乳酸的生产流程,并介绍了主要产能企业如Corbion、NatureWorks、金丹科技等。最后,报告建议关注国产乳酸/聚乳酸龙头企业,如金丹科技、海正生材等的发展动态。
当前3D打印材料市场的现状如何?
当前3D打印材料市场呈现需求旺盛但供给紧张的态势。聚乳酸(PLA)作为重要的3D打印材料,其需求因3D打印技术的普及而大幅增长。2025年全球PLA需求量预计达28.8万吨,其中3D打印消耗量预计在4万吨以上,2026年预计可达14万吨,CAGR高达87%。然而,供应端存在明显瓶颈,乳酸/聚乳酸产能利用率走高,但新产能建设周期长,导致供给紧张,价格处于上涨通道。产业链方面,乳酸市场中度整合,主要产能企业包括Corbion、NatureWorks、金丹科技等;聚乳酸产能利用率走高,海正生材现有产能12.5万吨,子公司产线达产率70%。替代材料有限,PLA在3D打印耗材中占比70%,优势在于易打印、低翘曲、细节精度优。市场整体处于快速发展阶段,但供给端仍需时间缓解紧张状况。
研报提示了哪些风险?
研报提示了3D打印行业和乳酸/聚乳酸产业链的几项主要风险。首先,3D打印行业需求增速可能不及预期,受技术成熟度、应用场景拓展、市场竞争等多重因素影响,实际需求增长可能存在不确定性。其次,乳酸/聚乳酸行业扩产节奏可能不及预期,由于产能建设周期长,新产能的释放可能滞后于市场需求,导致供需矛盾进一步加剧。此外,原材料价格波动风险也不容忽视,玉米等农产品价格波动可能直接影响乳酸/聚乳酸的生产成本,进而影响材料价格和市场供需。这些风险因素需要投资者密切关注,以便及时调整投资策略。