猜你想问
这份研报主要分析了什么内容?
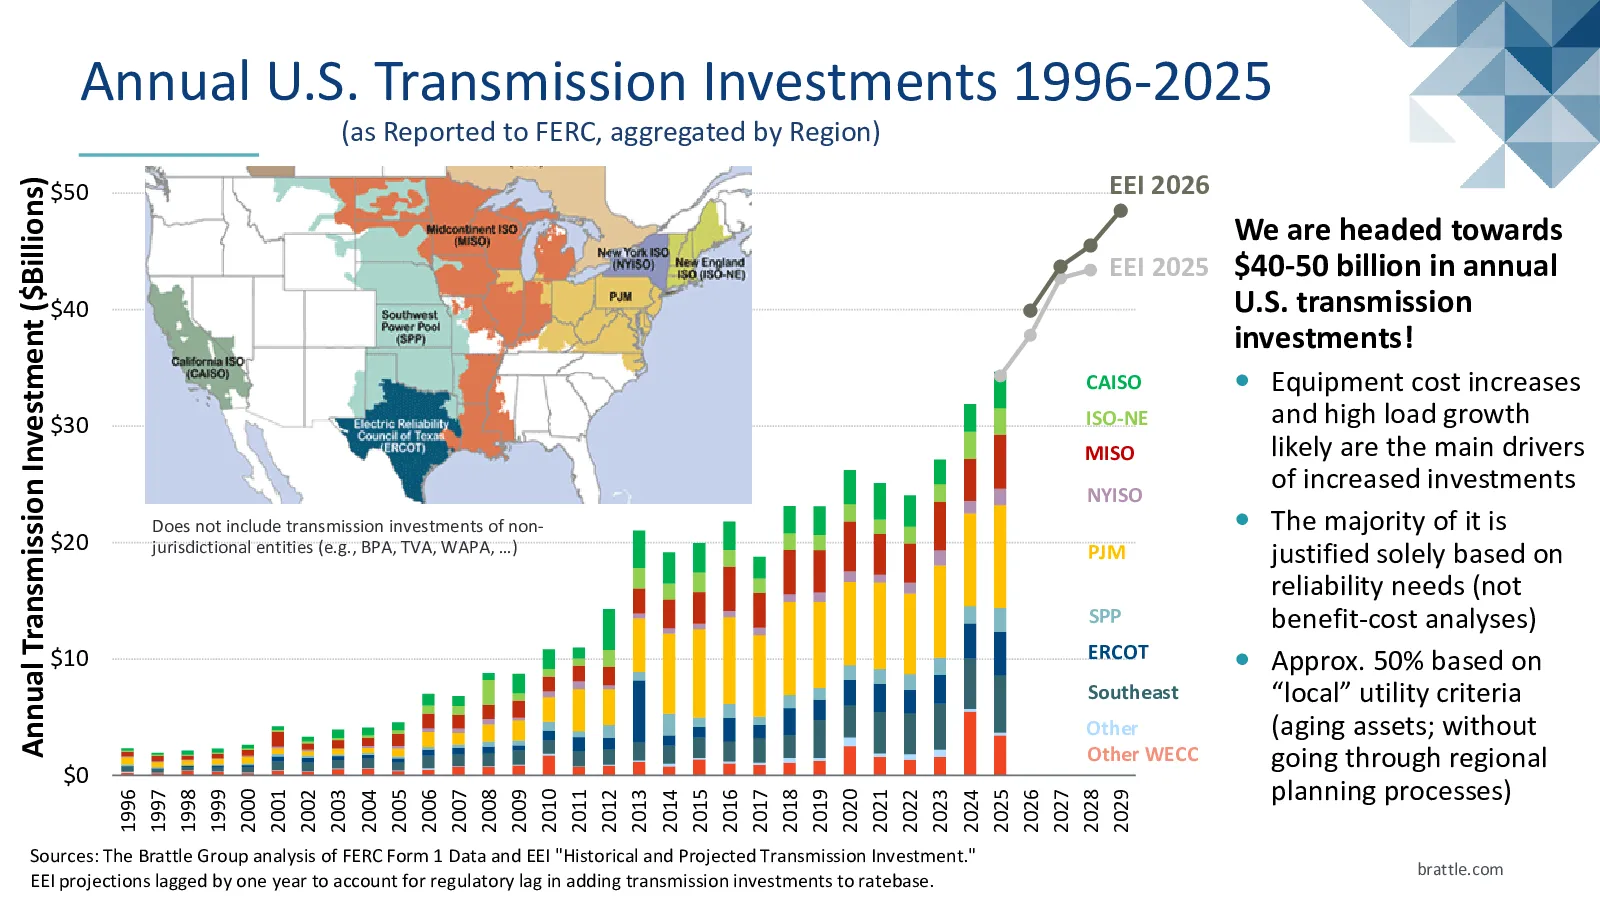
这份研报深入探讨了1996-2025年间美国年度输电投资的趋势、驱动因素及未来规划。报告指出,美国正朝着每年400亿至500亿美元的输电投资目标迈进,主要受设备成本增加和高负荷增长推动。Brattle Group的研究覆盖输电规划、成本分配、可再生能源接入和区域间输电优化等多个主题,强调主动、综合和基于情景的规划对提高电网价值和降低成本的重要性。
当前输电行业的发展趋势如何?
当前输电行业正经历显著增长,主要趋势包括:1)投资规模持续扩大,目标达400-500亿美元/年;2)设备成本上升推动投资需求;3)高负荷增长加剧电网压力;4)可再生能源接入成为关键议题;5)区域间输电优化提升系统效率。Brattle Group的研究显示,主动规划能显著支持负荷增长和清洁能源发展,同时降低成本。政策如FERC第1920号命令也在推动GETs和HPCs纳入规划。
研报重点分析了哪些方向?
研报重点分析了输电规划、成本分配、可再生能源接入和区域间输电优化四大方向。具体包括:1)主动、综合和基于情景的规划方法对电网基础设施优化的作用;2)如何高效将新发电连接到电网;3)高压输电监管、定价和规划;4)高压直流输电的运营和市场益处;5)各州和区域(如PJM、东北部、纽约)的输电规划案例。研究强调多价值输电规划对提升系统效益的重要性。
当前输电市场现状如何?
当前输电市场呈现投资规模扩大、成本上升、负荷增长快的特点。美国正积极推动每年400-500亿美元的投资目标,以应对电网扩容和清洁能源接入需求。Brattle Group的研究指出,主动规划能显著提高电网价值并降低成本,同时支持可再生能源发展。区域间输电优化成为提升系统效率的关键,高压直流输电技术也备受关注。各州和地区正制定具体规划,如纽约州和东北部的输电蓝图。
研报提示哪些风险?
研报提示的主要风险包括:1)设备成本持续上升可能影响投资回报;2)高负荷增长对现有电网的挑战;3)可再生能源大规模接入的技术和成本风险;4)区域间输电协调的复杂性;5)规划实施中的不确定性和政策变动。Brattle Group的研究强调,主动、综合和基于情景的规划有助于应对这些风险,但无法完全消除不确定性。规划需考虑系统多样性和长期效益。