猜你想问
本周货币市场有哪些主要变化?
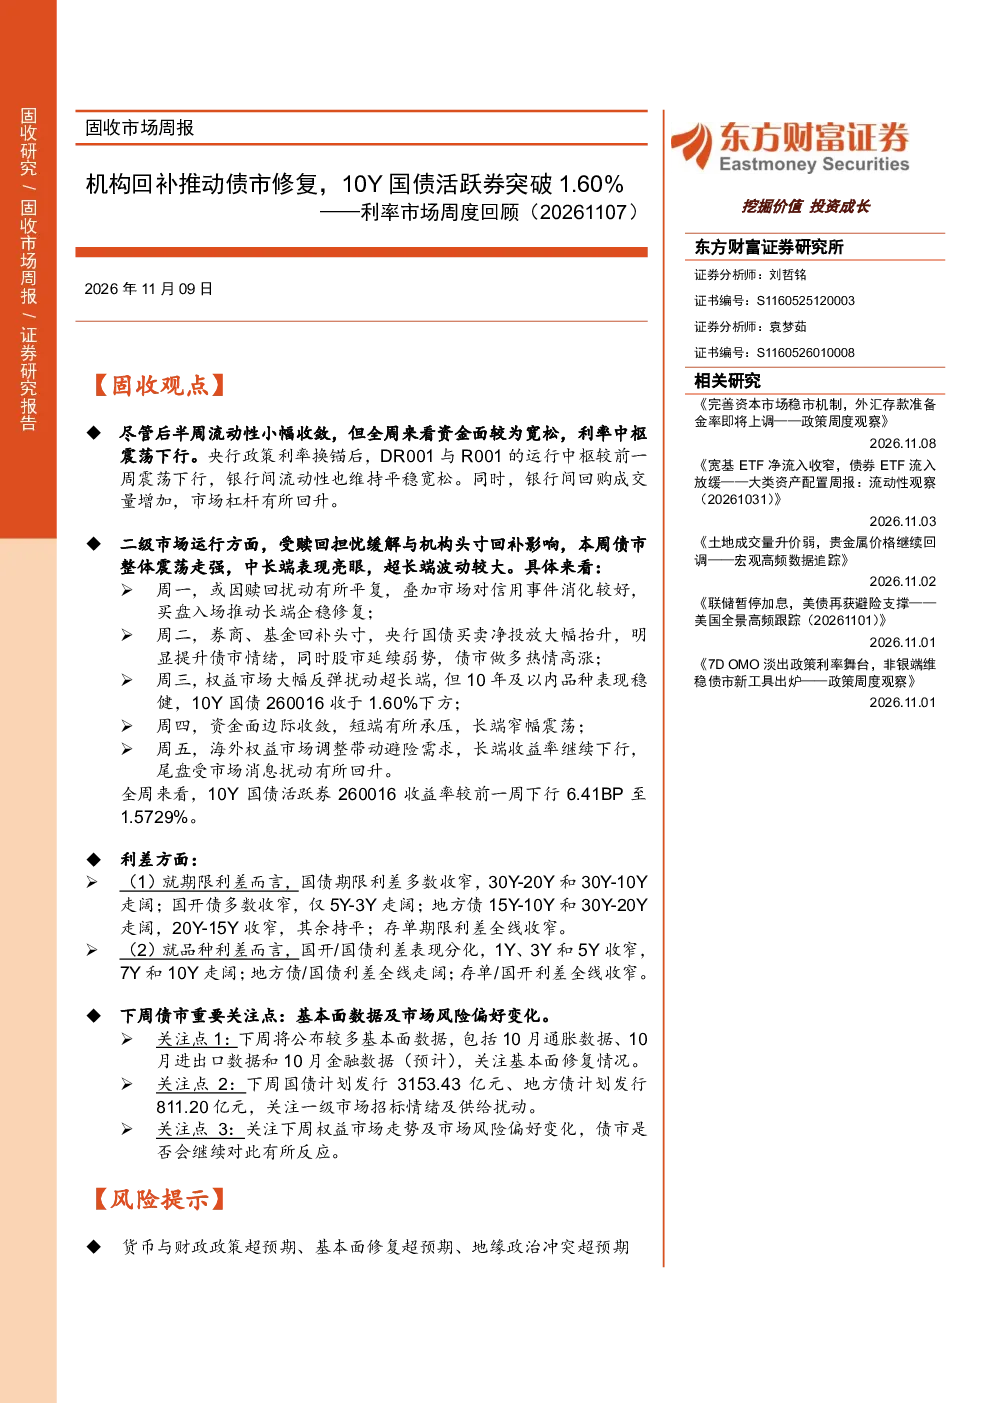
本周央行公开市场净回笼15230亿元,主要通过1天期逆回购、3M买断式逆回购和国库现金定存投放,1天期和7天期逆回购以及3M买断式逆回购到期回笼。资金面整体宽松,后半周边际收敛,DR007和R007分别下行4.48BP和4.28BP至1.35%和1.39%。市场杠杆水平回升,银行间质押式回购成交量环比增加0.33万亿元至7.70万亿元。
现券市场长端收益率变化如何?
现券市场长端收益率大幅下行,30-10Y国债利差走阔。国债及国开债超长端明显下行,曲线走平。国债及国开债期限利差多数收窄,30Y国债相关利差走阔,国开债仅5Y-3Y利差走阔。国开/国债利差分化,7Y和10Y走阔,其余收窄;地方债/国债利差全线走阔;存单/国开利差全线收窄。10Y中美利差收窄,1Y中美利差走阔。
下周债市需要关注哪些事项?
下周将公布10月通胀、进出口和金融数据,关注基本面修复情况;国债和地方债计划发行规模分别为3153.43亿元和811.20亿元,关注一级市场招标情绪及供给扰动;关注权益市场走势及市场风险偏好变化对债市的影响。
当前债市的市场现状如何?
资金面整体宽松,市场杠杆水平回升,长端收益率大幅下行,30-10Y国债利差走阔。国债及国开债超长端明显下行,曲线走平。期限利差多数收窄,但30Y国债相关利差走阔,国开债仅5Y-3Y利差走阔。品种利差分化,7Y和10Y国开/国债利差走阔,地方债/国债利差全线走阔,存单/国开利差全线收窄。海外利差方面,10Y中美利差收窄,1Y中美利差走阔。
本报告有哪些风险提示?
需关注货币与财政政策超预期、基本面修复超预期、地缘政治冲突超预期等风险。具体而言,货币政策的调整可能影响市场流动性,基本面的修复情况将决定债券收益率走势,而地缘政治冲突可能引发市场避险情绪,对债市造成波动。
你可能感兴趣
固收深度报告:债券收益率拐点探讨系列四-由活跃券成交量判断10Y国债收益率的拐点
东吴证券2025-02-25
国债期货:10Y国开活跃券再次触及5% A股增量涨跌分化
中大期货2018-01-11
10Y活跃券,国开回归影响几何?
华创证券2024-04-18
10Y国开活跃券盘中又创逾三年新高
中大期货2018-01-16
【债券日报】10Y活跃券,国开回归影响几何?
华创证券2024-04-18
资金面整体均衡偏松;债市走强,10年期国债收益率再度下破1.60%关键点位
东方金诚2025-02-07
国债期货周报:避险情绪升温 10Y国债新券收益率跌破2.9
国都期货2016-06-24
国债期货:情绪修复,谨慎回补跌幅
国泰君安期货2024-07-03
固收专题:3.05%的10Y国债收益率可能是个敏感位置:兼论利率的突破与盘桓
开源证券2021-01-24
国债晨报:债市无视利空上涨 10Y国债收益率创新低
国都期货2016-10-24