猜你想问
10月出口增速为何回落?
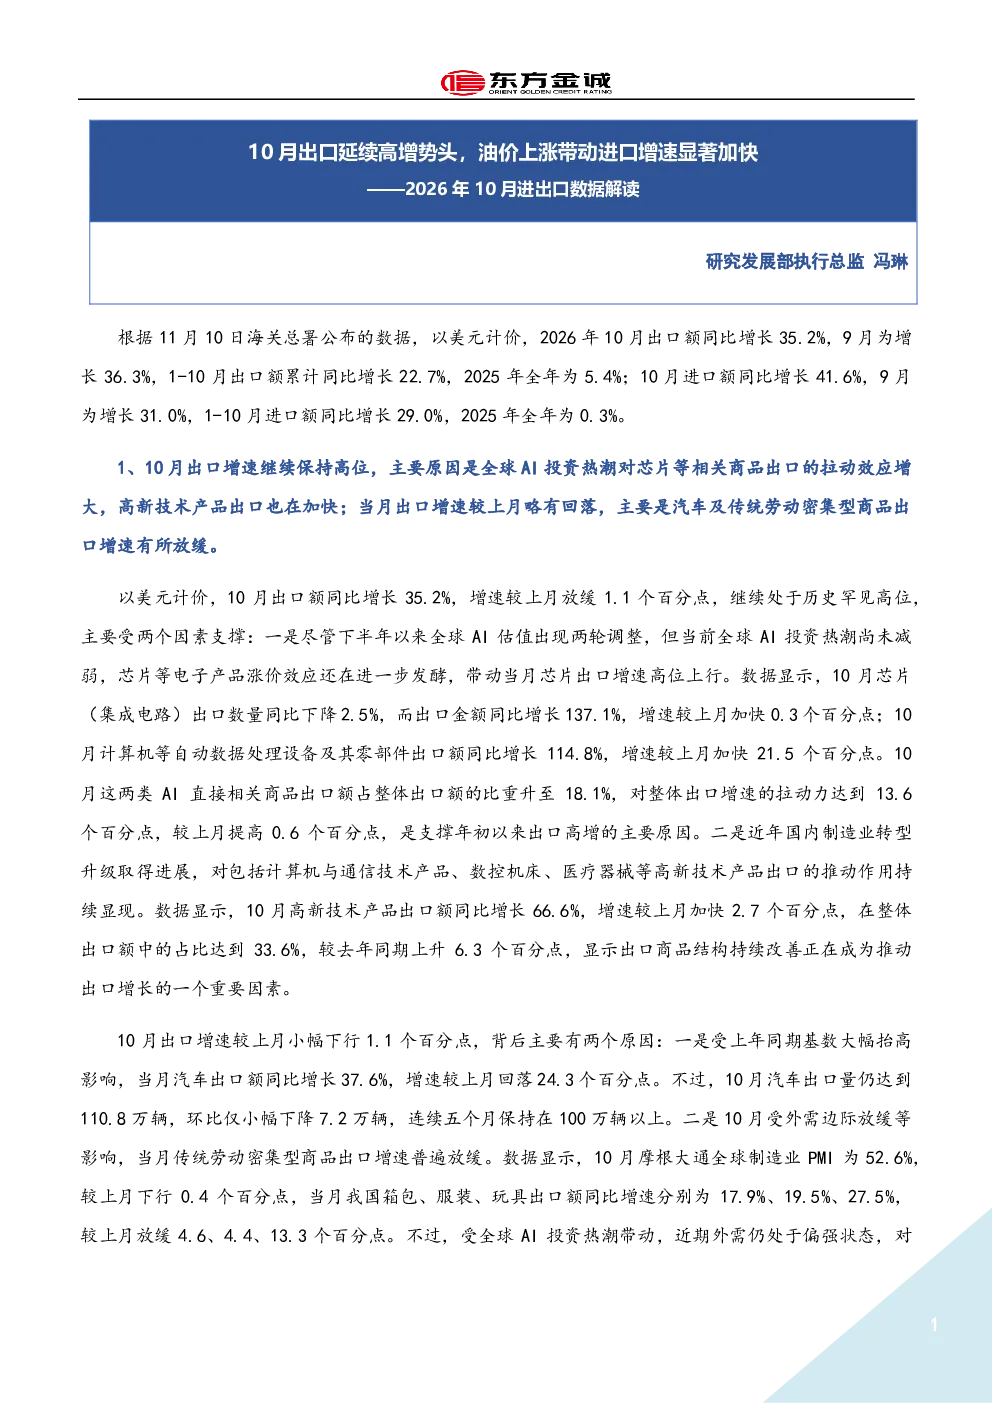
10月出口增速回落主要受汽车及传统劳动密集型商品出口放缓影响。汽车出口增速回落24.3个百分点至37.6%,但出口量仍连续五个月超百万辆。传统劳动密集型商品如箱包、服装、玩具出口增速分别回落4.6、4.4、13.3个百分点,受外需边际放缓影响。AI投资热潮和高新技术产品出口仍是主要支撑,芯片出口同比增长137.1%,计算机等AI相关设备出口同比增长114.8%,高新技术产品出口占比达33.6%
10月进口增速加快的原因是什么?
10月进口增速加快主要受国际油价及半导体价格上涨推动。原油进口均价同比上涨62.6%,推动原油进口额同比增长41.0%,拉动整体进口增速4.6个百分点。集成电路进口均价同比上涨78.3%,进口额增速加快至78.3%,拉动整体进口增速约13.7个百分点。基数效应和出口带动也支撑了进口增速。
11月出口和进口趋势如何?
11月出口增速有望保持在26%左右,主要受动能延续及基数效应影响。但全球AI估值调整或导致2027年芯片出口增速高位下行,对整体出口形成下拉效应。11月进口增速预计仍将保持30%左右,尽管国际油价回落及基数抬升将使增速有所回落,但出口高增及集成电路进口维持高增。
报告对出口和进口的主要分析方向是什么?
报告主要分析了10月出口增速高位回落的原因,包括汽车和传统劳动密集型商品出口放缓,以及AI投资热潮和高新技术产品出口的支撑作用。同时,报告重点分析了10月进口额同比高位加速的驱动因素,如国际油价和半导体价格上涨,以及基数效应和出口带动。此外,报告还展望了11月出口和进口的趋势。
报告提示哪些风险?
报告提示的风险包括全球AI估值调整可能导致的芯片出口增速高位下行,对整体出口形成下拉效应。此外,国际油价波动和基数效应也可能影响11月进口增速。需要注意的是,报告未涉及投资建议,以上分析仅供参考。
你可能感兴趣
2024年10月贸易数据解读:短期扰动因素消退、上年基数偏低等带动10月出口高增,高基数拖累进口增速转负
东方金诚2024-11-07
全球AI投资热潮带动外需大幅走强,9月出口超预期高增——2026年9月进出口数据解读
东方金诚2026-10-14
2026年5月进出口数据解读:全球AI投资热潮叠加国际油价大幅上涨,继续推动5月进出口超预期高增
东方金诚2026-06-09
2023年12月贸易数据解读:12月出口延续上升势头,进口同比增速转正
东方金诚2024-01-12
2020年8月贸易数据点评:8月出口延续高增速势头,进口增速连续两个月放缓
东方金诚2020-09-08
6月份进出口数据解读:进口增速回落加快
中邮证券2010-07-13
10月进出口数据点评:出口强劲有支撑,进口修复或延续
植信投资研究院2020-11-08
7月进出口数据解读:贸易格局重塑出口大超预期,内需疲弱进口延续弱势
建信期货2019-08-08
2013年10月进出口数据点评:欧美经济温和复苏带动10月出口增速转正
群益证券2013-11-08
2021年10月贸易数据点评:10月出口增速延续高增,但对缓解当前经济下行压力作用较为有限
东方金诚2021-11-08