猜你想问
这份研报主要分析了什么内容?
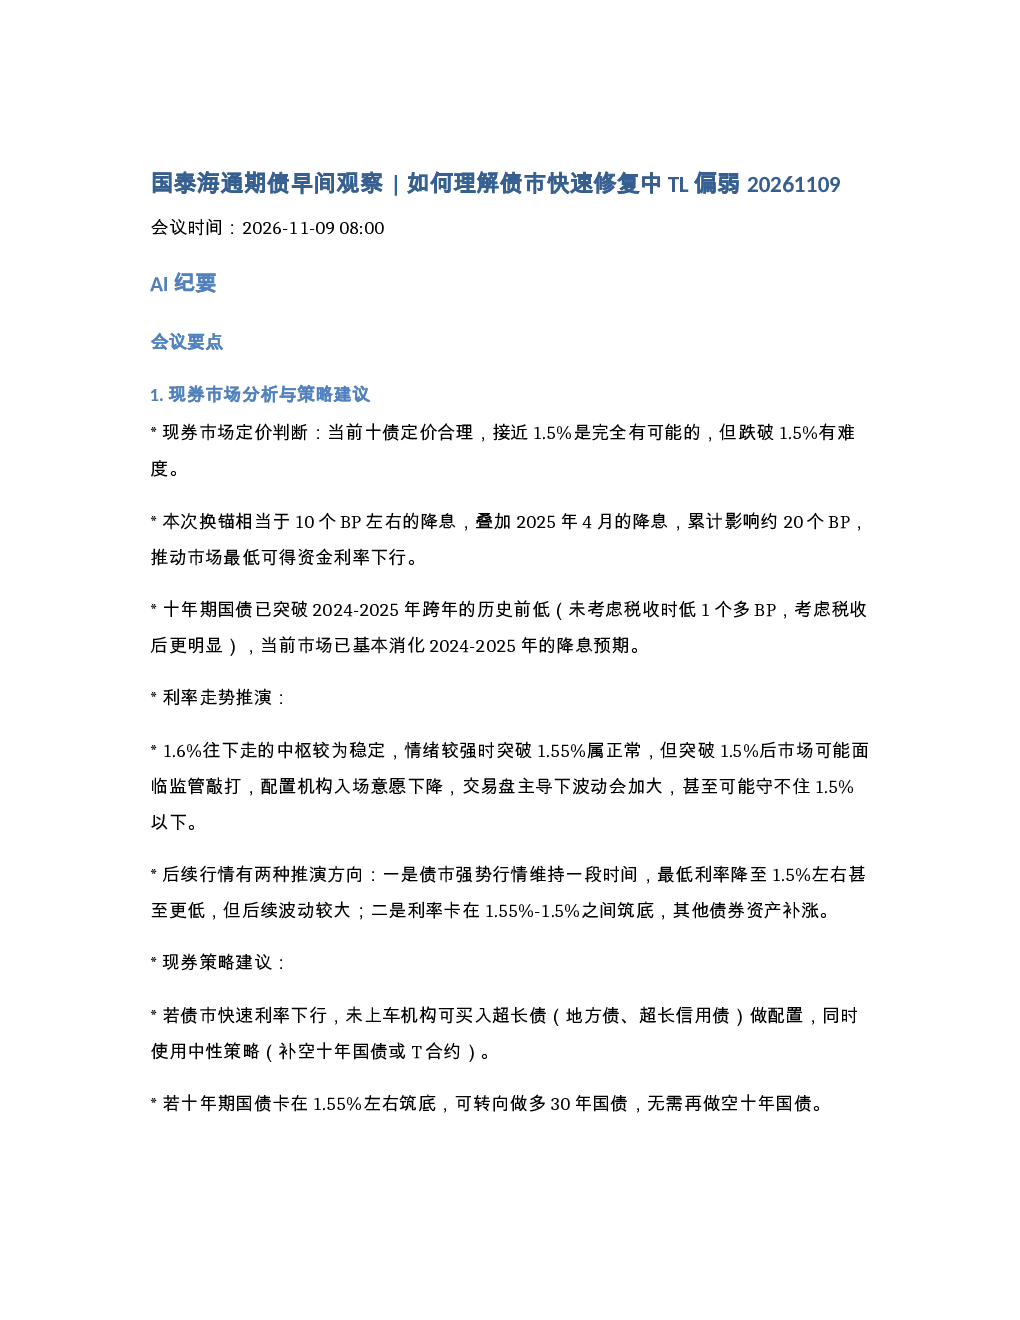
这份研报主要分析了债市快速修复过程中十年期国债期货(T合约)表现优于五年期国债期货(TL合约)的原因,以及当前债市和期货市场的定价、走势和策略建议。报告指出,T合约因其流动性好、久期足够、拥挤度低而表现优于TL合约,同时分析了现券、期货、新老券之间的分化原因,并提出了相应的策略建议。
当前债市和期货市场的整体走势如何?
当前债市和期货市场呈现快速修复态势,十年期国债期货(T合约)表现优于五年期国债期货(TL合约)。十年期国债定价接近1.5%,市场已消化2024-2025年降息预期。利率走势可能围绕1.6%中枢波动,后续行情可能维持强势或卡在1.55%-1.5%区间筑底。期货市场方面,T合约表现优于TL合约,反映市场偏好配置、高流动性资产,当前市场谨慎程度超2024-2025年。
研报重点分析了哪些方向?
研报重点分析了债市快速修复中T合约表现优于TL合约的原因,包括修复节奏、回调与反弹周期、期现与新老券分化等。报告还分析了十年期国债的定价、历史对比、利率走势推演,以及现券和期货市场的策略建议,涵盖曲线策略、跨期策略和跨品种策略等多个维度。
当前市场存在哪些现状判断?
当前市场判断十年期国债定价合理,接近1.5%,但跌破1.5%有难度。市场已消化2024-2025年降息预期,利率走势可能围绕1.6%中枢波动。期货市场方面,T合约表现优于TL合约,反映市场偏好配置、高流动性资产,当前市场谨慎程度超2024-2025年。期现、新老券分化明显,超长债期货整体弱于现券。
研报提示了哪些风险?
研报提示,当前债市和期货市场存在不确定性,T合约突破1.5%后可能面临监管敲打,配置机构入场意愿下降,交易盘主导下波动加大。期货市场方面,TL合约修复滞后,从利差角度看有补涨空间,但需关注市场情绪变化和资金流向。此外,跨期和跨品种策略需关注市场走势变化和基差变动,谨慎评估风险。
你可能感兴趣
国泰海通期债早间观察 如何理解债市快速修复中TL偏弱 20261109
未知机构2026-11-09
国泰海通证券 期债早间观察 如何理解债市快速修复中TL偏弱-20261109
未知机构2026-11-09
国泰海通固收 期债早间观察TL大幅增仓再现债市新玩家还有多少空间 20260921
未知机构2026-09-21
国泰海通期债早间观察:TL大幅增仓下债市新玩家空间分析
未知机构2026-09-21
261026-国泰海通期债早间观察 如何理解近期TSTF合约持仓大增20261026
未知机构2026-10-26
国泰海通固收期债早间观察 如何理解国债期货持仓波动大单频现 20260713
未知机构2026-07-13
国泰海通固收 期债早间观察如何理解国债期货持仓波动大单频现 20260713
未知机构2026-07-13
国泰海通固收期债早间观察 TL持仓价格创新高跨节需要降波吗
未知机构2026-09-28
国泰海通固收 期债早间观察TL持仓价格创新高跨节需要降波吗 20260928
未知机构2026-09-28
国泰海通期债早间观察:TL合约持仓变化及影响
未知机构2026-08-31