猜你想问
潍柴动力投资者日报告主要披露了哪些内容?
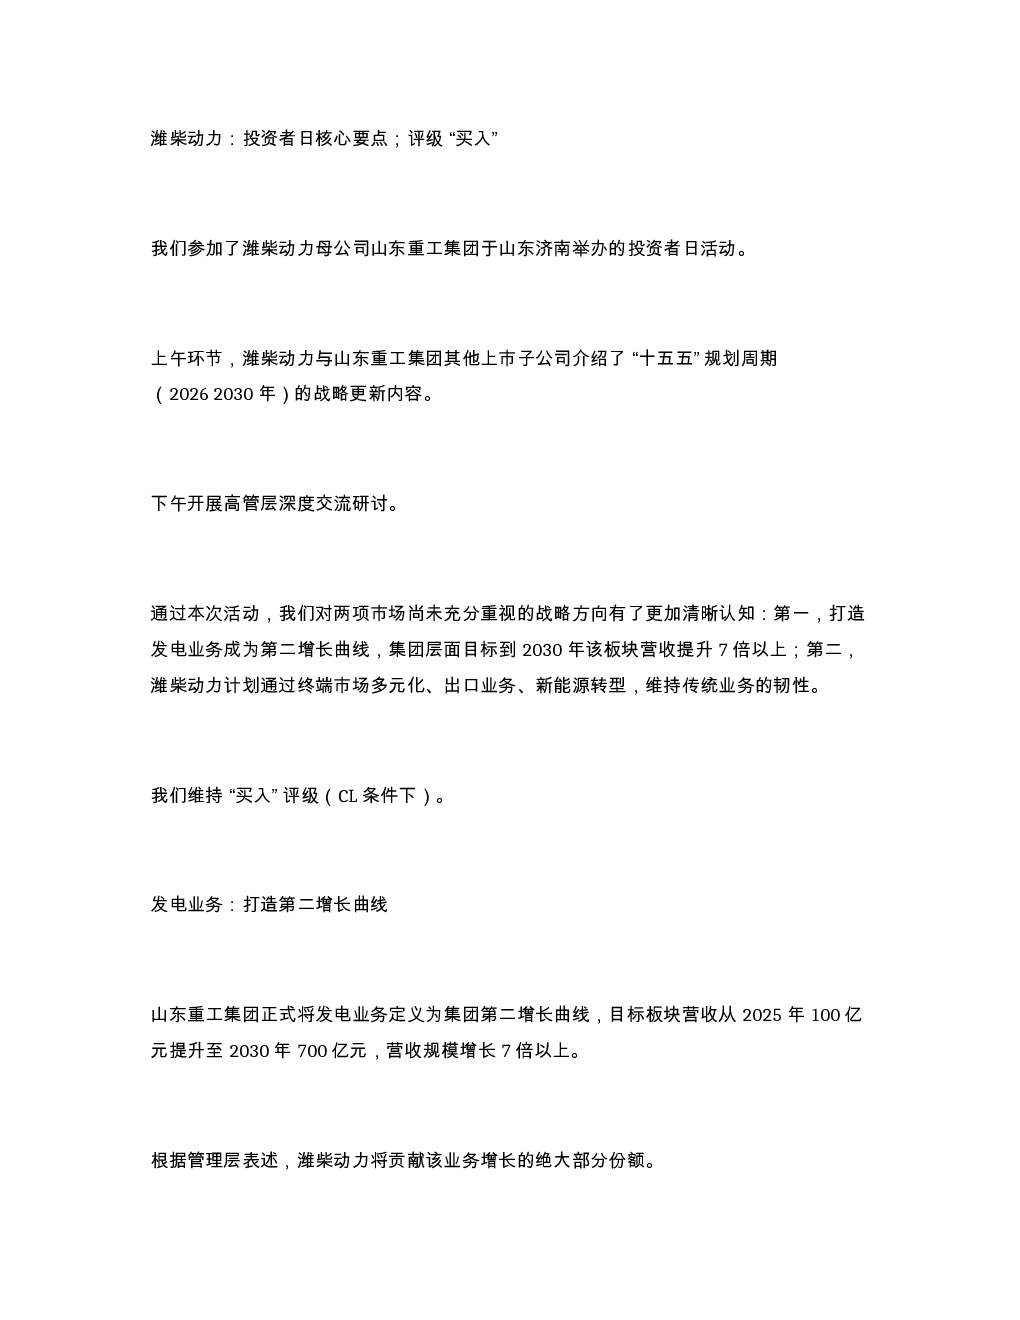
报告揭示了两大战略方向:一是将发电业务打造为第二增长曲线,目标2030年营收提升7倍至700亿元,其中潍柴动力将主导增长;二是通过终端市场多元化、出口业务及新能源转型维持传统业务韧性。具体包括发电业务2025年营收100亿元、2030年目标700亿元,AI数据中心需求全球复合年均增长率超20%,柴油备用发电机组2026年Q4需求加速,燃气发电机组北美市场预估5000台等核心数据与目标。
发电业务赛道的发展趋势如何?
发电业务作为第二增长曲线,预计2025年营收100亿元,2030年目标700亿元(7倍增长),其中潍柴动力主导增长。AI数据中心需求全球复合年均增长率超20%,柴油备用发电机组2026年Q4需求加速,预计超2026年出货目标。燃气发电机组在北美市场预估5000台,300兆瓦以下园区场景为优势领域。固体氧化物燃料电池(SOFC)2030年销售收入目标达数百亿元。
报告重点分析了哪些业务方向?
报告重点分析了发电业务与传统业务的韧性驱动因素。发电业务方面,聚焦AI数据中心发电、柴油备用发电机组、燃气发电机组及SOFC等细分领域,设定了明确的营收目标与增长路径。传统业务方面,关注出口业务(中国重卡发动机出口份额提升至2028年40%)、非道路工程机械(挖掘机赛道市场份额虽不足10%但客户渗透显著)、新能源转型(规划动力电池包产能超70吉瓦时等)三大方向。
当前市场对潍柴动力相关业务的整体判断是什么?
市场对潍柴动力业务整体判断积极,关注其战略转型与业务韧性。发电业务作为第二增长曲线,预计2025年占净利润12%,预计2028年规模增长10倍,利润贡献翻4倍至50%以上,其中80%以上每股收益增量将来自该板块。传统业务方面,出口业务、非道路工程机械及新能源转型均展现上行空间,公司估值具备重估基础。
研报中提示了哪些风险因素?
研报提示的风险因素主要集中在业务转型与执行层面。发电业务虽前景广阔,但需关注市场拓展、技术迭代及竞争加剧等风险;传统业务转型中,出口业务面临国际政治经济环境变化,非道路工程机械市场份额提升缓慢,新能源转型需应对产业链波动与成本压力。此外,SOFC等前沿技术商业化落地存在不确定性。