猜你想问
Ciena投资者论坛报告主要讲了什么内容?
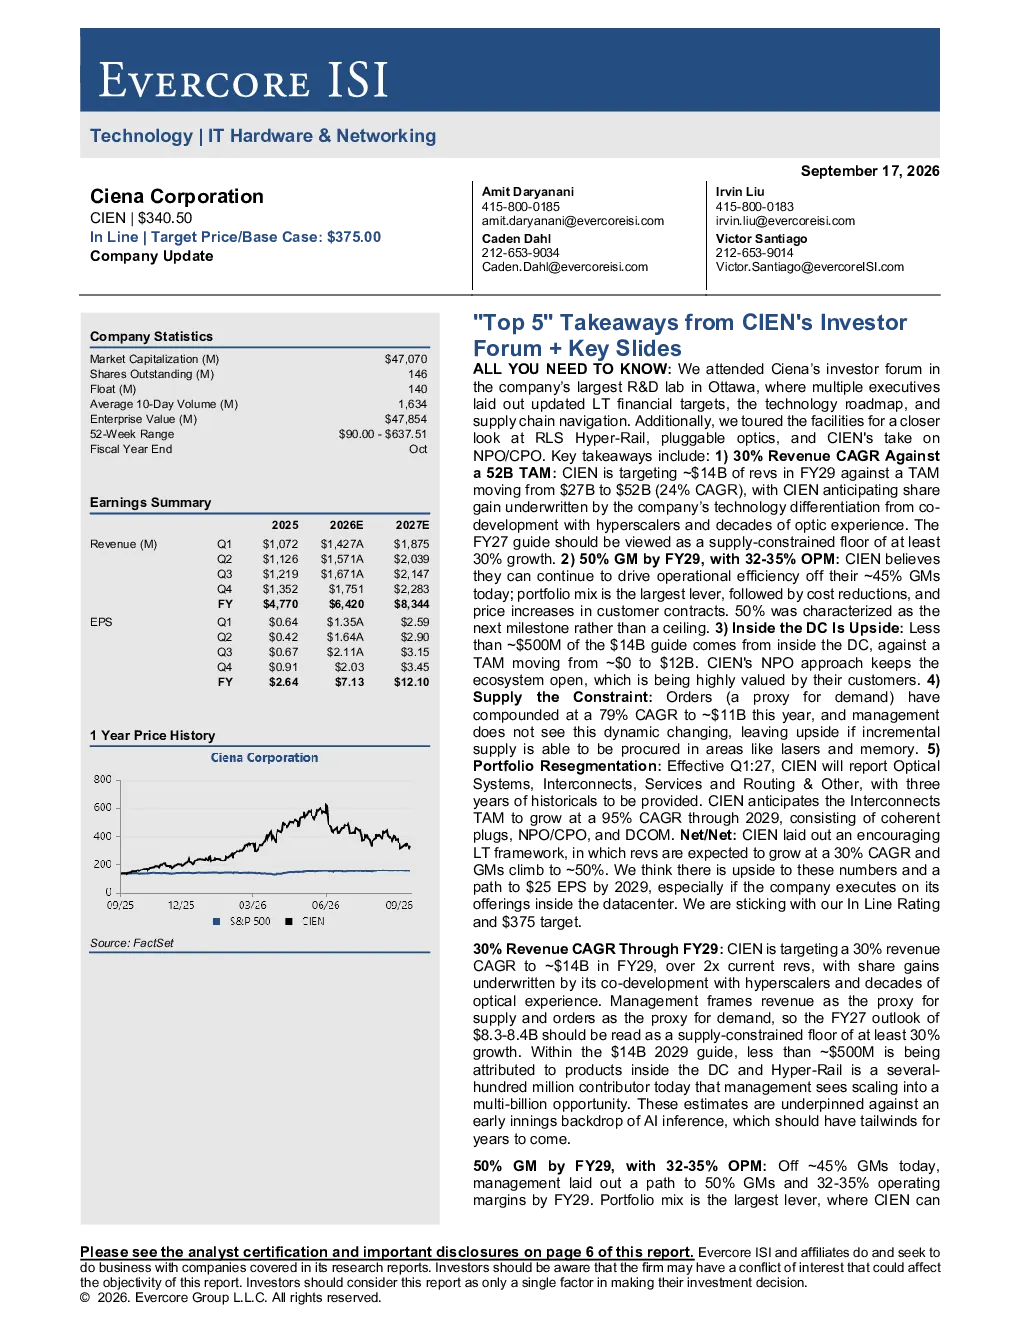
Ciena投资者论坛报告主要分享了公司的长期财务目标、技术路线图和供应链管理策略。核心内容包括收入增长目标(预计FY29收入约140亿美元,CAGR 30%)、盈利能力目标(FY29毛利率约50%,运营利润率32-35%)、数据中心市场潜力(TAM预计达120亿美元)、供应链限制(订单量CAGR 79%)以及市场细分调整(四大业务板块)。报告强调了与超大规模计算器的合作、NPO方法的优势以及供应链的持续紧张状况。
数据中心赛道未来发展趋势如何?
数据中心赛道未来发展趋势向好,TAM预计从约0亿美元增长至120亿美元。Ciena的NPO方法通过可插拔光学模块保留开放生态系统,受到客户高度评价。Coherent-lite产品预计在2-20公里校园网络中发挥作用。互联设备TAM预计以95%的CAGR增长,包括相干插头、NPO/CPO和DCOM。但当前市场规模仍较小,公司目标中仅占不到5亿美元。
报告重点分析了哪些方向?
报告重点分析了Ciena的收入增长与盈利能力提升策略。收入增长方面,公司设定了FY29约140亿美元的营收目标,CAGR 30%,主要通过超大规模计算器合作和光学经验实现。盈利能力方面,公司目标FY29毛利率50%,运营利润率32-35%,手段包括优化产品组合、降低成本及基于价值的定价。此外,报告还关注供应链限制(订单量CAGR 79%)和市场细分调整(四大业务板块)。
当前市场对Ciena的判断是什么?
当前市场对Ciena的判断是公司提出了有吸引力的长期框架,收入CAGR预计30%,毛利率提升至50%。分析师认为这些目标有上行空间,但前提是公司在数据中心业务上成功执行。报告显示供应链持续紧张,若能在激光和内存等领域获得增量供应,将释放增长潜力。库存已增长至约100亿美元,预计FY28将接近120亿美元。
报告提示了哪些风险?
报告提示的主要风险包括供应链持续紧张,订单量(需求指标)以79%的CAGR增长远超收入增长,可能导致库存积压。若公司无法在激光和内存等领域获得增量供应,增长潜力将受限。数据中心业务虽潜力巨大,但当前目标市场规模仍小,执行效果存在不确定性。此外,市场细分调整后,各业务板块的竞争格局和盈利能力仍需持续关注。