猜你想问
柏诚股份2026年第三季度业绩报告核心内容是什么?
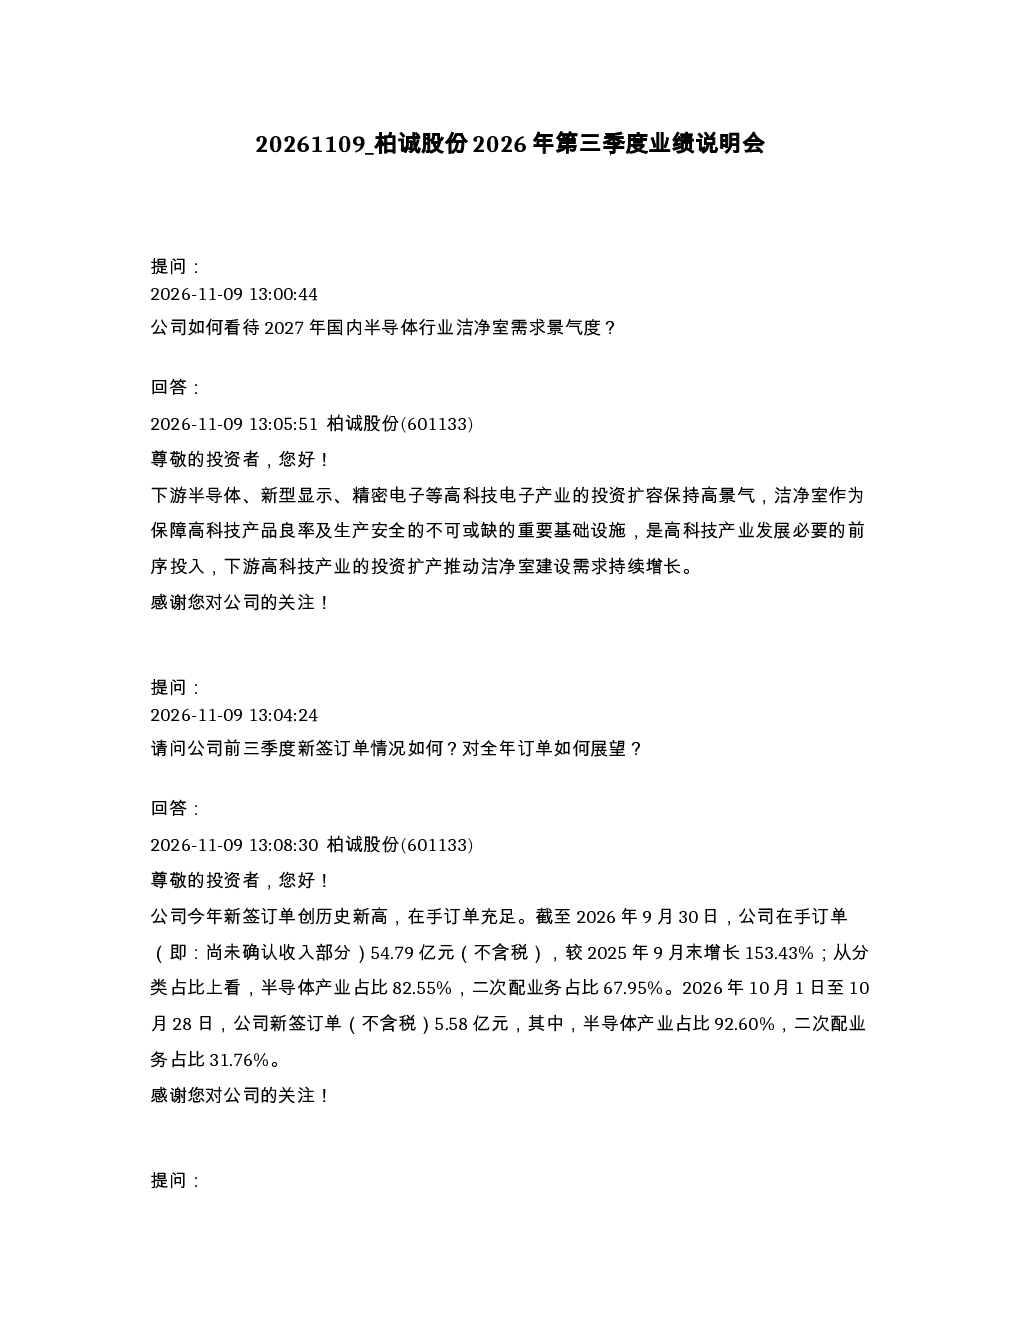
报告显示,柏诚股份受益于下游半导体、新型显示等高科技电子产业投资扩容,洁净室建设需求持续增长。公司2026年前三季度新签订单创历史新高,达54.79亿元,较2025年9月末增长153.43%。订单结构优化,半导体产业占比显著提升至92.60%。公司积极扩充人员,提升人效,同时模块化业务订单规模扩大,市场认可度提升,但尚未实现盈利。
洁净室行业发展趋势如何?
下游半导体、新型显示、精密电子等高科技电子产业投资扩容保持高景气,推动洁净室需求持续增长。洁净室作为必要基础设施,其建设需求持续增长,行业前景广阔。预计2027年及明年订单需求将持续增长,主要受下游高科技产业投资扩产推动。
报告重点分析了哪些方面?
报告重点分析了柏诚股份新签订单及在手订单大幅增长的情况,订单结构优化,半导体业务占比显著。同时关注模块化业务进展及市场认可度,人力资源配置优化,减值计提上升原因,应收款项风险较低,未来订单需求展望,新业务发展策略,以及提升盈利能力措施。
当前市场现状如何判断?
当前市场现状显示,下游高科技产业投资扩容推动洁净室需求增长,柏诚股份新签订单及在手订单大幅增长,订单结构持续优化。公司积极应对市场竞争,通过扩大市场规模、深化出海、提升新业务规模、加强回款管理及内部管理提质增效等措施提升盈利能力。
研报提示了哪些风险?
研报提示,减值计提上升主要由于新签订单大幅增长、在施项目应收款项/合同资产余额增长较快、部分项目进入验收决算阶段导致账龄拉长,计提比例相对谨慎。应收款项风险较低,下游客户质量整体优质,公司正全力推进项目收款,改善现金流。但需关注模块化业务受限于产能尚未实现盈利的情况。
你可能感兴趣
柏诚股份 601133 2026年半年度业绩说明会
未知机构2026-08-31
柏诚股份2026年半年度业绩说明会
未知机构2026-08-31
000990 诚志股份 2026年7月21日网上业绩说明会投资者关系活动记录表
未知机构2026-07-21
诺诚健华2026年第三季度业绩说明会
未知机构2026-10-27
柏诚股份:2026年第三季度报告
财报2026-10-29
秦安股份2026年第三季度业绩说明会
未知机构2026-10-26
龙高股份2026年第三季度业绩说明会
未知机构2026-10-29
爱慕股份2026年第三季度业绩说明会
未知机构2026-11-02
清源股份2026年第三季度业绩说明会
未知机构2026-11-03
航民股份2026年第三季度业绩说明会
未知机构2026-11-04