猜你想问
东方电缆最新业绩表现如何?
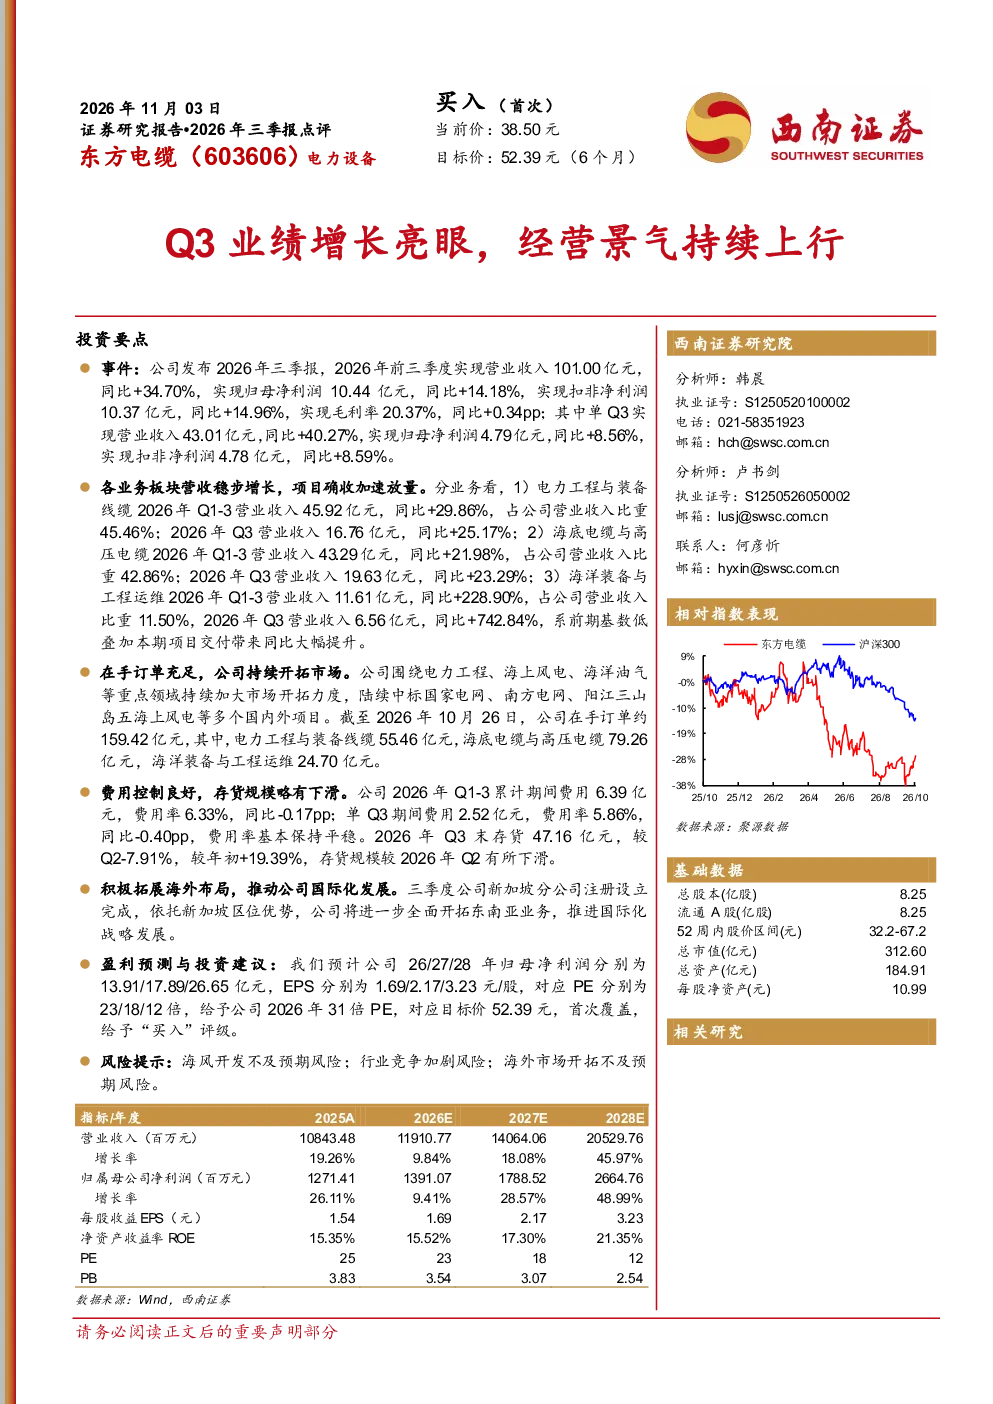
东方电缆2026年Q1-3营业收入101.00亿元,同比+34.70%,单Q3营业收入43.01亿元,同比+40.27%。电力工程与装备线缆、海底电缆与高压电缆、海洋装备与工程运维三大业务板块均实现收入增长,其中海洋装备与工程运维Q3营收同比+742.84%。公司在手订单约159.42亿元,费用控制良好,存货规模略有下滑,经营状况持续改善。
电线电缆行业发展趋势如何?
电线电缆行业正向绿色输电设施、电力新能源、深海科技等高增长领域拓展。东方电缆聚焦三大业务板块,产品覆盖电力工程、海底电缆、海洋装备等领域,受益于新能源、海工等产业快速发展,行业景气度持续提升。国内基地布局完善,海外市场拓展加速,行业竞争格局稳定,头部企业具备先发优势。
东方电缆报告重点分析了哪些方面?
报告重点分析了东方电缆三大业务板块的经营业绩,包括电力工程与装备线缆、海底电缆与高压电缆、海洋装备与工程运维的业务确收情况及在手订单。同时关注公司国际化布局进展,新加坡分公司设立完成,将助力东南亚市场开拓。报告还评估了公司费用控制及存货管理能力,并给出未来三年盈利预测及投资建议。
当前电线电缆市场现状如何?
当前电线电缆市场呈现结构性分化,新能源、海工等领域需求旺盛,传统电力工程领域竞争激烈。东方电缆凭借技术积累和业务布局,在多个细分领域具备竞争优势。公司收入增长强劲,项目确收加速,在手订单充足,显示出较强的市场拓展能力。行业整体受益于“双碳”目标及基础设施建设,市场空间广阔。
东方电缆面临哪些风险?
东方电缆面临的主要风险包括海风开发不及预期、行业竞争加剧、海外市场开拓不及预期等。海风装机量变化可能影响电力工程业务收入,行业竞争加剧可能压缩利润空间,海外市场拓展存在政策及运营风险。公司需持续提升技术创新能力,优化全球布局,以应对潜在的市场波动。
你可能感兴趣
2026年三季报点评:Q3业绩增长亮眼,经营景气持续上行
电气设备西南证券2026-11-03
交运行业周报:航司Q3业绩亮眼,经营持续恢复
交通运输中泰证券2023-11-04
航司Q3业绩亮眼,经营持续恢复证券研究报告、行业周报
交通运输中泰证券2023-11-06
11-02 国科微Q3业绩增长亮眼存储涨价有望持续释放业绩弹性 1064131
未知机构2026-10-31
2023年三季报点评:Q3业绩亮眼,增长动能持续激发
民生证券2023-10-21
大宗业务持续表现亮眼,零售渠道改善显著,Q3业绩增长提速
轻工制造华西证券2020-10-31
云计算加速增长,安全持续投入,Q3业绩表现亮眼
信息技术国盛证券2019-10-17
2023年三季报点评:Q3业绩持续大幅增长,现金流表现亮眼
民生证券2023-10-29
Q3业绩亮眼,持续稳健增长可期
医药生物中邮证券2024-10-30
业绩增长亮眼,功率半导体景气持续
电子设备安信证券2021-01-18