猜你想问
美国10月非农数据超预期对有色金属行业有何影响?
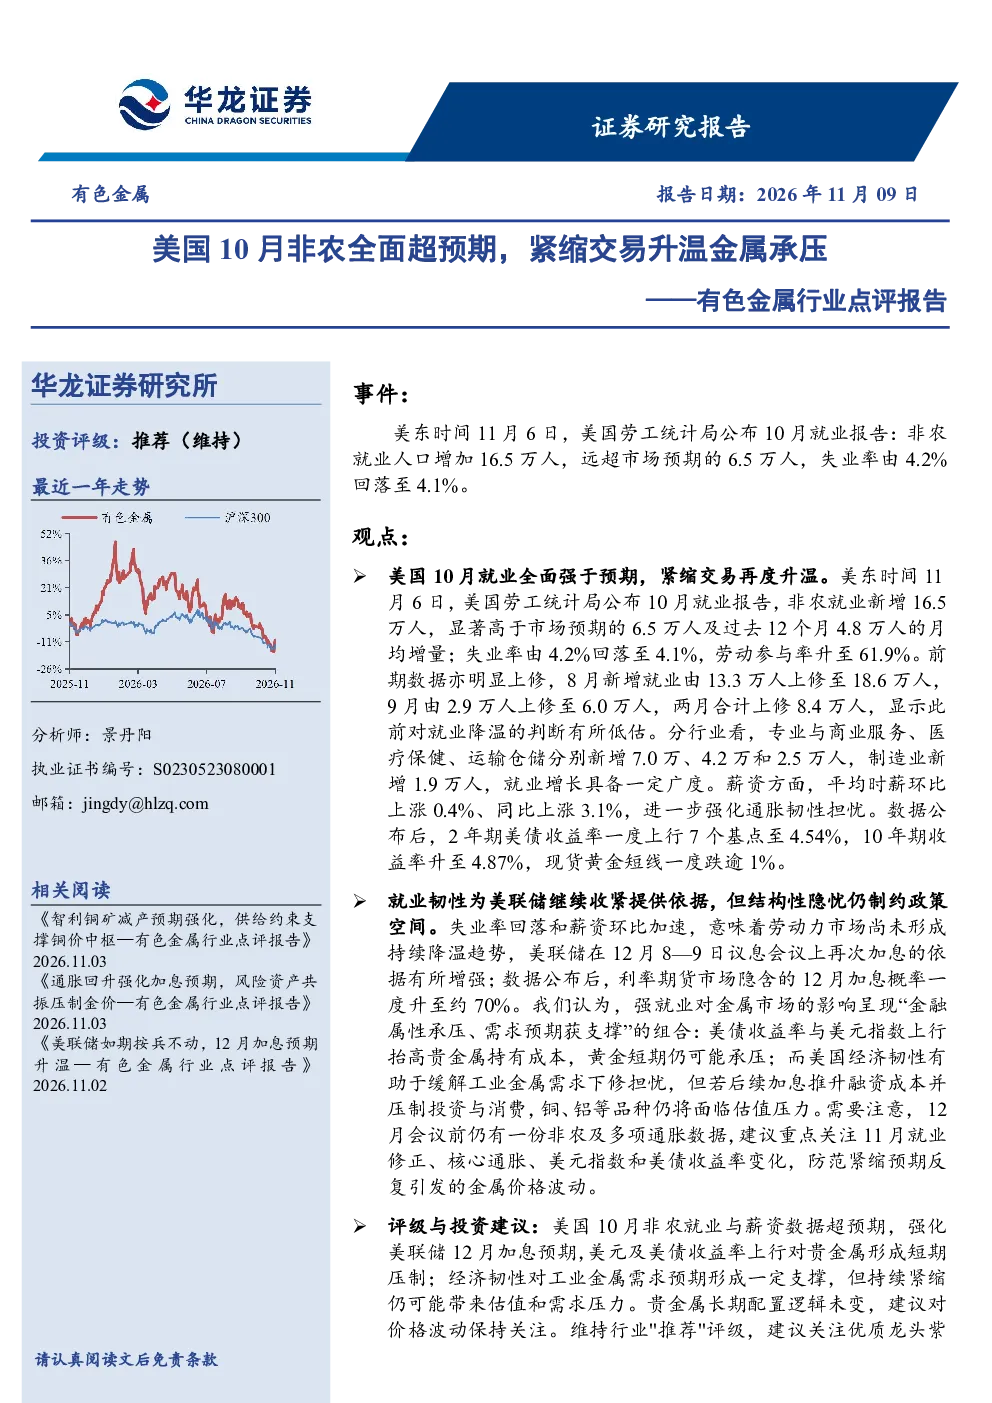
美国10月非农就业数据全面超预期,非农就业人口增加16.5万人,强化美联储继续收紧政策的预期。美债收益率和美元指数上行对贵金属形成短期压制,因为持有成本上升导致黄金短期承压。工业金属方面,美国经济韧性对需求预期形成一定支撑,但持续紧缩仍可能带来估值和需求压力。报告建议关注贵金属和工业金属的长期配置逻辑及短期压力变化。
有色金属行业未来发展趋势如何?
有色金属行业未来发展趋势受全球宏观经济和货币政策影响显著。美国经济韧性有助于缓解工业金属需求下修担忧,但持续加息推升融资成本可能对铜、铝等品种带来估值压力。贵金属方面,长期配置逻辑未变,但短期需关注美债收益率和美元指数变动带来的持有成本影响。行业整体需关注全球央行购金需求及地缘冲突等外部因素变化。
报告重点分析了哪些有色金属品种?
报告重点分析了贵金属和工业金属。贵金属方面,重点关注黄金的短期承压情况及长期配置价值。工业金属方面,关注美国经济韧性对铜、铝等品种需求预期的影响,以及持续紧缩政策可能带来的估值压力。报告建议关注优质龙头金矿企业如金矿ETF(601899.SH)和山东黄金(600547.SH)。
当前有色金属市场现状如何?
当前有色金属市场现状受美国就业数据超预期影响,市场预期美联储继续收紧政策。贵金属承压主要因美债收益率和美元指数上行抬升持有成本,黄金短期表现或受影响。工业金属方面,美国经济数据表现对需求预期形成支撑,但需警惕持续紧缩政策可能带来的估值和需求压力。市场整体表现与宏观经济和货币政策关联度高。
研报提示了哪些投资风险?
研报提示了多项投资风险,包括美国通胀持续高企可能影响货币政策节奏;美联储加息幅度或节奏超预期带来市场波动;地缘冲突及油价波动可能影响供应链和成本;科技股调整引发跨资产流动性风险;全球央行购金需求不及预期可能影响贵金属价格;数据引用风险需注意核实信息来源准确性。
你可能感兴趣
有色金属行业点评报告:美国5月非农超预期,金属价格承压
有色金属华龙证券2026-06-09
有色金属行业跟踪周报:美国6月加息预期升温,金属价格短期承压
有色金属东吴证券2023-05-27
有色金属行业周报:非农超预期,金属价格承压
有色金属国盛证券2026-06-07
有色金属行业跟踪周报:美国非农就业数据大超预期致贵金属价格再度承压
有色金属东吴证券2026-06-08
有色金属行业周报:美联储紧缩预期升温,有色金属或继续承压
有色金属国联证券2023-02-26
【宏观快评】1月美国非农数据点评:紧缩交易再升温
农林牧渔华创证券2025-02-08
美国核心CPI环比超预期,加息预期升温压制金属价格 有色金属行业月度点评
有色金属财信证券2026-09-14
有色金属行业点评报告:美国9月CPI超预期,贵金属短期承压
有色金属华龙证券2026-10-15
有色金属行业周报:美联储紧缩预期回升,金属价格短期承压
有色金属华安证券2023-02-26
有色金属行业周报:地缘推升紧缩预期,工业金属分化、贵金属承压
有色金属大同证券2026-10-27