猜你想问
羚锐制药2026Q3业绩表现如何?
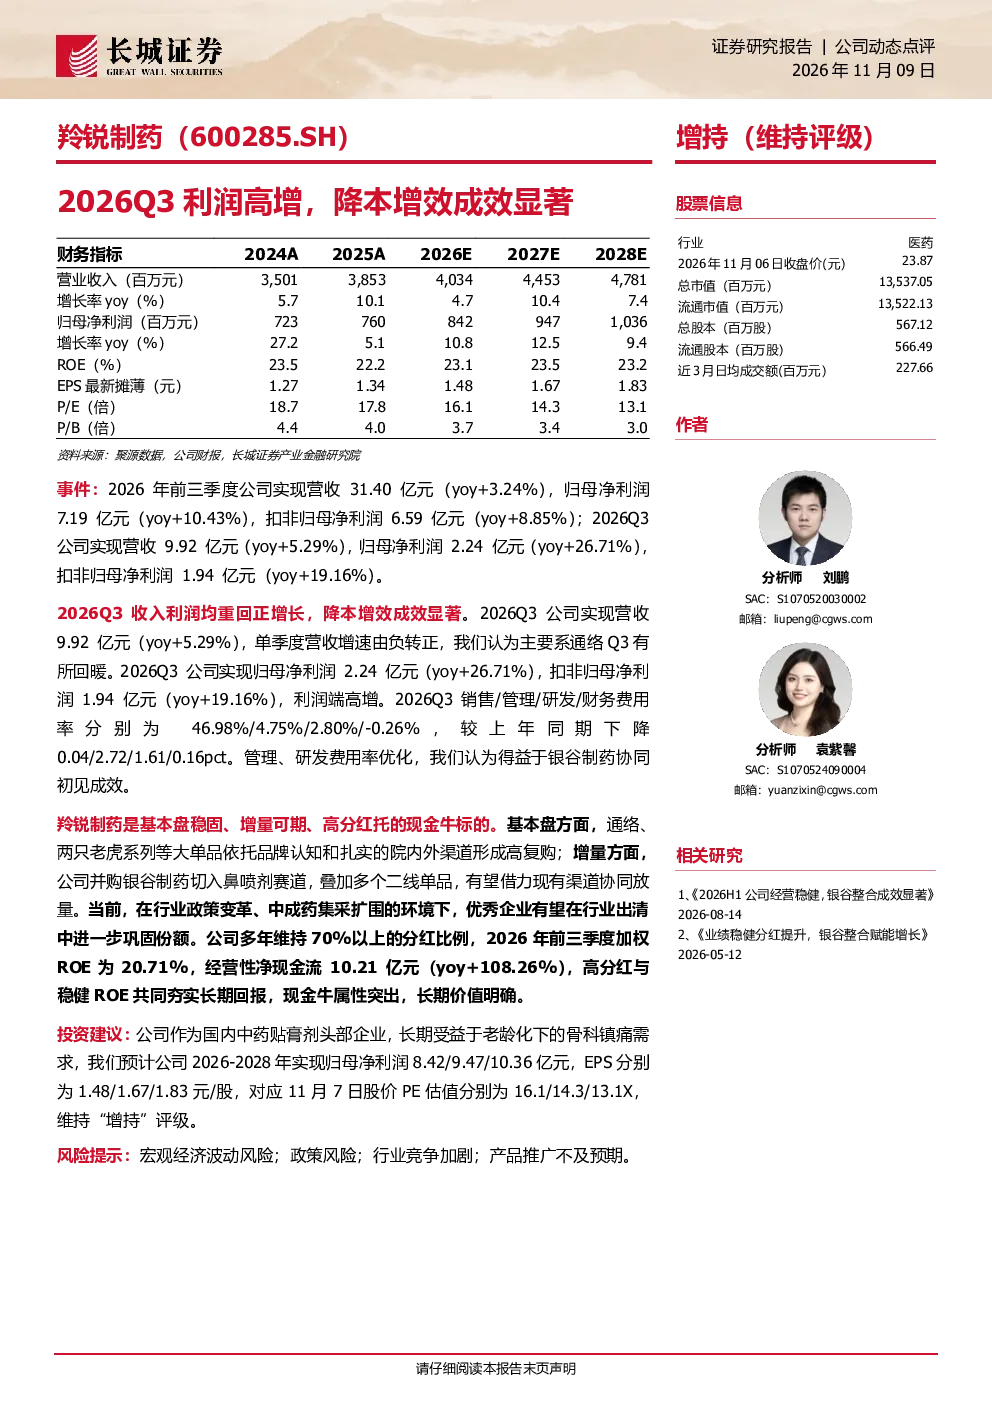
羚锐制药2026年前三季度营收31.40亿元,同比增长3.24%;归母净利润7.19亿元,同比增长10.43%。单季度营收9.92亿元,同比增长5.29%;归母净利润2.24亿元,同比增长26.71%。显示公司降本增效成效显著,费用率优化明显,其中管理、研发费用率下降主要得益于银谷制药协同效应初显。
羚锐制药所处赛道发展趋势如何?
羚锐制药属于中药骨科镇痛领域,受益于老龄化趋势和消费者对中医药认可度提升,赛道需求持续增长。公司通络、两只老虎等大单品形成高复购,并购银谷制药切入鼻喷剂赛道,未来有望通过渠道协同实现二线单品放量,行业竞争加剧但头部企业优势明显。
研报重点分析了哪些方面?
研报重点分析了羚锐制药2026Q3业绩高增的原因,特别是降本增效的成效,费用率优化细节,以及公司基本盘稳固和增量业务潜力。报告指出,银谷制药协同效应逐步显现,管理、研发费用率显著下降,同时大单品高复购和鼻喷剂等新赛道布局为未来增长提供动力。
当前市场对羚锐制药的判断是什么?
市场对羚锐制药的判断是公司业绩稳健增长,降本增效成效显著,长期发展前景良好。作为国内中药贴膏剂头部企业,公司受益于老龄化需求,品牌认知和渠道优势突出。并购银谷制药拓展了产品线,多个二线单品有望借力现有渠道放量,公司现金牛属性突出,高分红与稳健ROE增强投资者信心。
研报提示了哪些风险?
研报提示的主要风险包括宏观经济波动可能影响药品需求,行业政策变化带来不确定性,竞争加剧可能压缩利润空间,以及产品推广不及预期影响业绩增长。此外,公司依赖大单品和特定渠道也存在一定风险,需关注新产品的市场表现和渠道拓展效果。
你可能感兴趣
2025年报点评25Q4业绩高增53.22%,降本增效成效显著,持续看好港口高分红标杆长期发展
华创证券2026-03-30
23H1收入高增,降本增效成效显著
信达证券2023-08-16
南方传媒 2026Q3利润端高增 AI布局持续落地 中泰传媒互联网
未知机构2026-10-24
公司信息更新报告2026Q3扣非利润高增,医美女装协同推动经营提质
开源证券2026-10-29
中泰传媒互联网南方传媒2026Q3利润端高增AI布局...
未知机构2026-10-25
公司信息更新报告2026Q3利润短期承压,成长品牌高增贡献增量
开源证券2026-10-30
公司信息更新报告2026Q3扣非利润高增,高端化战略持续兑现
开源证券2026-10-30
华创医药 康龙化成2026Q3点评 单季收入与经调整利润提速 新签订单延续高增
未知机构2026-10-27
08-41 华福商社若羽臣2026Q3延续收入利润高增毛销差同比改善 1064211
未知机构2026-10-31
公司信息更新报告:2026Q3扣非利润高增,医美女装协同推动经营提质
纺织服装开源证券2026-10-29