猜你想问
这份研报主要分析了什么内容?
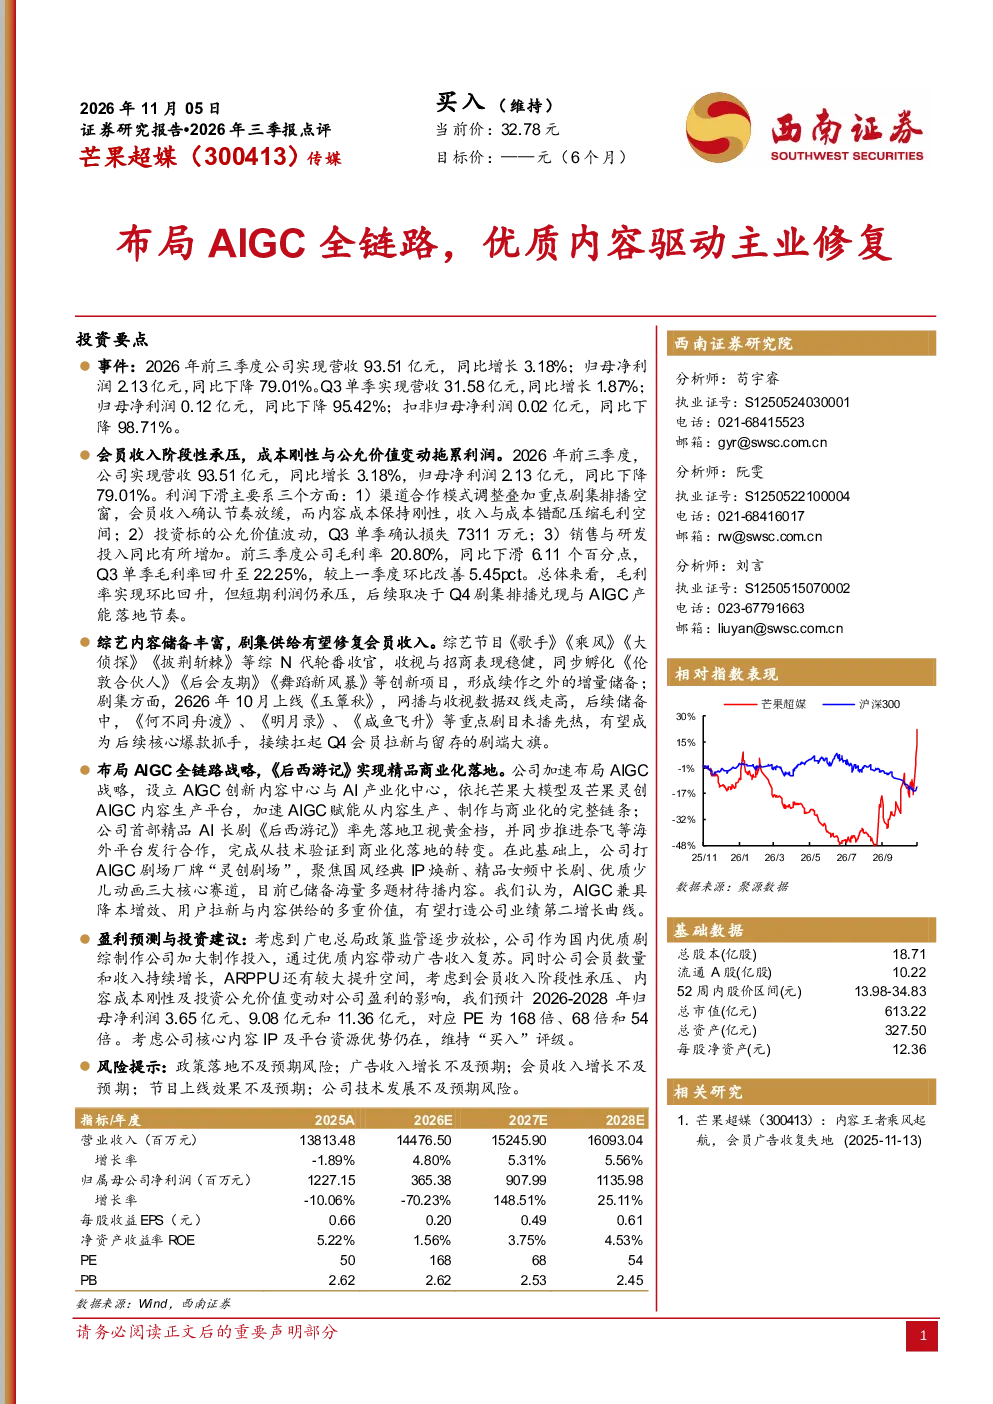
这份研报主要分析了300413芒果超媒2026年前三季度的经营情况,指出公司营收同比增长3.18%至93.51亿元,但归母净利润大幅下降79.01%至2.13亿元。利润下滑主要受会员收入确认节奏放缓、内容成本刚性压缩毛利空间、公允价值变动确认损失7311万元以及销售与研发投入增加等因素影响。报告同时强调了公司综艺内容储备丰富,剧集供给有望修复会员收入,并重点介绍了其在AIGC全链路战略的布局,特别是《后西游记》的精品商业化落地。预计2026-2028年归母净利润将分别为3.65亿元、9.08亿元和11.36亿元,维持‘买入’评级。
AIGC在芒果超媒的布局有何重要意义?
芒果超媒加速布局AIGC全链路战略,设立AIGC创新内容中心与AI产业化中心,依托芒果大模型及芒果灵创AIGC内容生产平台,旨在加速AIGC赋能从内容生产、制作到商业化的完整链条。此举不仅有助于降本增效,还能通过打造AIGC剧场厂牌“灵创剧场”,聚焦国风经典IP焕新、精品女频中长剧、优质少儿动画三大赛道,储备海量多题材待播内容,从而实现用户拉新与内容供给的双重价值。首部精品AI长剧《后西游记》落地卫视黄金档并推进海外发行,标志着公司已成功完成从技术验证到商业化落地的转变,有望打造业绩第二增长曲线。
报告对芒果超媒会员收入的判断是什么?
报告指出,芒果超媒2026年前三季度会员收入阶段性承压,主要原因是渠道合作模式调整和重点剧集排播空窗导致收入确认节奏放缓。尽管如此,报告也强调了公司综艺内容储备丰富,如《歌手》《乘风》等综N代轮番收官表现稳健,并同步孵化《伦敦合伙人》等创新项目形成增量储备。此外,剧集方面,《玉簟秋》上线后网播与收视双线走高,后续储备的《何不同舟渡》等重点剧目未播先热,有望成为Q4会员拉新与留存的核心抓手,预计会员收入将在2026-2028年实现5%/5%/5%的增速修复。
当前芒果超媒的市场表现如何?
根据报告,芒果超媒2026年前三季度营收同比增长3.18%至93.51亿元,但归母净利润同比下降79.01%至2.13亿元,毛利率同比下滑6.11个百分点至20.80%。Q3单季毛利率回升至22.25%,环比改善5.45个百分点。短期利润仍承压,主要受成本刚性、公允价值变动损失及销售研发投入增加影响。但报告认为,随着Q4剧集排播兑现和AIGC产能落地节奏加快,公司业绩有望逐步改善。预计2026-2028年归母净利润将分别为3.65亿元、9.08亿元和11.36亿元,对应PE为168倍、68倍和54倍。
研报提示了哪些主要风险?
研报提示了芒果超媒面临的主要风险包括:政策落地不及预期风险,可能影响媒体行业的发展方向和监管环境;广告收入增长不及预期,受宏观经济环境和行业竞争加剧影响;会员收入增长不及预期,与内容竞争力和用户获取能力密切相关;节目上线效果不及预期,剧集和综艺的市场表现存在不确定性;公司技术发展不及预期风险,AIGC等新技术的研发和应用存在不确定性。这些风险因素可能对公司未来的经营业绩和战略发展产生不利影响。