猜你想问
这份研报的核心内容是什么?
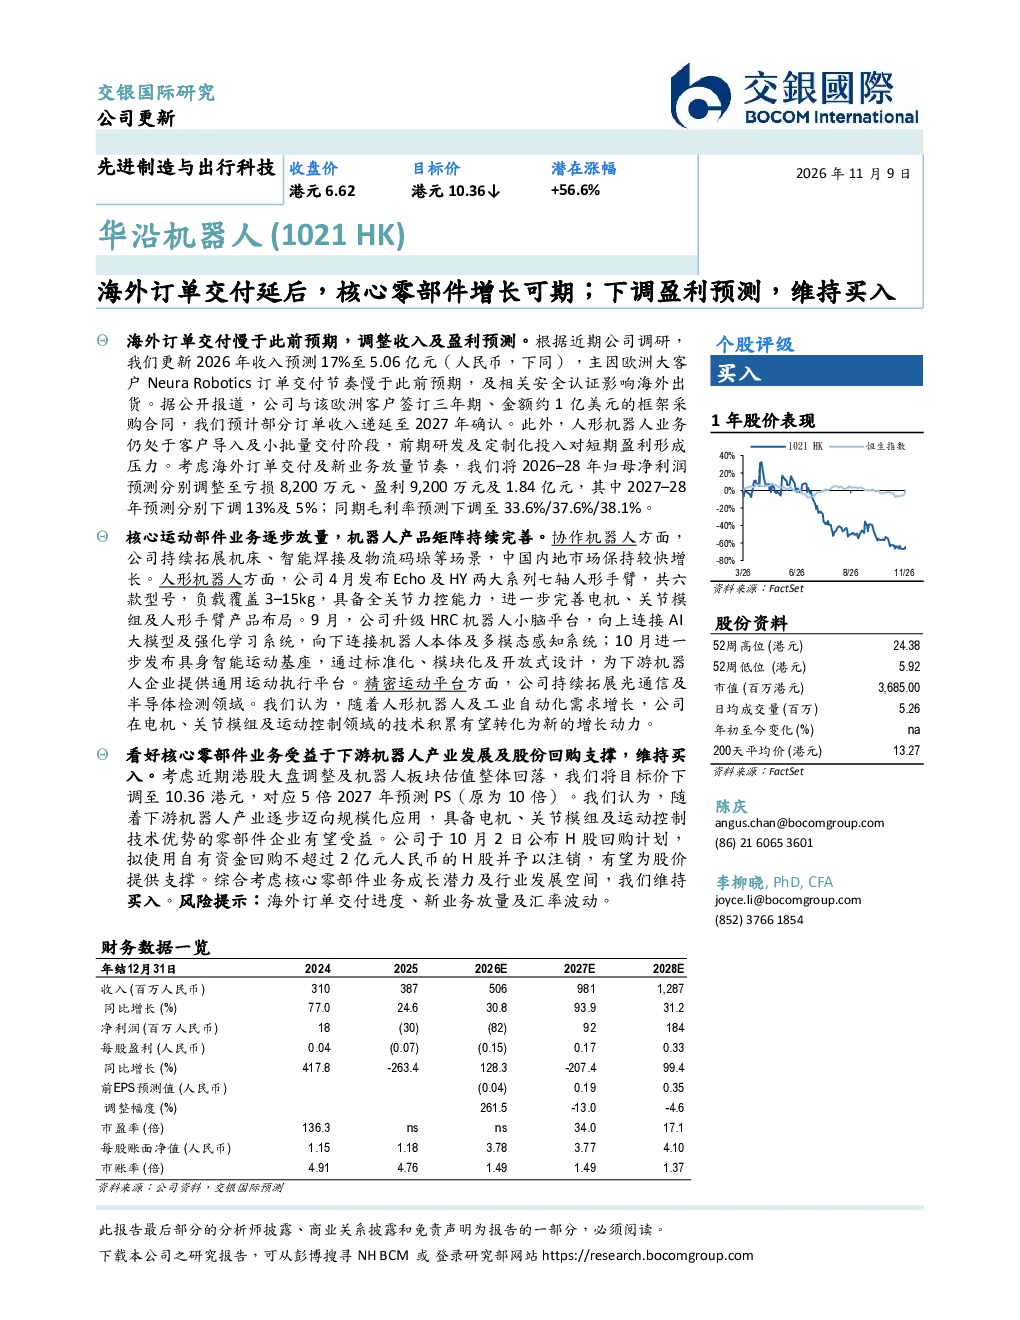
研报指出华沿机器人海外订单交付慢于预期,调整2026年收入至5.06亿元,归母净利润预测调整至亏损8,200万元、盈利9,200万元及1.84亿元(2026–28年)。核心运动部件业务逐步放量,看好核心零部件业务受益于下游机器人产业发展及股份回购支撑。
机器人赛道的发展趋势如何?
随着人形机器人及工业自动化需求增长,机器人产业将迎来发展机遇。华沿机器人在电机、关节模组及运动控制领域的技术积累有望转化为新的增长动力,核心零部件业务受益于下游产业发展。
研报重点分析了哪些方向?
研报重点分析了华沿机器人的海外订单交付情况、核心零部件业务增长潜力、机器人产品矩阵完善情况,以及公司技术平台升级等业务进展。
当前机器人市场的现状如何?
当前机器人市场呈现需求增长态势,特别是在人形机器人和工业自动化领域。华沿机器人通过持续拓展协作机器人、人形机器人等产品和业务场景,积极把握市场机遇。
研报提示了哪些风险?
研报提示的主要风险包括海外订单交付进度不及预期、新业务放量不确定性,以及汇率波动等因素可能对公司业绩产生影响。
你可能感兴趣
海外市场调整需时,管理层下调全年指引;下调盈利预测,维持买入
交银国际2026-08-31
百威亚太(1876 HK):中国市场复苏节奏仍偏缓,下调盈利预测和目标价;维持买入
交银国际2026-08-03
奥比中光(688322 CH)2Q26收入不及预期,短期盈利仍受新业务投入影响;下调盈利预测,维持买入
交银国际2026-08-25
1H26业绩承压,暖通整合成效初显;下调盈利预测,维持买入
交银国际2026-08-31
2季度流水弱于预期,下调盈利预测及目标价,维持买入
交银国际2026-07-17
海天味业1H26业绩低于预期,2Q26趋势走弱;下调盈利预测,维持买入
交银国际2026-08-28
1H26业绩受减值拖累,管理层维持全年指引;下调盈利预测和目标价,维持买入
食品饮料交银国际2026-08-27
海源机械业绩快报点评:订单交付及提货延后导致业绩下滑,汽车&建筑轻量化成公司增长亮点,看好长期增长
机械设备华创证券2017-03-01
2026年三季报点评:后端订单交付释放盈利弹性,前端试剂维持较快增长
医药生物东吴证券2026-11-04
1季度中国市场增长亮眼,海外市场调整;下调目标价,维持买入
交银国际2026-05-13