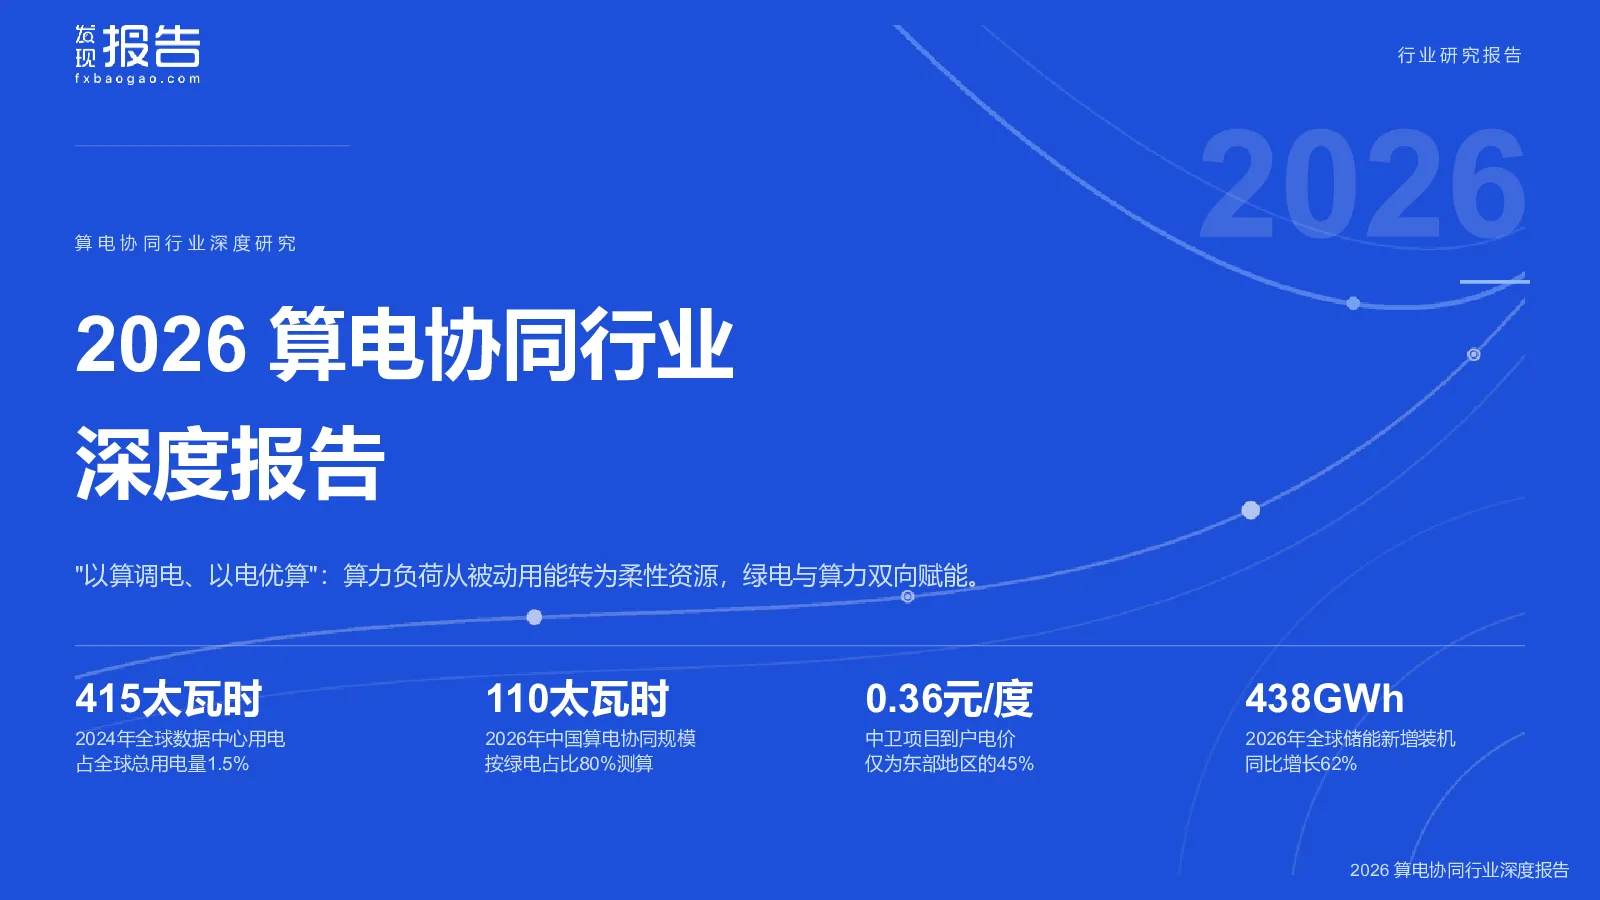
算电协同行业深度研究
核心观点
算电协同的本质是将算力负荷改造成电力系统的柔性资源,通过"以算调电、以电优算"实现算力负荷与电力供应的双向互动与优化配置。AI算力爆发与电力供给之间存在结构性矛盾:AI数据中心对稳定、绿色、低成本电力的刚性需求,与风光出力的波动性及东西部空间错配。算电协同通过引导数据中心向西部可再生能源富集区转移,利用绿电直供就地消纳电力,同时将数据中心作为高弹性可调负荷参与电网调峰调频,增强电网对新能源波动的适应能力。
关键数据
- 2024年全球数据中心用电量415太瓦时,占全球总用电量1.5%,相当于英国全年用电量。
- 2026年中国算电协同规模预计达110太瓦时,其中绿电占比80%。
- 2026年全球储能新增装机438GWh,同比增长62%。
- 电力成本占数据中心运营总成本的60%-70%。
- 宁夏中卫项目到户电价0.36元/千瓦时,仅为东部地区的45%。
- 截至2026年2月,全国84个含算力中心的绿电直连项目已获批,总装机3259万千瓦。
政策脉络
- 2017年《新一代人工智能发展规划》奠定算力基础设施基调。
- 2021年"东数西算"工程落地。
- 2023年底首次提出"算力电力协同"。
- 2024年明确枢纽节点新建数据中心绿电占比超80%。
- 2026年3月写入政府工作报告,成为国家新基建工程重点推进。
- 2026年4月四部门印发《关于促进算力网络与新型电力系统深度融合发展的指导意见》,强调绿电供给与消纳、算力网与电力网协同等。
- 2026年5月绿电直连适用对象拓展至多个用户,优先支持算力中心。
技术路线
- 物理直供:在绿电富集区新建数据中心,铺设专用线路供电,实现源网荷储一体化,成本最低,如宁夏中卫项目。
- 虚拟直供:东部数据中心通过电力交易市场与西部绿电企业签长期协议,用"绿证+实际电量"组合间接使用绿电,如烟台虚拟电厂项目。
- 集群直供:在绿电富集区建汇集站、在算力需求区建集群,中间用特高压直流做物理连接,形成专用输电通道,如上海临港"沪闽算力集群"。
商业模式
- 合同能源管理(EMC):第三方投资建新能源发电中心,数据中心以优惠电价购电,双方分享节能收益。
- 长期购电协议(PPA):锁定10-20年低价绿电。
- 综合能源服务与虚拟电厂现货交易:将调节能力变成可结算的商品。
市场空间
- 2026年国内算电协同规模约110太瓦时。
- 西部枢纽节点算力中心用电成本可低至0.3元/度以下,"电力不出境、算力价值跨境"成为新的贸易形态。
- 中国模型Token消耗占比已超过美国,电力成本优势正在变成模型定价优势。
产业链
- 上游:能源供给(风电、光伏等)与核心硬件(储能设备、算力芯片)。
- 中游:智能调度枢纽(数据中心与电网调度系统)。
- 下游:智算中心与AI应用。
- 五大核心受益赛道:绿电算力一体化、智能电网调度、电力设备、液冷与储能、虚拟电厂。
利好方向
- 绿电算力一体化:推动算力中心向可再生能源富集区迁移,开展源网荷储、微电网试点。
- 智能电网调度:算力负荷参与电网调峰调频,增强电网对新能源波动的适应能力。
- 电力设备:主配微网协同、虚拟电厂与AI智能调度等改造需求集中释放。
- 液冷与储能:算力中心利用锂电、液流、氢储能替代柴油发电机。
- 虚拟电厂:将调节能力变成可结算的商品。
代表公司
- 国能日新:深耕行业十六年,覆盖"源、网、荷、储"全链条信息化产品矩阵,功率预测客户粘性强。
- 中国电建:设计施工全链条通吃,25H1数字化新签合同210亿元。
- 同力天启:从储能设备商向"储能+绿电直供"平台型公司演进。
- 三晖电气:计量、储能、虚拟电厂三点成链。
- 华丰股份:从传统动力装备企业转型为"智慧能源与算力基础设施解决方案提供商"。