猜你想问
这份研报主要分析了什么内容?
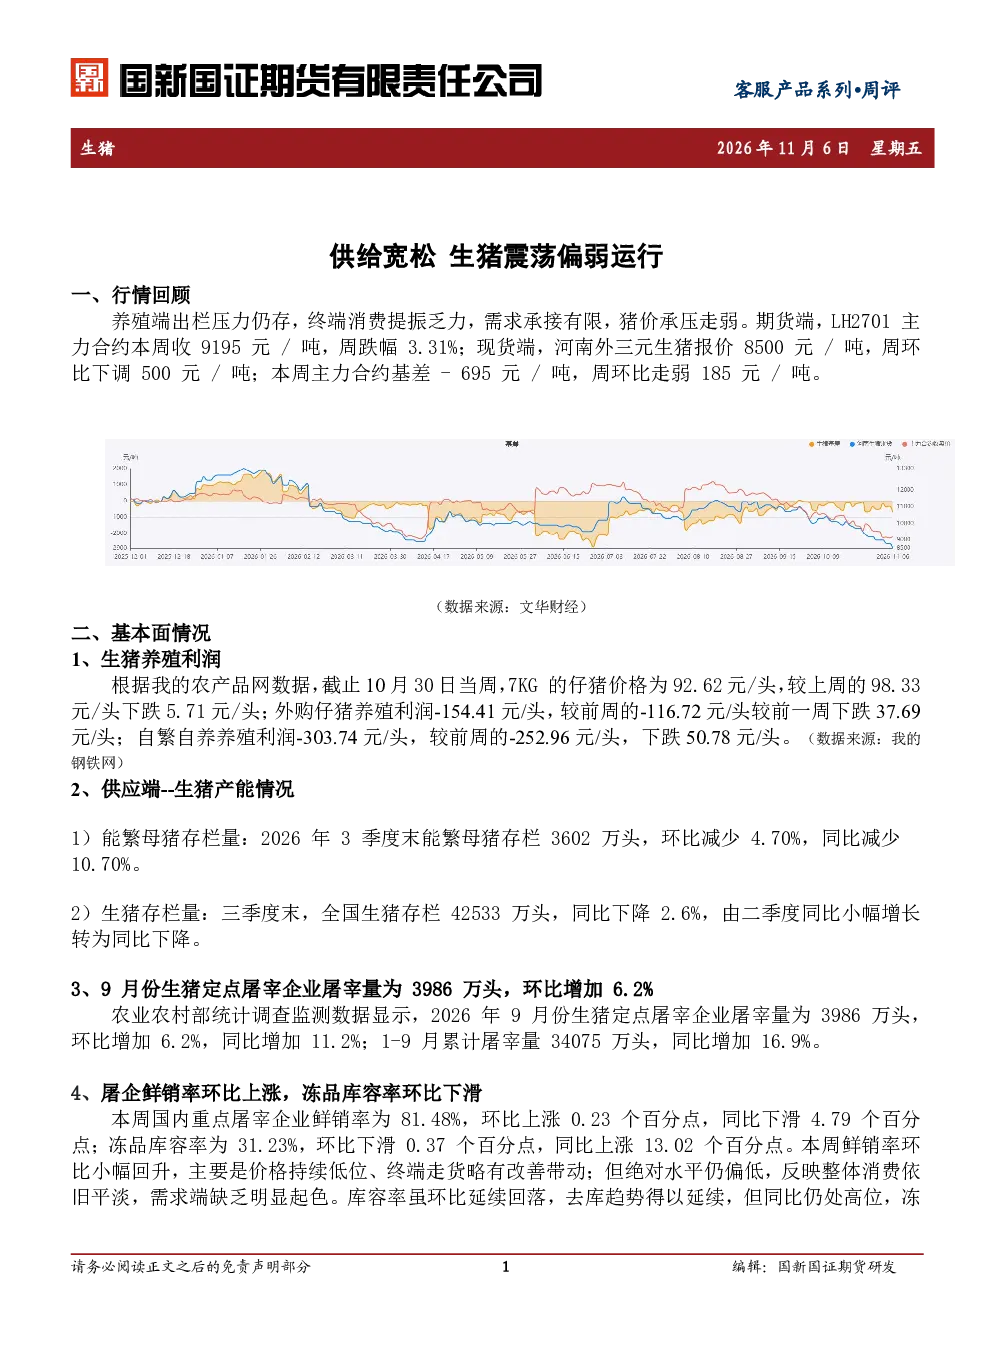
这份研报主要分析了生猪行业的供需情况、养殖利润、市场行情以及未来发展趋势。报告指出当前养殖端出栏压力持续,终端消费提振乏力,导致猪价承压走弱。具体数据显示期货主力合约LH2701本周收9195元/吨,周跌幅3.31%;现货河南外三元生猪报价8500元/吨,周环比下调500元/吨。报告还分析了养殖利润、能繁母猪存栏、生猪存栏、屠宰量、鲜销率、冻品库容率等关键数据,并指出供应端宽松、养殖端出栏压力大、需求端支撑乏力等因素对猪价的影响。最后,报告建议重点跟踪生猪出栏节奏、出栏均重、能繁母猪存栏变化等指标。
生猪行业未来发展趋势如何?
生猪行业未来发展趋势呈现供需两方面的特点。供应端方面,能繁母猪存栏持续下降,生猪存栏同比下降,但出栏均重持续走高,北方疫病加速大猪出清,整体供给压力仍存。需求端方面,气温回落带动消费边际回暖,但增量有限,冻品库存高位分流鲜肉需求,压制鲜销成交与屠宰开工。短期来看,供给压力未缓解,需求利好偏弱,猪价缺乏上行驱动。长期来看,行业周期性波动仍存,但养殖端逐步适应新常态,规模化、标准化程度提升将影响行业格局。投资者需关注政策调控、疫病防控、消费习惯变化等因素对行业的影响。
研报重点分析了哪些方向?
研报重点分析了生猪市场的供需平衡、养殖成本与利润、屠宰与消费数据以及行业政策影响。在供需平衡方面,报告指出当前供应端宽松,养殖端出栏压力大,11月头部猪企出栏计划环比抬升,北方疫病加速大猪出清。在养殖成本与利润方面,仔猪价格下跌导致外购仔猪养殖利润和自繁自养养殖利润均出现环比下跌。在屠宰与消费数据方面,报告分析了屠宰量、鲜销率、冻品库容率等指标,指出鲜销率和屠宰开工率维持在低位区间。此外,报告还关注了猪肉进口情况,9月和1-9月累计进口量同比均出现下降。通过对这些关键数据的分析,报告为投资者提供了全面的市场洞察。
当前生猪市场现状如何判断?
当前生猪市场现状表现为供应过剩、需求疲软。供应端,能繁母猪存栏环比减少,生猪存栏同比下降,但出栏均重持续走高,表明养殖端仍倾向于出栏大猪以获取更高利润。同时,北方疫病加速大猪出清,进一步加剧了供应压力。需求端,气温回落带动消费边际回暖,但增量有限,冻品库存高位分流鲜肉需求,导致鲜销率和屠宰开工率维持在低位区间。综合来看,短期供给压力未缓解,需求利好偏弱,猪价缺乏上行驱动。市场处于供大于求的平衡状态,但价格弹性较低,易受突发事件影响。
这份研报有哪些风险提示?
这份研报提示了生猪行业面临的多重风险。首先,疫病风险仍是行业最大的不确定性因素,非洲猪瘟等疫病可能随时爆发,影响生猪存栏和出栏量。其次,政策风险不容忽视,政府为稳定市场可能出台调控措施,如收储、补贴等,这些政策可能改变市场供需格局。再次,消费习惯变化带来需求波动,随着居民消费升级,对猪肉品质和消费方式提出更高要求,可能影响市场供需关系。此外,国际市场波动也可能传导至国内,如猪肉进口量变化可能影响国内市场价格。投资者需密切关注这些风险因素,做好风险管理。